

株式会社しのざき総研のプレスリリース
日本経営合理化協会で「銀行融資」分野の講師を9年連続で務める元地方銀行員が「金利ある世界」でムダな金利を払わない交渉術や、今後銀行からイエスを取る方策を徹底解説。東京・池袋の会場とオンラインで同時開催
株式会社しのざき総研(本社:東京都港区新橋、代表取締役:篠﨑啓嗣、以下…篠﨑)は、代表の篠﨑が講師を務めるセミナー「本格的な金利上昇から自社を守るための《銀行対策》2027年の緊急実務」(主催:日本経営合理化協会)を、2026年12月8日(火)に実施することをお知らせします。
2026年で金利は1%以上上がり、銀行は融資審査にAIを取り入れ始め、地方銀行の再編も進んでいます。本セミナーでは、中小企業の社長と経理責任者が年明けまでに打つべき取り組みを、元銀行員の篠﨑が1日かけて指導します。
会場はホテルメトロポリタン池袋で、オンラインでも同時に受講できます。

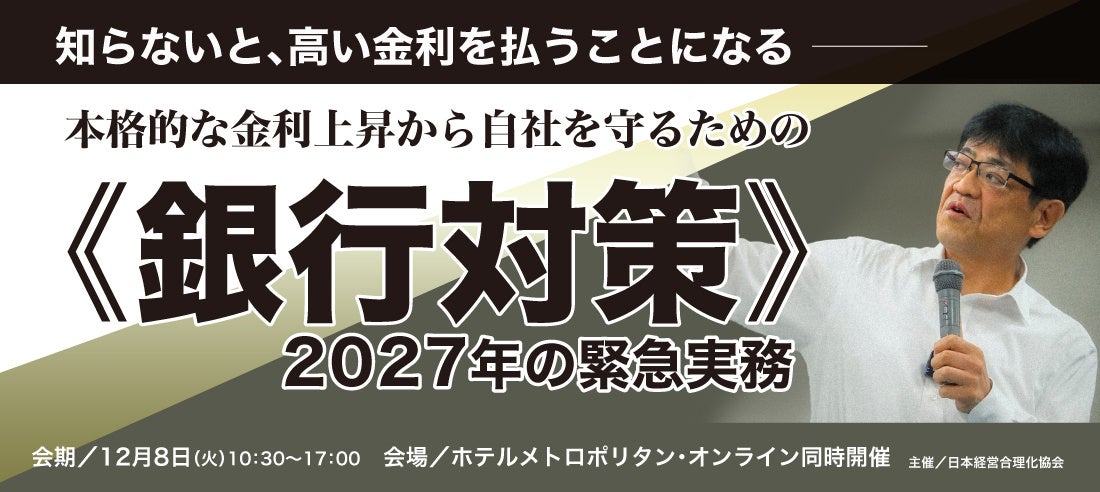
セミナーの詳細・お申し込み:https://www.jmca.jp/semi/S26455B
■2027年、銀行の融資姿勢を変える3つの変化
「金利が上がるかもしれない」と言われていた1年前から状況は一変し、日本は「金利ある世界」に入りました。借入のある中小企業にとって、2027年は銀行との付き合い方を見直さざるを得ない年になります。篠﨑は日本経営合理化協会で毎年「銀行対策」をテーマに登壇していますが、今年は次の3つの変化を受けて、内容を昨年から大きく更新して最新情報と今後のアクションプランを解説します。
1.金利の上昇が本格化する
この1年で金利は一気に1%以上上がりました。篠﨑は、借入金利が3%台半ばを超える場面も出てくるとみています。何も手を打たなければ、大幅な金利の引き上げや返済負担の急増が現実になります。
2.銀行がAIで融資先を選別し始めた
多くの金融機関が融資審査にAIを取り入れ始めています。AIは、提出された経営計画の整合性を細かく確かめます。経営者がAIで手早く作った経営計画は、根拠を問われたときに辻褄が合わなくなり、審査で不利になっていることに本人が気づけず、悪くすると銀行からの評価を落とす恐れもあります。
3.地方銀行の再編で「銀行を選べなくなる」
地方銀行は大再編の時代に入りました。金融機関の数が減れば、これまでのように複数の銀行を比べて選択肢を持ち、銀行と対等な立場で融資交渉することが難しくなります。
■「金利ある世界」を現場で経験した元銀行員が、「金利ある世界」の銀行対策を語る

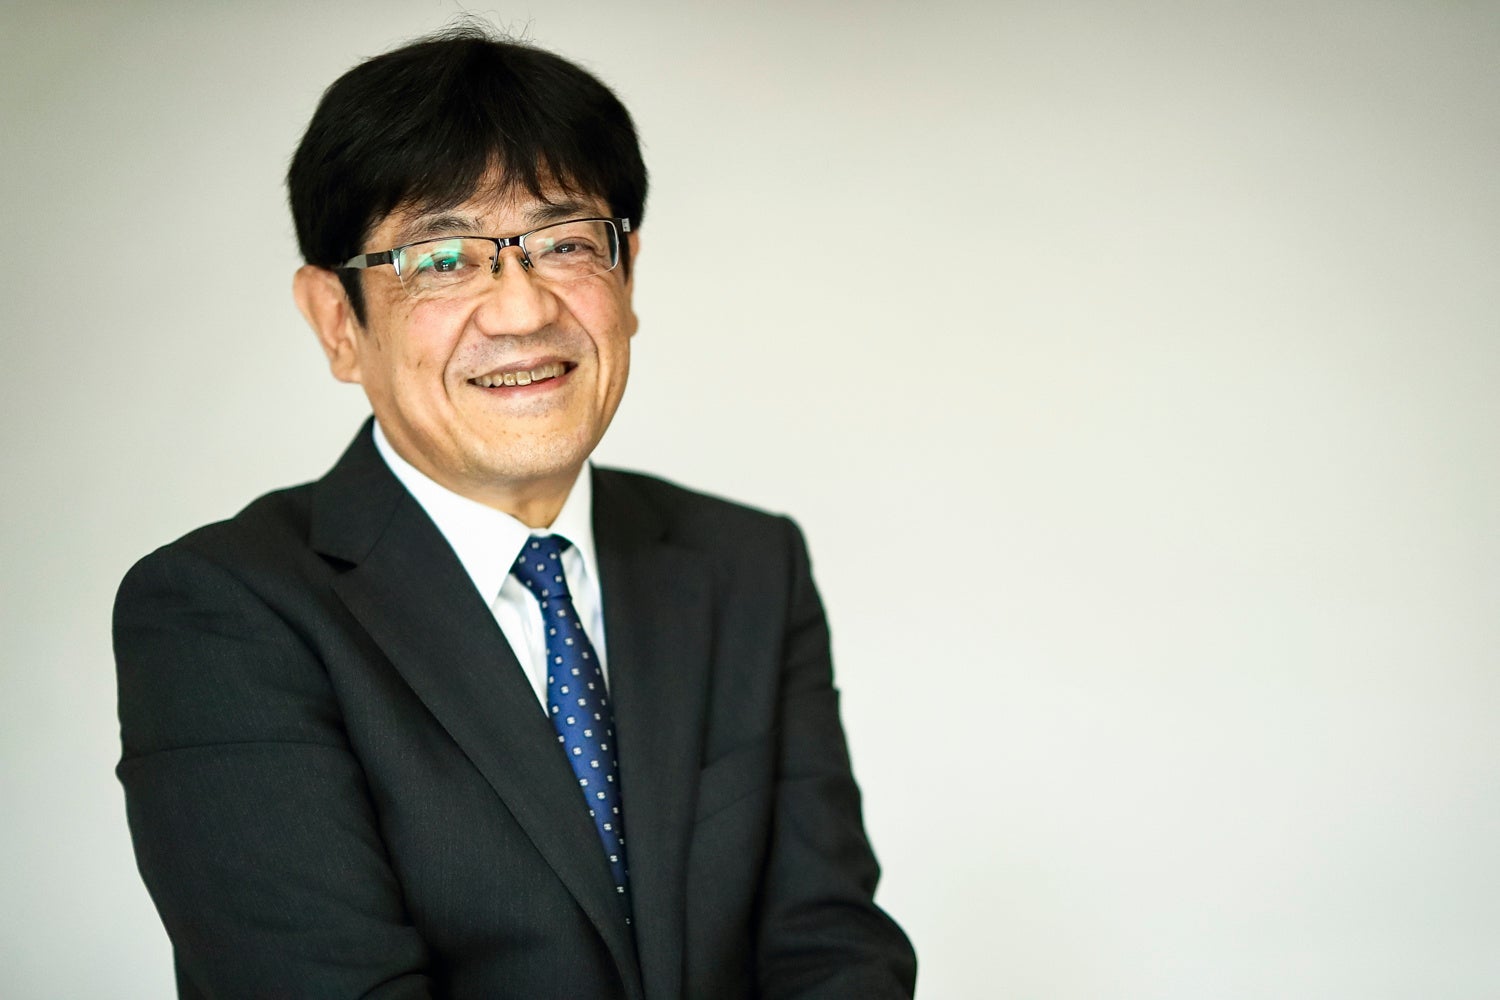
篠﨑が群馬銀行に入行したのは33年前の平成5年。
10年間の在籍中、融資と融資渉外の担当として法人500社、融資案件800件を扱いました。「金利ある世界」で貸し渋りや貸しはがしが横行した時期を、銀行員として経験しています。
篠﨑が語れるのは、当時、銀行がどう動いたか、だけではありません。
そのとき自分が担当していた企業の資金繰りと経営に、実際に何が起きたのか。銀行の判断と、その判断を受けた企業の側の両方を、当事者として現場で見ています。
日本ではその後、およそ30年にわたって金利の低い時代が続きました。
「金利ある世界」の融資の現場を知る人は、いまの銀行にも、経営者の側にも多くありません。
一方で、いまの「金利ある世界」には、当時は無かった要素が加わっています。銀行の統廃合と、AIによる融資審査です。篠﨑は現在、一般社団法人全国地方銀行協会の研修講師として現役の銀行員に融資実務を教えており、再編やAI審査の進み具合、そして現場の銀行員の力量がどう変わってきているかを、銀行の内側から見ています。篠﨑自身もAIを使ってシステムや経営計画などの資料を作っており、AIを使う側の実務にも通じています。
当時の実体験と、いまの銀行の内側の両方を知っているからこそ、金利の上昇に統廃合とAI審査が重なったときに、銀行に何が起こりうるのか、融資を担当する銀行員に何が起こりうるのか、その結果として経営者にとって融資の受けやすさがどう変わりうるのかを、具体的に語ることができます。
銀行を離れた後は、日本生命、損害保険ジャパンを経て、事業再生コンサルティング会社で100社の再生に携わり、しのざき総研を設立しました。
銀行・生命保険・損害保険という金融機関の三つの業務をすべて経験した財務コンサルタントとして、これまでに3,000社を超える経営相談を受け、現在は全国100社超の顧問先を支援しています。融資を申し込む企業の支援と、融資を審査する銀行員の教育の両方に携わる講師は多くありません。
日本経営合理化協会のセミナーは、一つの分野につき講師は一人という「一業種一人」で知られています。篠﨑はその「銀行融資」の分野を2018年から任され、今年で9年連続の登壇となります。
【講師コメント】
「私が銀行員になったのは33年前で、金利ある世界で銀行がどう動くかを現場で見てきました。預金の集め方は40年前に、金利は30年前に戻ろうとしています。当時を知らない経営者や銀行員が増えたいまこそ、ムダな金利を払わないための交渉の仕方を伝えたいと考えています」
「銀行はAIで融資先を選別し始めています。私は現役の銀行員に融資実務を教えているので、銀行側の状況も聞いています。ふだんのYouTubeではお話ししていない内容を、社外の財務担当役員になったつもりで、1日かけてお伝えします」
■このような方に向けたセミナーです
・銀行から金利の引き上げを打診された、またはこれから打診されそうな社長や経理責任者
・取引銀行が再編の対象になっている、またはメイン銀行への依存度が高い会社
・AIを使って経営計画を作り始めた会社
・年明け以降に新規の借入や借り換えを予定している会社
例年、会場とオンラインを合わせて50名超に参加いただいており、年商50億円、100億円規模の企業の経営者も多く受講しています。
■参加することで得られること
1.銀行の言い値ではなく、根拠を持って金利交渉できるようになる
銀行から金利の引き上げを打診されたとき、その水準が妥当なのかを判断する材料を持っている会社は多くありません。材料がなければ、示された上げ幅を受け入れるか、根拠のないまま値切るかのどちらかになります。本セミナーでは、自社の適正金利の考え方と、金利・手数料を適正な水準に下げる交渉の手順を学びます。借入額の大きい会社ほど、わずかな金利差が毎年の利益を左右します。「言われた金利を受け入れる」立場から、「根拠を示して交渉する」立場に変わります。
2.「借りられない」「急に返済を求められる」事態に、年明け前に備えられる
金利が上がる局面では、銀行は融資先を厳しく選び直します。高い金利を要求される、翌月の運転資金が借りられない、急な返済を迫られる。こうした事態は、起きてからでは打てる手が限られます。年明けまでに備えておくべき資金防衛策を知ることで、資金繰りが突然行き詰まるリスクを、先回りして小さくできます。業績が落ちている会社にとっても、銀行が「貸したい」と考える条件を知ることが、次の一手を決める材料になります。
3.AIで作った経営計画によって、銀行からの評価をいたずらに下げる事態を防げる
経営計画づくりにAIを使う会社が増えています。
一方で、銀行もAIを使って、提出された計画の整合性を確かめるようになっています。根拠のあいまいな計画は、出した時点で評価を下げる原因になりかねません。しかも、評価が下がったことは会社の側からは見えません。銀行のAIが何を確かめるのかを知っておけば、提出する前に自社の計画と資料を見直し、気づかないまま不利になる事態を避けられます。
4.取引銀行が再編されても、資金調達の選択肢を失わない
取引銀行が再編の当事者になると、これまでどおりの取引が続くとは限りません。金融機関の数が減れば、他の銀行に切り替える余地も狭くなります。篠﨑が「銀行の選択」と呼ぶ、年商規模に応じた銀行の組み合わせ方(バンクフォーメーション)を知ることで、再編が進んだ後も複数の調達先を確保しておくために、いま何を決めておくべきかが分かります。
5.預金を軸にした銀行交渉ができるようになる
銀行がいま最も欲しがっているのは預金です。手元資金のある会社にとって、これは交渉の材料になります。1,000万円を超える預金は自由金利のため、預金についても条件を交渉できます。これまで「借りる側」としてお願いする一方だった会社が、「預ける側」としても銀行と向き合えるようになります。
6.銀行の内側を知る講師の知見を、自社の財務担当役員のように借りられる
財務を専門に見る役員がいない会社では、銀行との交渉は、社長と経理担当者が手探りで進めることになります。篠﨑は本セミナーを、参加企業の「社外の財務担当役員」になったつもりで話します。銀行がどこを見て取引と金利を決めるのかを、銀行員に教える側の視点で1日かけて聞くことで、年明けからの銀行対応の方針を、自社で決められるようになります。当日は約70ページのレジュメを配布します。
■セミナーの主な内容
日本経営合理化協会のセミナー案内に基づく内容です。
最新の金融情勢に合わせるため、当日の内容は一部変わることがあります。
本格的な金利上昇に備える、来年の「銀行対策」と「借入方針」
・メガバンク、地方銀行、信用金庫、信用組合の来年の貸出方針
・地方銀行は「1エリア1グループ」の大再編時代へ
・金利上昇時代に「勝つ銀行」「負ける銀行」
・これから金利は何%まで上がるのか
・業績が落ちていても「貸したい企業」の条件
・銀行のAI導入は中小企業にとって敵か、味方か
・AIを納得させる提出書類のつくり方
社長・経理が押さえておくべき、来年の銀行借入の最新実務
・来年の「銀行取引の方針」の決め方
・メイン銀行とサブ銀行のバランスの取り方(メイン比率は45%前後が妥当とする理由)
・「2期連続で赤字」の企業の借入対策
・自社の適正金利は何%が妥当か
・金利、手数料を適正に下げる交渉手順
・注意すべき銀行からの提案と回避策
強気な銀行から有利な条件で融資を引き出す「5つの交渉実務」
・銀行が融資したくなる「経営計画・事業方針・キャッシュフロー」の立て方
・有利な条件を引き出す「財務説明のやり方」「返済計画の立て方」「交渉のすすめ方」
・来年の重大交渉ポイント
・来年、銀行が最も重要視する「経営数字・指標」
・銀行をスムーズに納得させる「資金繰り予定表」「損益予定表」のつくり方
急な資金不足や返済要求への備えと、新しい金融商品・融資制度
・年明けまでに備えておくべき「最新の資金防衛策」
・「高い金利を要求された」「翌月の運転資金が借りられない」ときへの備え
・中小企業がこれから活用すべき、新たな「金融商品」と「融資制度」
■セミナー概要
・名称:本格的な金利上昇から自社を守るための《銀行対策》2027年の緊急実務 ― 中小企業がとるべき最新対策と交渉法 ―
・日時:2026年12月8日(火)10:30~17:00
・会場:ホテルメトロポリタン池袋(東京都豊島区西池袋1-6-1)
・オンライン:Zoomによるライブ配信(録画配信はありません)
・講師:篠﨑啓嗣(株式会社しのざき総研 代表取締役)
・受講料:1名 63,000円(税込。テキスト・資料を含む。会場受講は昼食・喫茶付き)
・申込者特典:交渉に使える実務資料の配布、篠﨑による90分の無料個別相談(後日実施。自社の事情に当てはめて相談できます)
・主催:日本経営合理化協会
・詳細・お申し込み:https://www.jmca.jp/semi/S26455B
■講師のおもな実績と著書
篠﨑啓嗣(しのざき ひろつぐ) 株式会社しのざき総研 代表取締役
・信用保証協会付き融資は、北関東3県の協会と500案件を担当
・資本性劣後ローンの獲得実績は95件
・著書は22冊。『社長さん!銀行員の言うことをハイハイ聞いてたらあなたの会社、潰されますよ!』(すばる舎)は10万部
・2016年に日本財務力支援協会を立ち上げ、約170名の財務コンサルタントを養成
・企業と銀行の円滑な融資取引を支える「銀行融資診断士」を創設
・千葉大学大学院で管理会計を研究
・YouTubeチャンネル「財務博士しのざき【税理士も知らない経営の裏話】」を運営
■株式会社しのざき総研について
・会社名:株式会社しのざき総研
・代表者:篠﨑 啓嗣(しのざき ひろつぐ)
・所在地:東京都港区新橋6丁目11−8 ポートワンシンバシ 5階
・設立:平成26年2月
・事業内容:銀行取引アドバイス・経営計画策定支援・資金繰り管理・与信管理・企業再生・事業継承・M&A・保険パーソン支援・会計事務所支援
・公式サイト:https://shino-souken.co.jp/
■本件に関するお問い合わせ
・セミナーの内容・お申し込みについて:日本経営合理化協会 TEL 03-3293-0041
・セミナーの詳細・お申し込み:https://www.jmca.jp/semi/S26455B
・取材・講師へのお問い合わせ:
株式会社しのざき総研(TEL:03-6809-3666・メール:https://shino-souken.co.jp/contact/)