

株式会社FROOMのプレスリリース
株式会社FRoom、住宅ローンFP診断61世帯(2025年12月〜2026年8月・愛知県中心)の資金計画を集計

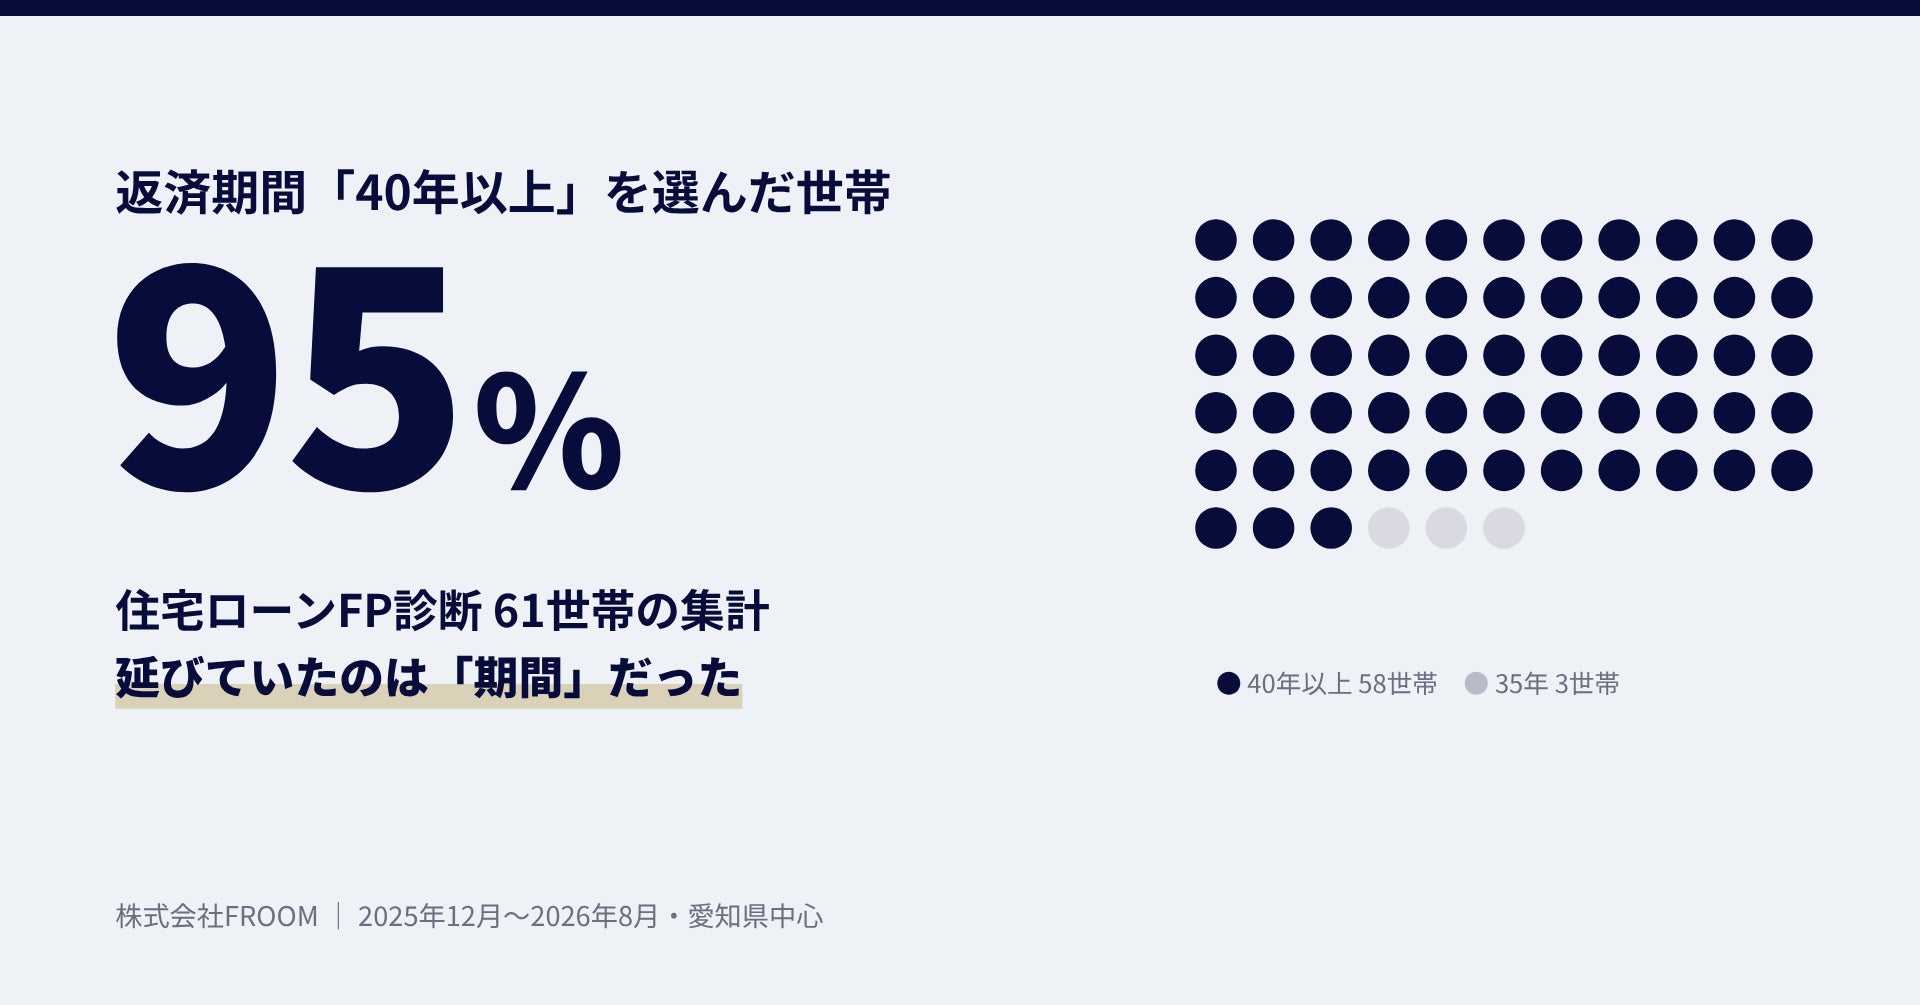
株式会社FRoom(本社:愛知県名古屋市、代表取締役:狩谷賢紀)は、2025年12月から2026年8月にかけて実施した住宅ローンFP診断61世帯の資金計画を集計しました。購入時の世帯主年齢は平均30.8歳、返済期間は35年・40年・45年などの試算を比べたうえで40年以上を選んだ世帯が95%と、「若いうちに、長い期間で」買う形が主流になっています。
あわせて、金利が上昇した場合の試算も行いました。金利が1%上がった場合でも、返済負担率の中央値は24.6%で、一般に目安とされる20〜25%の範囲に収まります。住宅価格と金利がともに上がる中、「いくら借りられるか」だけでなく「何歳まで、金利が上がっても払えるか」を確かめてから借入額を決めることの大切さが、数字から見えてきました。
背景:住宅価格と金利が、ともに上がっている
住宅金融支援機構のフラット35利用者調査では、土地付注文住宅の建設費は10年で1,155万円上昇しました(2015年度2,583万円→2025年度3,738万円)。一方、世帯年収の伸びは132万円(611万円→742万円)にとどまります。
さらに日本銀行は利上げを重ね、政策金利は2026年9月に1.25%となりました。2025年12月からの9か月で+0.5ポイントです。大手銀行の変動金利も引き上げが続いています。
家を買う人にとっては、「価格」と「金利」の両方を同時に考えなければならない時代になっています。
今の買い方:「若さ」と「期間」で価格上昇を吸収する
当社が診断した61世帯の資金計画は、次のとおりでした。
-
購入時の世帯主年齢:平均30.8歳(フラット35利用者の全国平均は43.3歳)
-
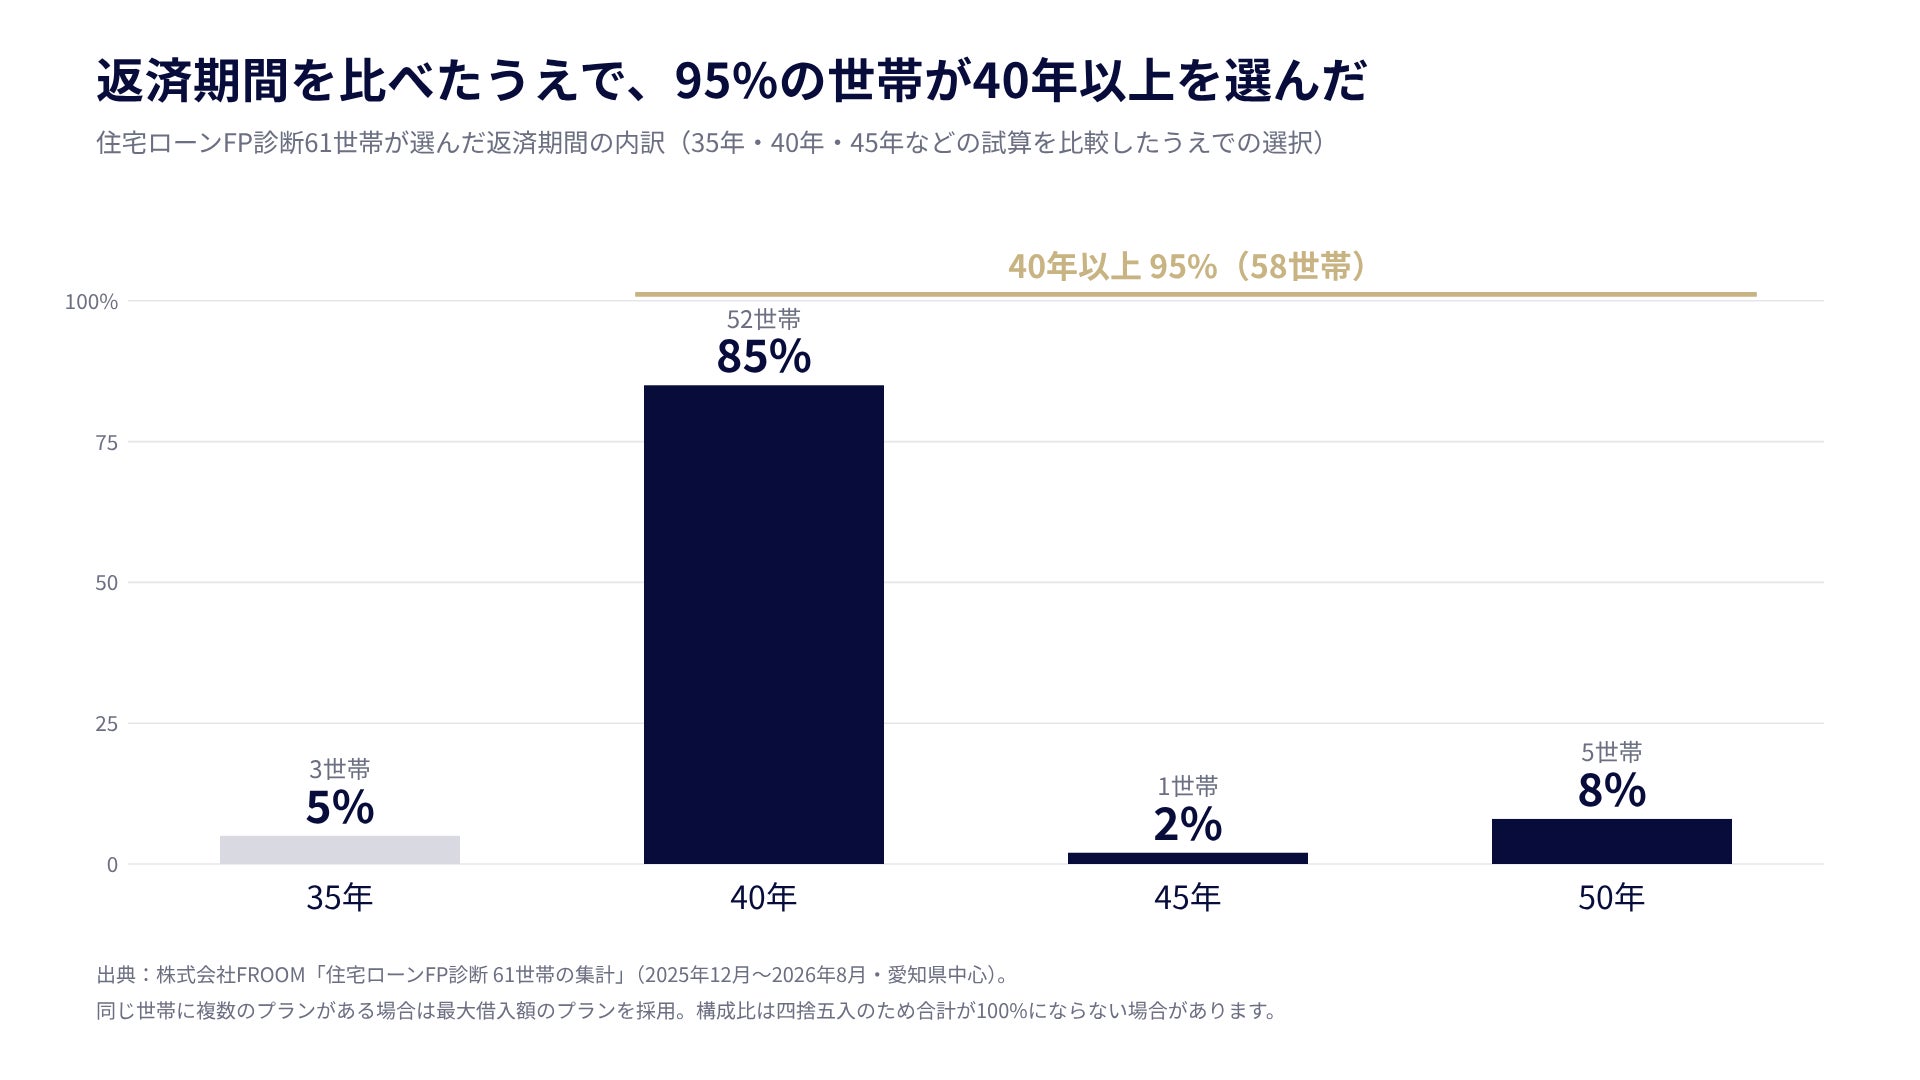
返済期間(試算を比べたうえでお客様が選んだ期間):40年以上が95%(40年85%/50年8%)、35年は5%
-
頭金:0円が97%(59世帯/61世帯)
-
借入額:平均6,547万円/世帯年収:平均969万円
-
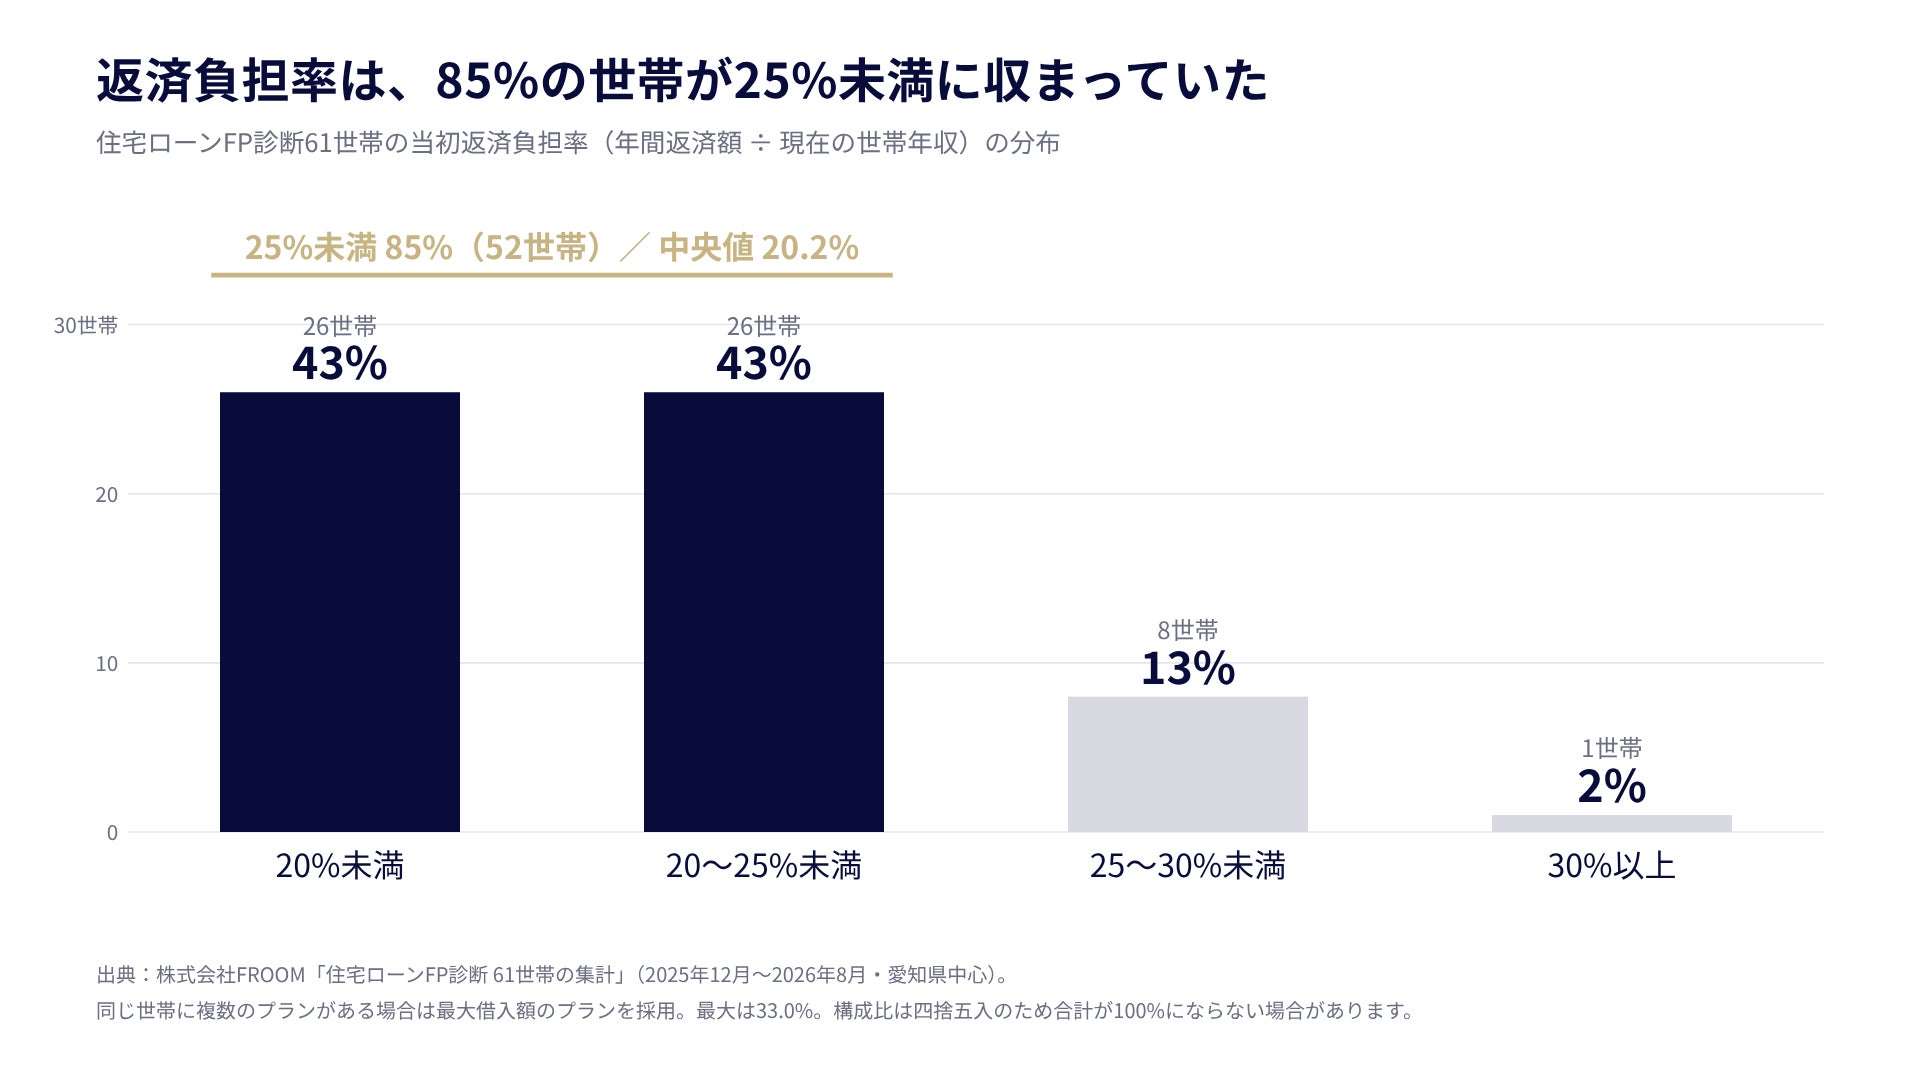
返済負担率(当初):中央値20.2%
返済期間を35年から40年にすると、同じ返済負担率のまま借りられる額は約690万円増えます(世帯年収969万円・金利0.9%・返済負担率20%の場合)。若いうちに長い期間で借りるのは、価格上昇に対して合理的な選択です。一方で、30歳で借りれば完済は70歳になります。だからこそ「完済年齢」まで見通した計画が大切になります。

金利が上がったら、どうなるか
61世帯の借入条件のまま、金利だけを上げて試算しました。
|
金利の上昇幅 |
返済負担率(中央値) |
月々の返済の増加(平均) |
|---|---|---|
|
診断時のまま |
20.4% |
— |
|
+0.5% |
22.4% |
+約1.6万円 |
|
+1.0% |
24.6% |
+約3.3万円 |
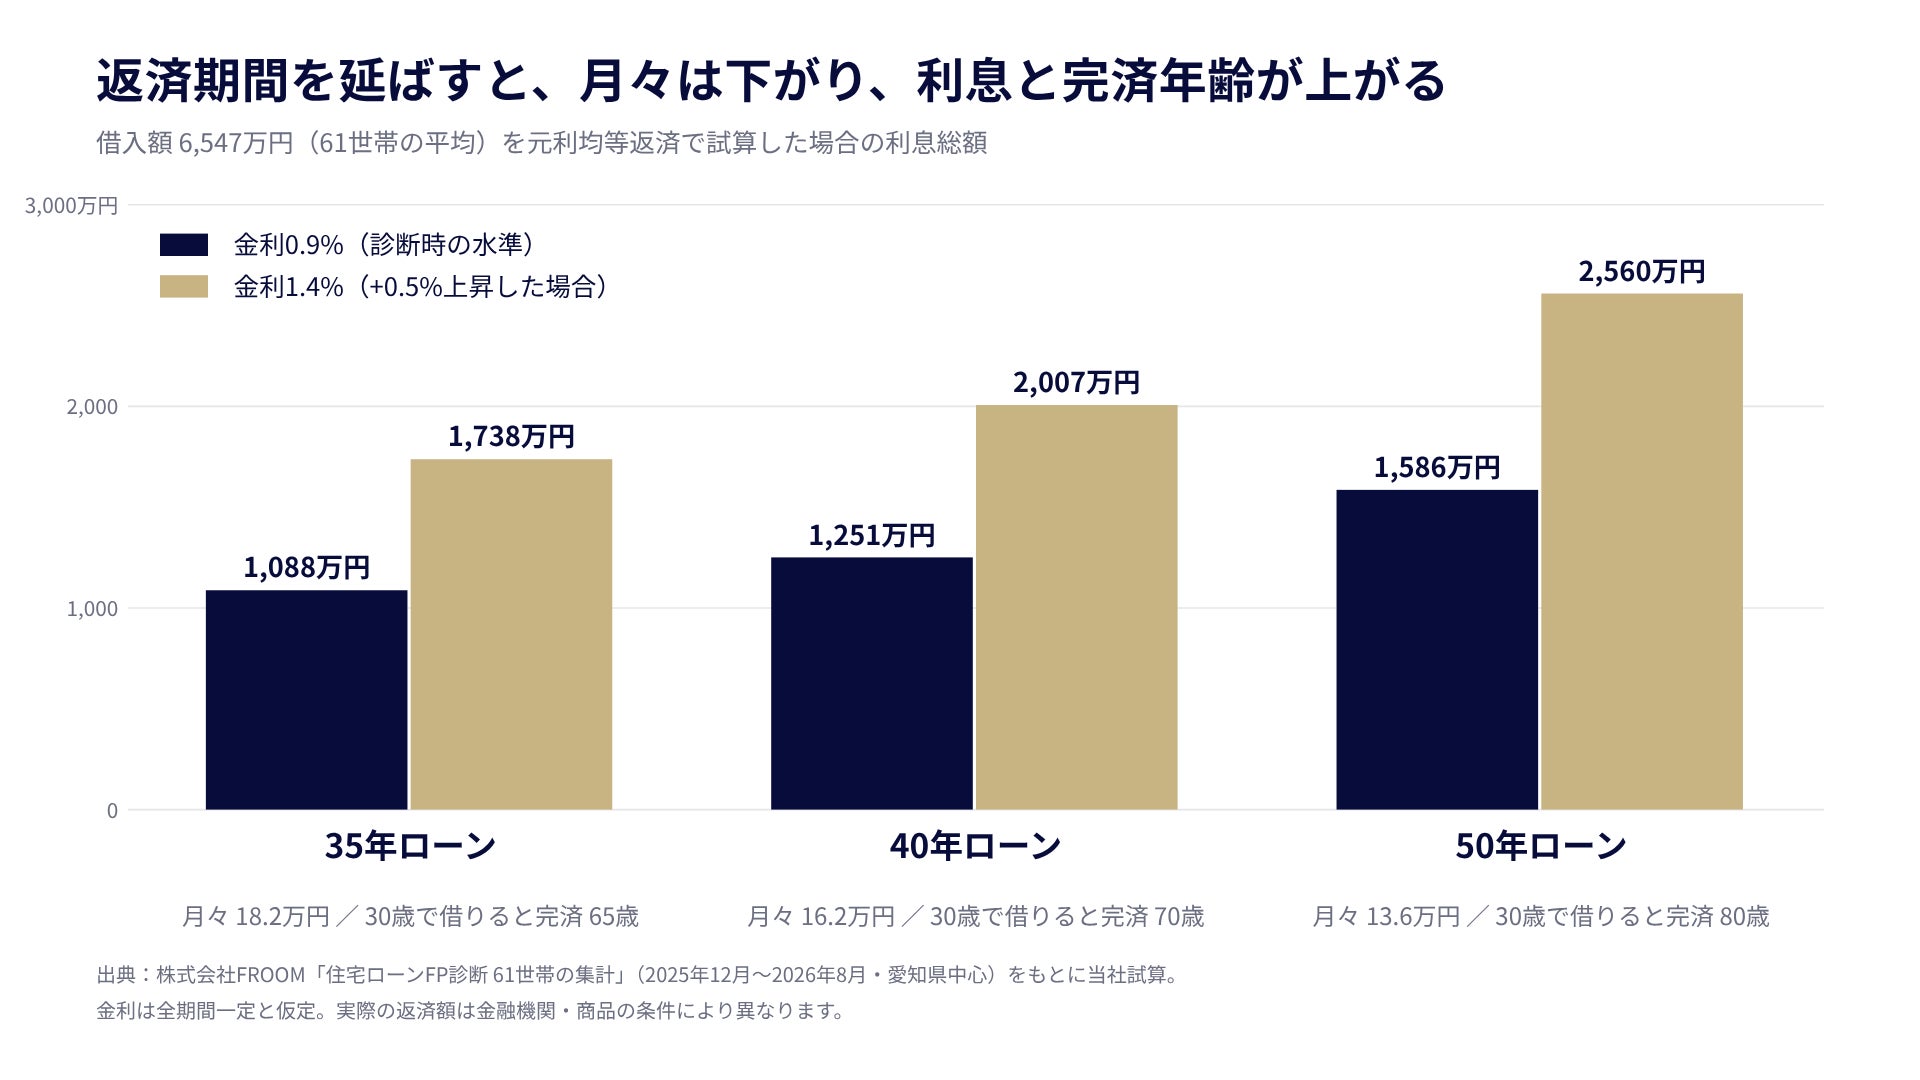
金利が1%上がっても、返済負担率の中央値は一般に目安とされる20〜25%の範囲に収まります。ただし、返済期間が長いほど、同じ利上げでも利息の増え方は大きくなります。平均借入額6,547万円で金利が0.5%上がった場合、利息の増加は35年で約650万円、40年で約756万円、50年で約974万円です。
診断で確かめていること
当社のFP診断では、借入額を決める前に次の3点を確かめています。
-
完済年齢と、その時点の収入(年金・退職金・就労)
-
教育費や老後資金を含めた、返済期間全体の家計の流れ
-
金利が上がった場合の返済額
住宅会社は住まいの品質と価格の専門家であり、金融機関は融資の可否を判断する立場です。教育費や老後資金まで含めた長期の資金計画は、それぞれの役割の外側にあります。当社はそこを補う分業として、住宅会社・金融機関とともに住まい選びを支えています。
家を買う前に確かめたい4つのこと
-
完済年齢は何歳か
-
その時点の収入は何か(年金か、退職金か、就労か)
-
返済期間を5年短くしたら、借りられる額と利息はどう変わるか
-
金利が1%上がったら、月々の返済はいくら増えるか
この4つを確かめておけば、40年ローンも変動金利も、備えたうえで選べる選択肢になります。
代表コメント
「住宅ローンのご相談で最初に出る質問は、ほぼ必ず『いくら借りられますか』です。私たちはそこに『何歳まで払いますか』『金利が上がったらどうしますか』を足しています。それだけで、同じ借入額でも安心して選べるかどうかが大きく変わります。」(株式会社FRoom 代表取締役 狩谷賢紀)
調査概要
-
調査対象:株式会社FRoomが実施した住宅ローンFP診断の記録
-
有効件数:61世帯
-
調査期間:2025年12月〜2026年8月
-
対象地域:愛知県を中心とする東海圏
-
集計方法:同じ世帯に複数のプランがある場合は、最大借入額のプランを採用
注記
-
借入額はFP診断を経た計画額であり、住宅会社から提示された金額ではありません。返済期間・頭金・金利タイプは、診断の場で複数の条件を試算・比較したうえでお客様が選んだものです。
-
返済負担率(当初)=年間返済額÷現在の世帯年収。
-
金利上昇の試算は、診断時の借入額・返済期間のまま金利だけを変えたものです。変動金利の5年ルール・125%ルールは考慮していません。表の「診断時のまま」は同じ条件で計算し直した値のため、診断記録の値(中央値20.2%)とわずかに異なります。結果を保証するものではありません。
-
参考:住宅金融支援機構「フラット35利用者調査」、日本銀行 金融政策決定会合(2026年9月18日)
関連記事
住宅ローンと資金計画の解説記事は、当社メディアでご覧いただけます。
https://financeandroom.com/media-category/loan/
会社概要
-
社名:株式会社FRoom(〜お金から始まる家づくり〜)
-
所在地:愛知県名古屋市東区主税町2丁目3 法務総合ビル202
-
設立:2025年12月
-
代表取締役:狩谷賢紀
-
事業内容:住宅購入のファイナンシャルプランニング、住宅コンサルティング、不動産コンサルティング