

株式会社S.E.ネットワークのプレスリリース
残高連動の特典が主流に。定期預金キャンペーンは0.15%→1.2〜1.95%、大手3行が2025〜26年に初参入。結果・グラフは出典明記で引用・転載自由(ポイ活・家計データ研究所)
株式会社S.E.ネットワークが運営する調査メディア「ポイ活・家計データ研究所」(powered by マネー大全、https://moneytaizen.senetwork.co.jp/research/)は、個人口座数の多い銀行10行(三菱UFJ・三井住友・みずほ・楽天・りそな・PayPay・ドコモSMTBネット・イオン・auじぶん・SBI新生)を対象に、口座開設キャンペーンと預金金利の2021年から2026年までの推移を比較する調査を実施しました。
政策金利が「マイナス」から「1.25%」まで上がった5年間に、各行の口座開設特典・普通預金の優遇金利・定期預金キャンペーン・デビット還元・手数料がどう変わったかを、毎年9月時点で6回分そろえて比較したデスクリサーチです。

調査結果のポイント
-
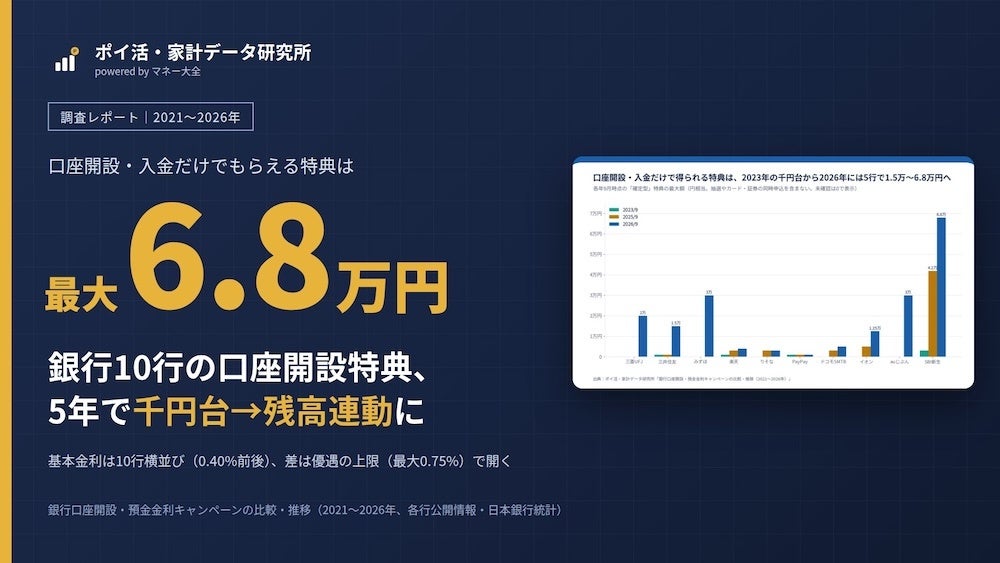
普通預金の基本金利は10行ともほぼ同じ(2026年9月は0.40%前後)。
差がつくのは条件を満たしたときの「優遇後の上限」で、最大0.35ポイント(0.40%と0.75%) -
口座開設特典は、口座の開設・入金だけでもらえる「確定型」の最大額が2021〜23年の千円台から2026年9月に最大68,000円(SBI新生)へ。
条件は「入金したか」から「残高10万・30万・1,000万円」の階段型に変わった -
三菱UFJ・三井住友・みずほの大手3行が2025〜26年に口座開設特典へ初めて本格参入。
いずれも残高10万円以上が条件で、りそなだけは口座単体の特典を置いていない -
定期預金キャンペーンの金利は0.15〜0.35%(2022〜23年)から1.2〜1.95%(2026年)へ。
既存の口座でも使える金利は各行ほぼ横並びになり、差別化は「新規限定」「条件付き」「ポイント後払い」へ -
銀行の動きは政策金利より半年〜1年遅れて出てくる。
優遇金利の作り直しと紹介制度の常設化は0.5%期(2025年)に集中し、特典額のピークは1.0%到達後の2026年夏〜秋
調査の背景
銀行の口座開設キャンペーンは「最大〇〇円相当」という表示が目立ちますが、計算のしかたは銀行ごとに違い、クレジットカードや証券口座の同時申込、抽選まで含めた額を示す銀行もあれば、入金だけで確実にもらえる額だけを示す銀行もあります。
また、金利が上がった2024年以降、特典や優遇金利がどのタイミングで、どの条件で変わってきたかを、複数の銀行・複数年にわたって並べたデータはほとんどありませんでした。
本調査は、各行の公式お知らせ・プレスリリース・過去ページのアーカイブ・日付付きの比較記事、日本銀行の統計をもとに、口座を選ぶ生活者には「特典と金利の見極め方」を、銀行や比較メディアには「5年間の施策の変化と次の局面の判断材料」を示すことを目的に実施しました。
抽選やカード・証券・通信の同時申込を除き、銀行口座の開設・入金・給与受取・口座振替・デビット利用だけでもれなくもらえる最大額を当研究所が「確定型」として計算し、各行が表示する「合算最大額」と区別して比較しています。
結果1:普通預金の基本金利は0.40%で横並び、差は「優遇の上限」最大0.35ポイント

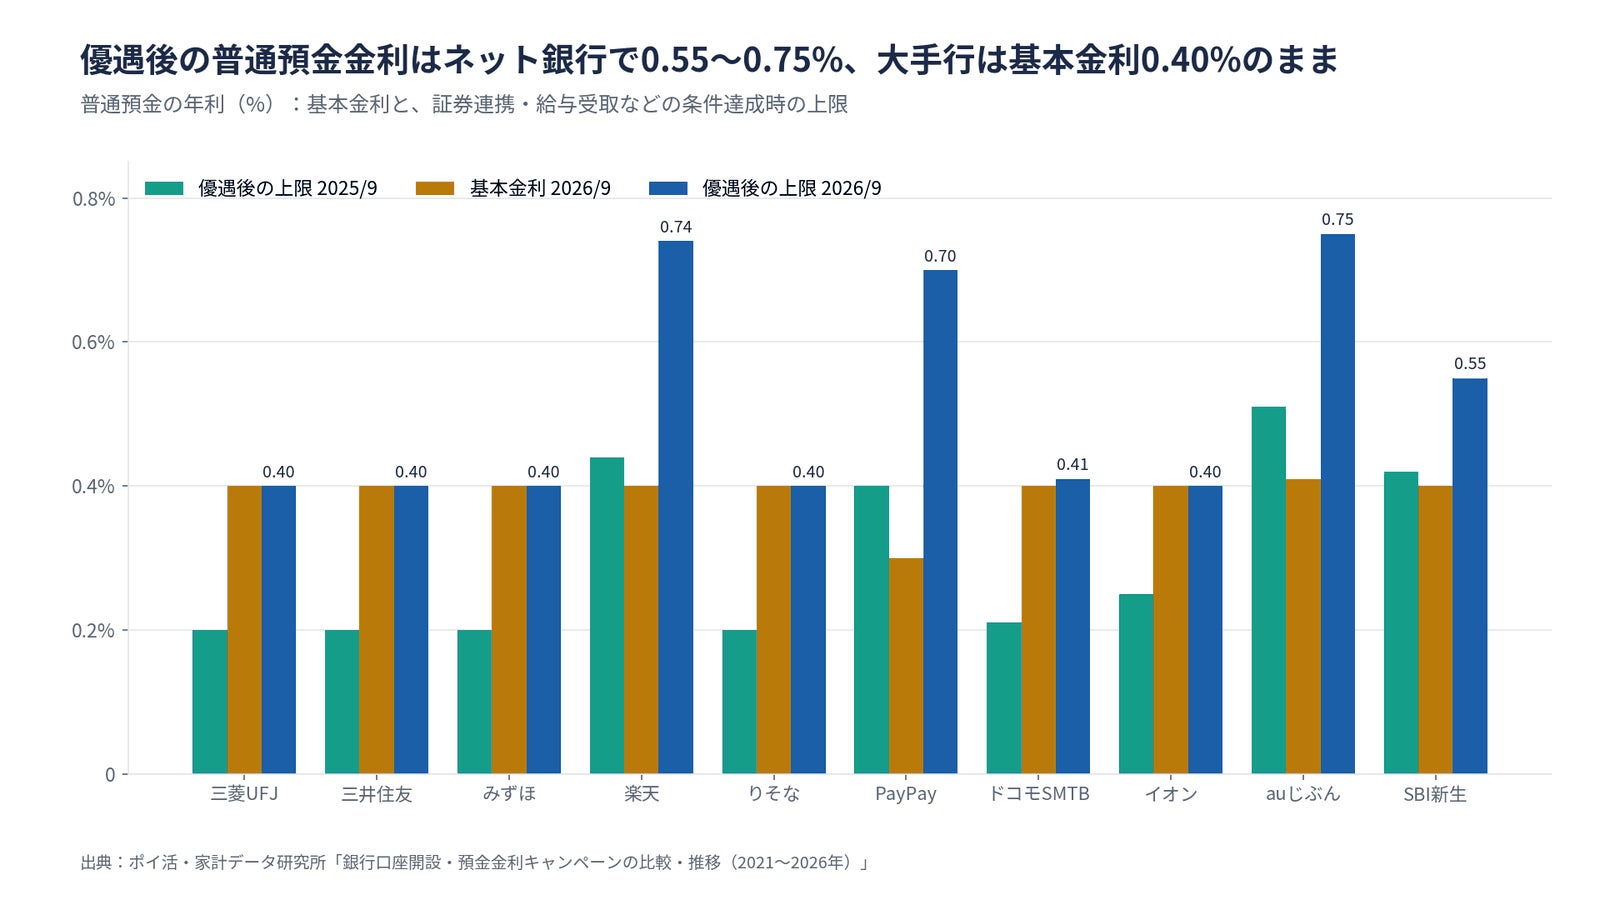
普通預金の基本金利は、政策金利が上がるたびに翌月〜翌々月の月初に+0.1ポイントずつ引き上げる動きが10行で定着しています。
2026年9月時点では9行が0.40〜0.41%、PayPay銀行だけが0.30%(残高階層型「ステップアップ円預金」の通常分)で、ネット銀行と大手行の間に基本金利の差は事実上ありません。
2026年10〜11月には、各行とも0.50%前後へそろって引き上げる予定を公表しています。
一方、証券口座との連携や給与受取などの条件をすべて満たしたときの普通預金金利の上限は、auじぶん0.75%、楽天0.74%、PayPay0.7%相当、SBI新生0.55%です。
三菱UFJ・三井住友・みずほ・りそなの大手4行とイオン銀行には上乗せの仕組みがなく、基本金利0.40%のままです。
優遇の条件は、証券連携から「給与受取・口座振替・デビット利用・通信契約」へ広がり、楽天(300万→1,000万円)とPayPay(500万→1億円)は優遇が適用される残高の上限も拡大しました。
▼そのまま引用できる一文
2026年9月の普通預金の基本金利は銀行10行中9行が0.40〜0.41%で横並び。条件を満たしたときの上限は最高0.75%(auじぶん)で、優遇の有無による差は最大0.35ポイント(ポイ活・家計データ研究所調べ、2026年9月時点)。
結果2:口座開設特典は千円台から最大6.8万円へ、条件は「残高10万・30万・1,000万円」の階段型に
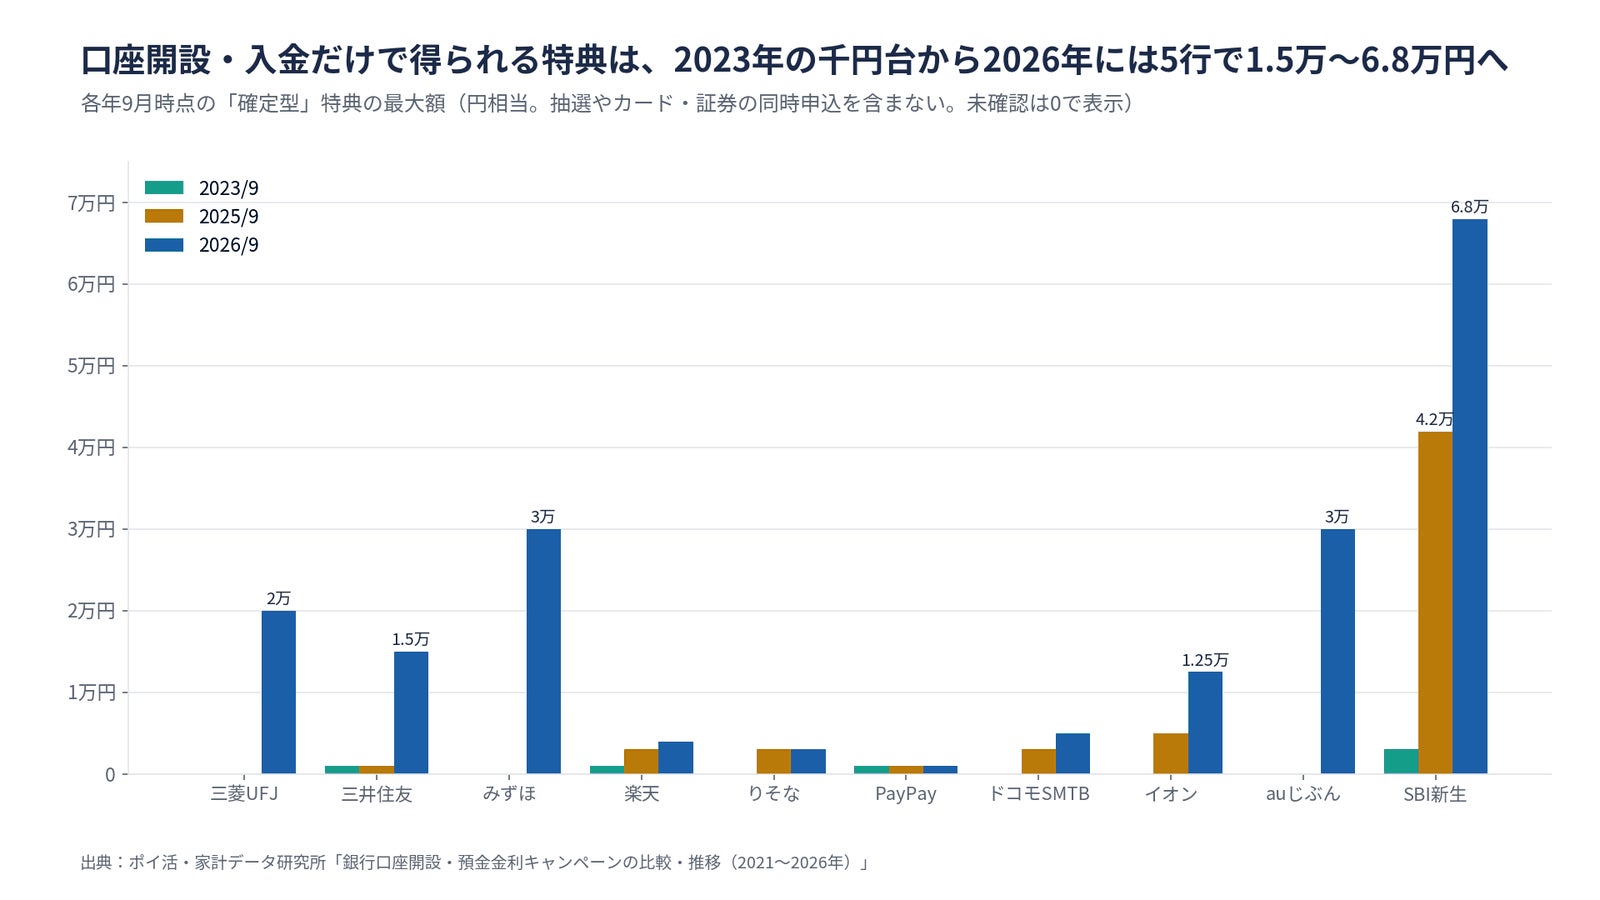
金利がほぼゼロだった2021〜2023年、口座開設特典は「口座を開いて少額を入金すると1,000〜2,000円相当」が10行共通の相場でした。
2026年9月時点で、口座の開設と入金だけで確実にもらえる「確定型」の最大額は、SBI新生68,000円、みずほ30,000ポイント、auじぶん30,000円、三菱UFJ20,000円、三井住友15,000ポイントです。楽天・PayPay・りそなは千円台のままです。
特典の条件は「入金したかどうか」から「いくら預けたか」に移りました。
残高10万円で1〜2万円、30万円で3万円、1,000万円で3〜5万円という階段型が主流です(楽天:500円の入金で1,100ポイント→10万円の入金で5,000ポイント、みずほ:残高30万円で30,000ポイント、SBI新生:残高1,000万円の「お引越し」で52,000円など)。
各行が表示する合算最大額(カード・証券・給与受取を含む)は、三井住友76,400円相当、SBI新生68,000円、auじぶん54,000円相当、みずほ50,000円相当、三菱UFJ20,000円でした。
あわせて、紹介プログラムの常設化が2025年に進みました(三菱UFJ 双方1,500円、ドコモSMTB 双方1,000円、みずほ 双方1,000ポイント、SBI新生 2026年8月から紹介者に最大10,000円)。りそなとPayPayは銀行独自の紹介制度を持っていません。
▼そのまま引用できる一文
銀行口座の開設・入金だけでもらえる特典の最大額は、2021〜23年の1,000〜2,000円相当から2026年9月には最大68,000円(SBI新生銀行)へ。条件は「残高10万・30万・1,000万円」の階段型が主流になった(ポイ活・家計データ研究所調べ、2026年9月時点)。
結果3:三菱UFJ・三井住友・みずほが2025〜26年に初参入、条件はいずれも「残高10万円以上」
大手行は2024年まで、口座開設の特典をほぼ持っていませんでした(三井住友の2,000円相当を除く)。
2025年以降、三菱UFJは紹介1,500円(2025年1月)と常設2,000円(同10月)を経て、2026年秋には残高10万円で18,000円+常設2,000円の最大20,000円。
みずほは2024年2月の最大18,000円から、2026年9月は残高30万円で30,000ポイント(合算50,000円相当)。
三井住友はOliveで2026年7月から10万円入金で15,000ポイント(合算76,400円相当)を提供しています。
3行の特典はいずれも残高10万円以上が条件で、千円台を広く配るネット銀行型ではなく、最初から「ある程度のお金を預ける人」に絞った設計です。
りそな銀行だけは5年間を通じて口座単体の現金・ポイント特典を置かず、「給与受取で3,000ポイント」とアプリの普及に絞っています。
▼そのまま引用できる一文
三菱UFJ・三井住友・みずほの大手3行は2025〜26年に口座開設特典へ初めて本格参入し、確定型で最大15,000〜30,000円相当。いずれも残高10万円以上が条件で、りそな銀行だけは口座単体の特典を置いていない(ポイ活・家計データ研究所調べ、2026年9月時点)。
結果4:定期預金キャンペーンの金利は0.15%から1.2〜1.95%へ、差別化は「新規限定」「ポイント後払い」に
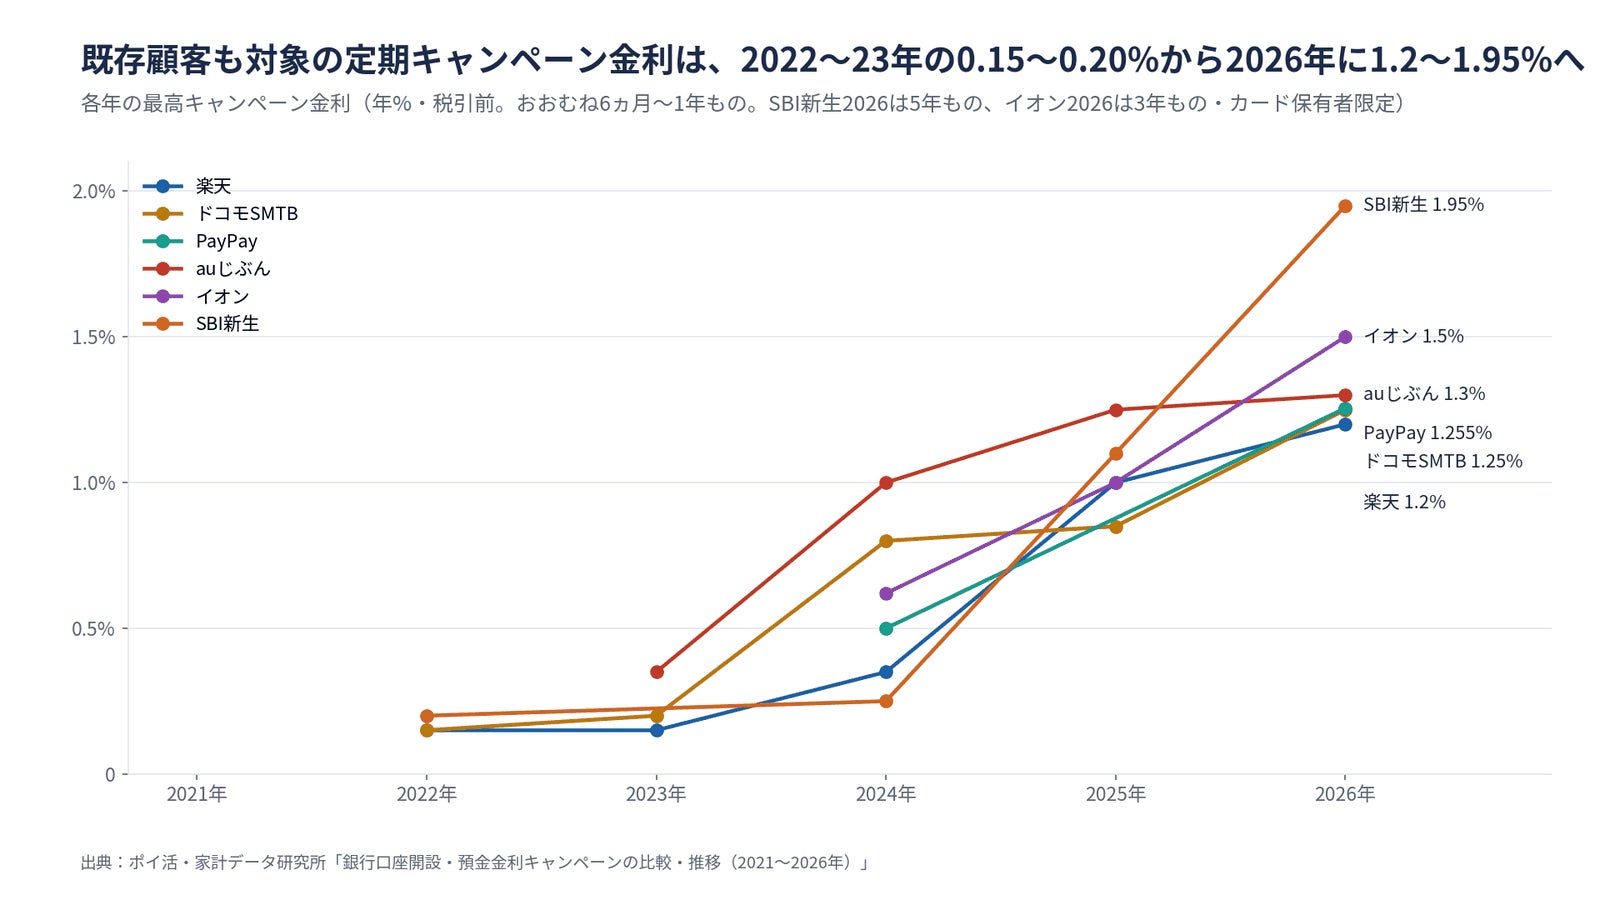
既存の口座でも使える「夏・冬の特別金利」は、ネット銀行6行で2022〜23年の0.15〜0.35%から、2026年には1.2〜1.95%になりました。
2026年夏の1年ものは楽天1.20%、auじぶん1.30%、ドコモSMTB1.20%、PayPay1.255%とほぼ横並びで、差がつくのは「新規限定」(SBI新生3ヶ月1.70%、イオン1ヶ月3.0%、auじぶん3ヶ月1.5%)と「条件付き」(イオンはカード保有者限定、三井住友・ドコモSMTBは残高が増えた分だけ)です。
大手行は金利を上乗せするタイプのキャンペーンを持たず、2025年12月以降にみずほ・りそな(ポイント上乗せ)、三井住友(6ヵ月定期+Vポイントで1.325%相当)が参入しました。
2024年以降は、キャンペーン金利の一部を現金やポイントで後から払う設計(「0.40%+現金0.40%相当」など)が増え、表示された金利だけでは実際の利回りが読みにくくなっています。
▼そのまま引用できる一文
既存の口座でも使える定期預金キャンペーンの金利は、ネット銀行6行で2022〜23年の0.15〜0.35%から2026年は1.2〜1.95%へ。1年ものの金利は各行ほぼ横並びで、差別化は「新規限定」「条件付き」「ポイント後払い」に移っている(ポイ活・家計データ研究所調べ、2026年9月時点)。
結果5:銀行の動きは政策金利より1段階遅れる。優遇の作り直しは2025年、特典額のピークは2026年夏〜秋

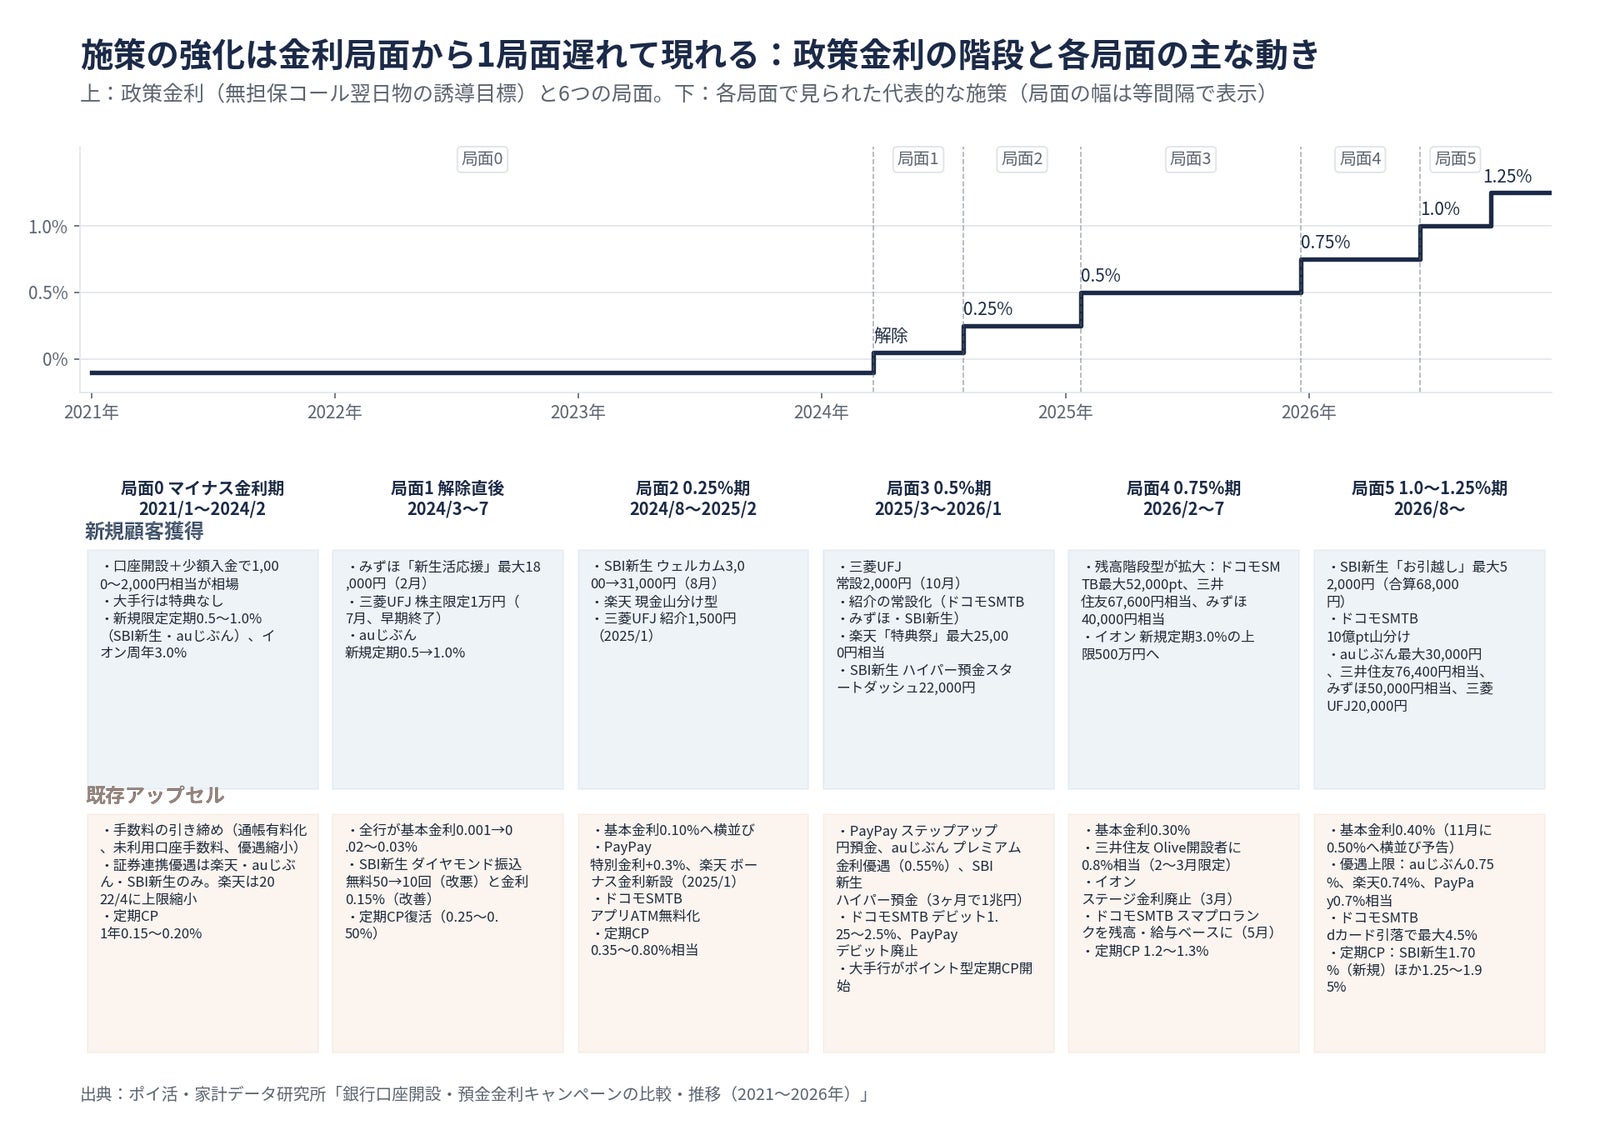
基本金利は政策金利にすぐ追随する一方、優遇金利の作り直し(ステップアップ円預金・プレミアム金利優遇・ハイパー預金の登場)や紹介制度・常設特典の整備は、政策金利0.5%期(2025年)に集中しました。
残高に応じた大型特典や「お引越し」「山分け」による預金の獲得競争が本格化したのは、政策金利が1.0%に達した後の2026年夏〜秋です。
この「半年〜1年の遅れ」を前提にすると、2026年9月の1.25%への利上げが特典や優遇金利に表れるのは、2027年にかけてになる可能性があります。
▼そのまま引用できる一文
銀行の優遇金利の作り直しと紹介制度の常設化は政策金利0.5%期(2025年)に集中し、口座開設特典額のピークは政策金利1.0%到達後の2026年夏〜秋。銀行の施策は政策金利より半年〜1年遅れて本格化する(ポイ活・家計データ研究所調べ、2021年1月〜2026年9月)。
今後の展望(当研究所の見方)
今回のデータをもとにした当研究所の見方です。
確定した事実ではなく、今後の判断材料としてお読みください。
-
11月の0.50%改定後も、基本金利の横並びは続く:5年間で「政策金利の変更→翌月〜翌々月に+0.1ポイント」のパターンが崩れたことはなく、今後も同じ形で追随する可能性が高い
-
口座開設特典の「最大額」は上限に近づいている:残高1,000万円に対して3〜5万円は年率0.3〜0.5%にあたり、優遇金利の上乗せ幅とほぼ同じ。これ以上は金利で払うコストを超えるため、今後は金額の上積みより「どの残高帯に、どの条件で払うか」の組み合わせと、コストを固定できる山分け型が増えると見ている
-
金利の差は「基本」ではなく「優遇」で広がる:優遇の条件が証券連携から給与・引き落とし・決済・通信契約へ広がった流れが続けば、「金融グループの中でどれだけサービスを使っているか」で金利が決まる方向がさらに強まる。大手行が同様の優遇を導入するかは現時点で判断できない
当研究所では、11月の金利改定と年末のキャンペーンを反映した追跡調査を改めて実施する予定です。
専門家の見解
調査結果を踏まえ、ファイナンシャルプランナー(AFP・2級FP技能士)の馬場愛梨さんに、生活者向け・企業向けの計5問に答えていただきました。
残高連動の口座開設特典について「目先の利益だけでなく、それを得るためにかかるコストや将来的な利用頻度・管理のことまで考えてみると、本当にお得なのか判断しやすくなる」とし、優遇金利を目的としたメイン口座の変更は「優遇金利だけを見て決めるのではなく、使い勝手や手数料などその他の面も含めて判断するのがおすすめ」としています。
定期預金キャンペーンについては、新規限定やポイント還元の条件に加え、「年○.○%」の表示は1年預けた場合の金利であり、6ヶ月定期の利息はおおむね半分でそこから税金も引かれる点を確認するよう勧めています。
全文は調査レポートに掲載しています。
調査結果・グラフのご利用について(引用・転載は自由です)
本調査の結果とグラフ画像は、出典を明記いただければ、報道・企業の資料・ブログ記事・SNS投稿など用途を問わず、事前連絡なしでご利用いただけます。
グラフ画像はそのまま転載いただけます。
▼出典表記の例
ポイ活・家計データ研究所「銀行口座開設・預金金利キャンペーンの比較・推移(2021〜2026年)」
https://moneytaizen.senetwork.co.jp/research/2026/10/06/bank-campaign-comparison-2021-2026/
-
企業・メディアの方:企画資料や記事での数値引用、グラフ画像の掲載にご利用ください。
10行×6時点の基本金利の改定履歴、優遇後の上限、確定型・合算最大額、定期預金キャンペーン、デビット還元率・手数料の改定履歴など、本リリース未掲載のデータも調査レポートに掲載しています -
ブロガー・SNSで発信される方:上記の「そのまま引用できる一文」とグラフ画像をご活用ください。
Web上で引用いただく際は、出典として調査レポートのURLへのリンク設定をお願いします -
取材・追加集計のご相談:お問い合わせフォームよりご連絡ください
調査概要
-
調査名:銀行口座開設・預金金利キャンペーンの比較・推移(2021〜2026年)
-
調査主体:ポイ活・家計データ研究所(株式会社S.E.ネットワーク)
-
調査方法:デスクリサーチ(各行の公式お知らせ・プレスリリース・過去ページのアーカイブ・日付付きの比較記事、日本銀行「預金種類別店頭表示金利の平均年利率等」)
-
調査対象:公表されている個人口座数(公表がない行は個人顧客数)の多い銀行10行(三菱UFJ銀行・三井住友銀行・みずほ銀行・楽天銀行・りそな銀行・PayPay銀行・ドコモSMTBネット銀行〈旧住信SBIネット銀行〉・イオン銀行・auじぶん銀行・SBI新生銀行)
-
調査期間:2021年1月〜2026年9月(毎年9月時点の状況を6回分比較)
-
情報の取得日:2026年9月27日
-
比較項目:口座開設特典(確定型・合算最大額・条件)、紹介プログラム、普通預金の基本金利と優遇後の上限、定期預金キャンペーン金利、デビットカードの還元率、ATM・振込手数料の改定
※「確定型」は、抽選およびカード・証券・通信の同時申込を除き、口座の開設・入金・給与受取・口座振替・デビット利用だけでもれなく得られる最大額を当研究所が定義・算出したものです。
※過去のキャンペーンは公式ページが削除されていることが多く、アーカイブ・報道から復元しています。2021〜2023年の小規模なキャンペーンや、イオン銀行の2025年以降の一部特典は未確認です。
※「今後の展望」は当研究所の解釈・見方であり、各行の公表資料に基づく事実とは区別しています。
調査レポート全文
10行×6時点の全データ、各行の施策の変化、研究所の見解、専門家の見解、調査の限界をまとめた調査レポートは下記で公開しています。
調査レポート本文:銀行口座開設・預金金利キャンペーンの比較・推移(2021〜2026年)|特典は千円台から最大6.8万円へ
PDF:調査報告書「銀行口座開設・預金金利キャンペーンの比較・推移_2021-2026_調査報告書.pdf」
ポイ活・家計データ研究所について
ポイ活・家計データ研究所は、ポイ活・キャンペーン・家計に関する独自調査を行い、結果を誰でも引用・転載できる形で公開する調査メディアです。
アンケート調査(第1弾「キャンペーン参加行動に関する実態調査」2026年9月)に加え、金融機関のキャンペーンや金利の推移をまとめたデスクリサーチを順次公開しています。
URL:https://moneytaizen.senetwork.co.jp/research/
運営メディア「マネー大全」について
当研究所を運営する「マネー大全」は、今回の調査対象である銀行口座の開設キャンペーンのほか、クレジットカード・証券口座・QRコード決済・アプリ登録などのキャンペーン・クーポン情報と、ポイントサイトの新規登録特典・紹介コードを紹介するポイ活・キャンペーン情報サイトです。
調査で分かった特典の「条件」と「相場」を、実際のキャンペーンで確かめる際にご覧ください。
URL:https://moneytaizen.senetwork.co.jp/
運営者概要
-
運営元:株式会社S.E.ネットワーク
-
所在地:大阪府大阪市中央区高津2-4-21 おおきに道頓堀ビル210
-
代表取締役:石田和也