

アクト・ウィル株式会社のプレスリリース
https://actwill.co.jp/ アクト・ウィル株式会社が、法人の資金調達先の選び方について経営者・役員200名に調査しました
事業を続けていれば、資金が必要になる場面はいずれ訪れます。設備の入れ替えや仕入れの増加、売上の入金までのつなぎなど、理由はさまざまです。そのとき「どこから借りるか」を決めるのは経営者・役員自身ですが、銀行・信用金庫・日本政策金融公庫・ノンバンク・各種オンライン型のサービスと選択肢は増え続けており、条件の見え方もそれぞれ異なります。何を基準に比べればよいのかが分からないまま、目の前の一社に決めてしまうことは少なくありません。
この迷いが解けにくいのは、資金調達の良し悪しが「借りた瞬間」には分からないからです。金利が低くても手数料を含めた総額では高くつくことがあり、希望額が通っても毎月の返済が資金繰りを圧迫することがあります。判断の結果が出るのは数か月先、数年先になるため、経験から学びにくい面があります。加えて、資金繰りの相談は社外に持ち出しにくく、他社がどう選んでいるかを知る機会もほとんどありません。
そこで、法人向けビジネスローンのアクト・ウィル株式会社(https://actwill.co.jp/)は、30〜69歳の経営者・役員のうち、自社の資金繰り・資金調達の判断に関わっている方200名を対象に、「法人の資金調達先の選び方」に関するアンケートを実施しました。何を最も重視するのか、比較の際にどの情報を確認したいのか、どのような対応があれば信頼できると感じるのかを聞いています。
本調査が、これから資金調達を検討する経営者・役員の方、および経営者に情報を届ける立場にある金融機関・資金調達サービスの方にとって、比較の観点を整理する参考となれば幸いです。
【調査結果サマリー】
-
資金調達先を選ぶ際に最も重視したいことは「金利・手数料などを含む総コストを抑えられること」で22.5%(45人)。ただし2位は「現時点では判断できない」の22.0%(44人)で、ほぼ拮抗しました。
-
比較時に確認したい情報の最多は「利息や手数料を含む返済総額」28.0%(56人)。「適用される金利と、その決まり方」の17.0%(34人)を11.0ポイント上回り、金利の数字そのものより支払総額が見られています。
-
信頼につながる対応の最多は「融資条件や費用を書面で明確に示してくれる」25.0%(50人)。一方で「特に信頼しやすくなる対応や情報はない」も25.5%(51人)あり、信頼の獲得自体が容易ではない実態がうかがえます。
▼目次
調査1:法人の融資・借入による資金調達先を選ぶ際に最も重視したいことは?
調査2:資金調達先を比較する際に確認したい情報
調査3:資金調達先について、信頼しやすいと思う対応や情報
まとめ:条件を「書面で」示されることが、比較の入口になる

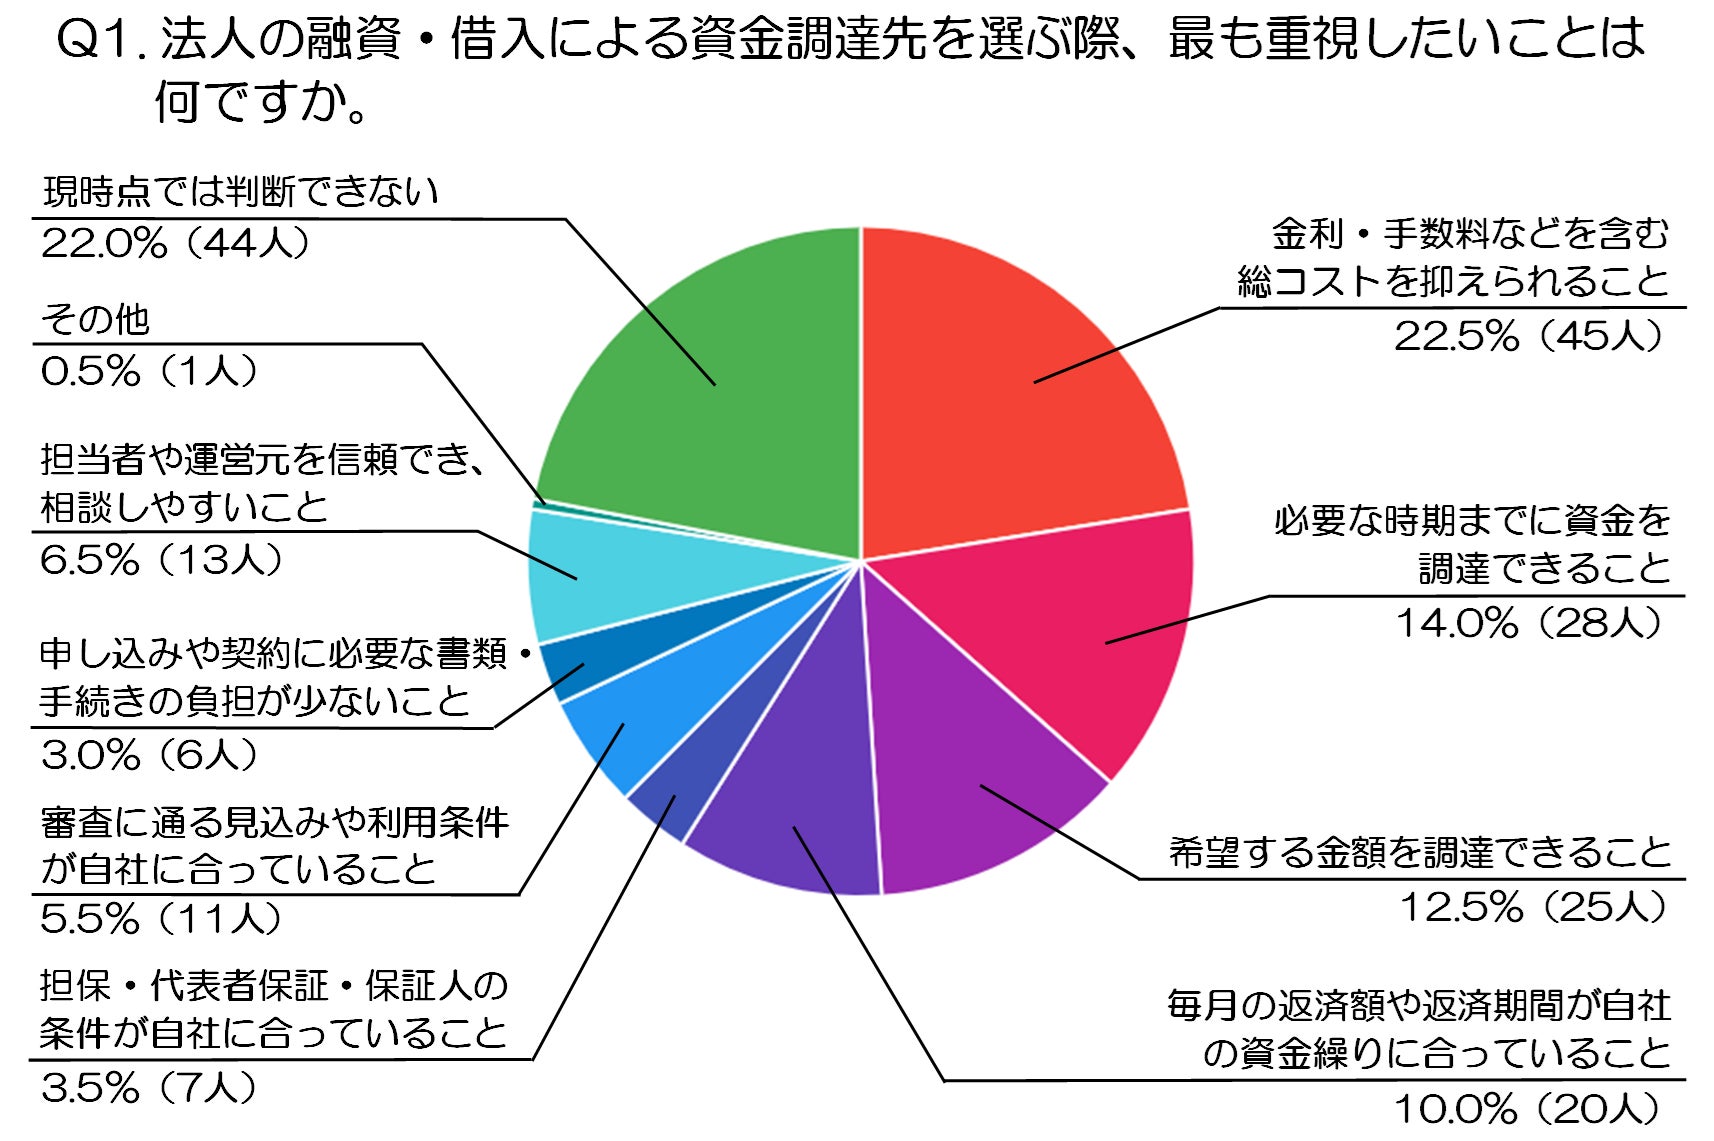
Q1.法人の融資・借入による資金調達先を選ぶ際、最も重視したいことは何ですか。

-
最も多かった回答は「金利・手数料などを含む総コストを抑えられること」で、22.5%(45人)でした。金利だけでなく手数料まで含めた支出全体を基準に置く姿勢がうかがえます。
-
次いで多かったのは「現時点では判断できない」の22.0%(44人)でした。1位との差は0.5ポイント(1人)にとどまっており、重視する軸を定められていない層が最多層とほぼ同じ規模で存在していることになります。
-
3番目に多かったのは、「必要な時期までに資金を調達できること」が14.0%(28人)でした。支払期日や入金サイクルに間に合うかどうかという、時間の制約を優先する判断です。
-
続いて、「希望する金額を調達できること」は12.5%(25人)、「毎月の返済額や返済期間が自社の資金繰りに合っていること」は10.0%(20人)でした。前者は調達の入口、後者は調達後の運転資金に関わる観点で、必要額と返済負担のどちらを起点にするかが分かれています。
-
また、「担当者や運営元を信頼でき、相談しやすいこと」は6.5%(13人)、「審査に通る見込みや利用条件が自社に合っていること」は5.5%(11人)でした。条件面が固まっていない段階では、人や審査そのものは最優先にはなりにくいようです。
-
そのほか、「担保・代表者保証・保証人の条件が自社に合っていること」は3.5%(7人)、「申し込みや契約に必要な書類・手続きの負担が少ないこと」は3.0%(6人)でした。いずれも実務上は重い論点ですが、「最も重視する1つ」としては選ばれにくい結果となりました。
-
「その他」は0.5%(1人)にとどまっています。用意した選択肢で、判断軸のほとんどを拾えていたと考えられます。
-
上位2つを合わせると44.5%(89人)です。「総コスト」という明確な軸を持つ層と、軸を定められていない層が同程度に存在している点が、今回の調査で最も特徴的な結果でした。
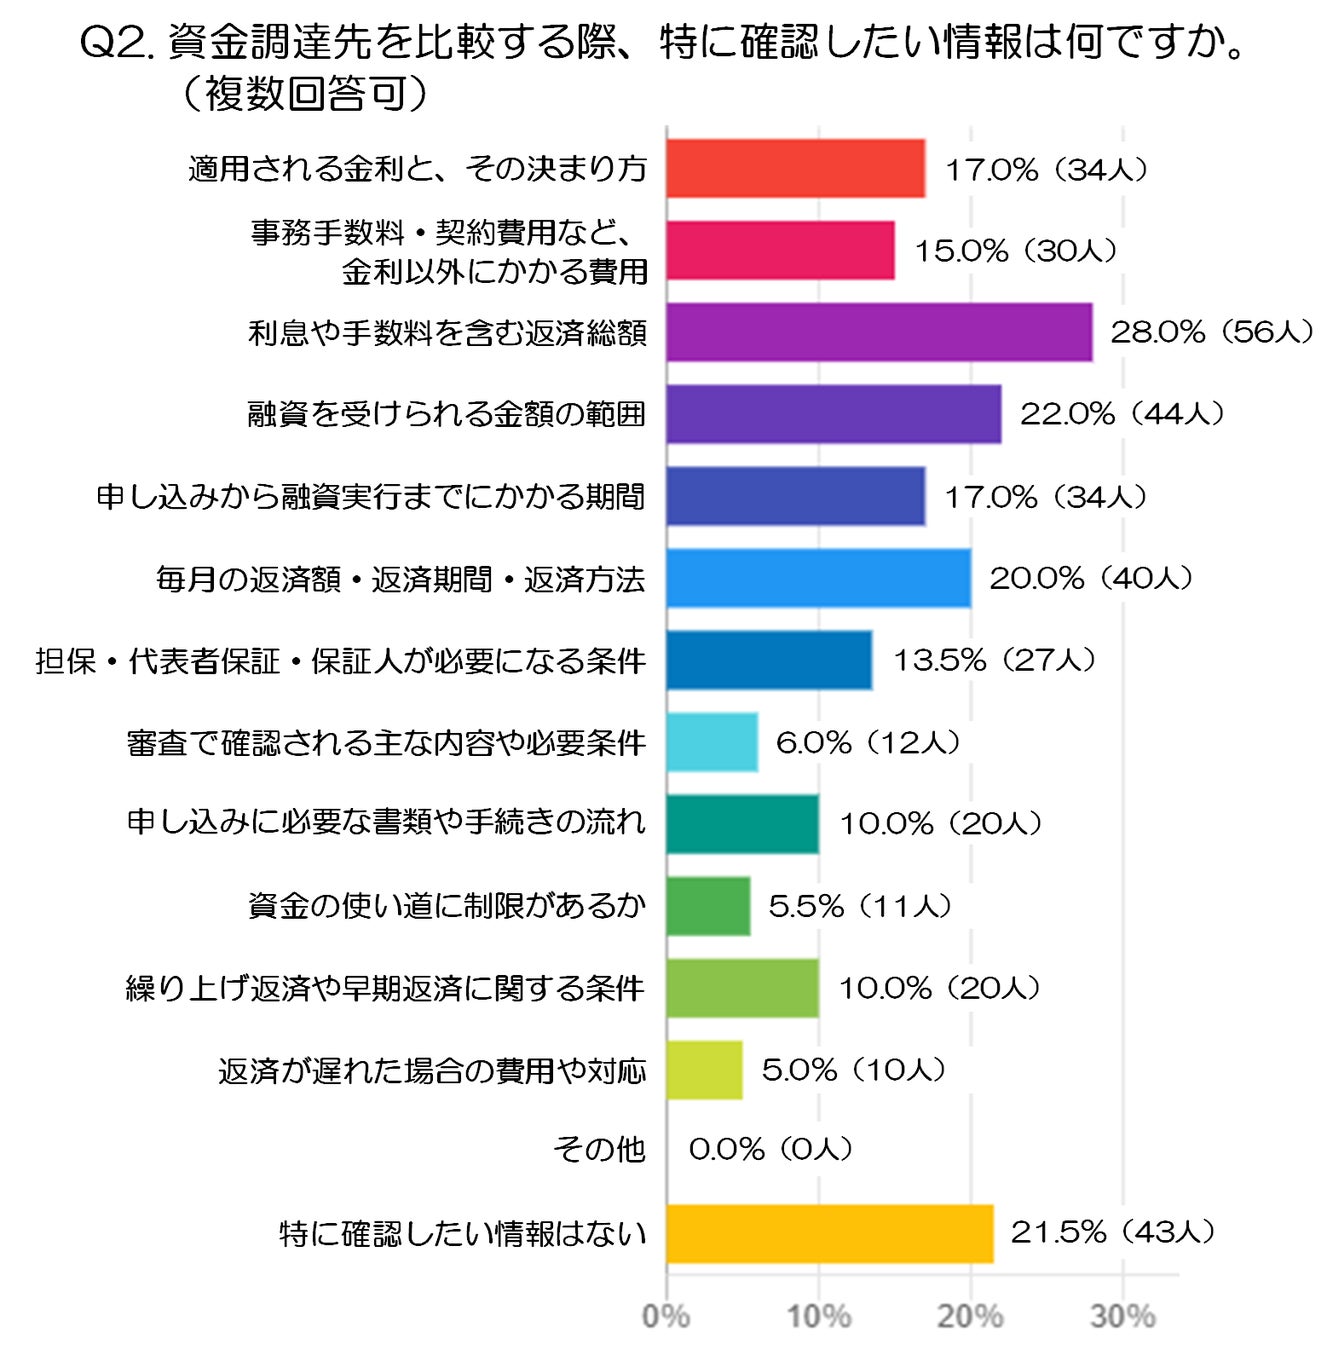
Q2.資金調達先を比較する際、特に確認したい情報は何ですか。(複数回答可:注1)

-
最も多かった回答は「利息や手数料を含む返済総額」で、28.0%(56人)でした。個別の料率ではなく、最終的にいくら支払うことになるのかという一本の数字で比べたいという意向が表れています。
-
次いで多かったのは「融資を受けられる金額の範囲」の22.0%(44人)でした。必要額に届かない調達先は比較の土俵に乗らないため、早い段階で確認したい情報と言えます。
-
3番目に多かったのは、「毎月の返済額・返済期間・返済方法」が20.0%(40人)でした。返済が始まった後の資金繰りに直結するため、総額と並べて見られています。
-
続いて、「適用される金利と、その決まり方」は17.0%(34人)、「申し込みから融資実行までにかかる期間」は17.0%(34人)でした。金利は1位の「返済総額」より11.0ポイント低く、率そのものよ
-
り支払総額で判断する傾向がうかがえます。
-
また、「事務手数料・契約費用など、金利以外にかかる費用」は15.0%(30人)、「担保・代表者保証・保証人が必要になる条件」は13.5%(27人)でした。表面金利に含まれない費用や、経営者個人に及ぶ負担への関心も一定数あります。
-
そのほか、「申し込みに必要な書類や手続きの流れ」は10.0%(20人)、「繰り上げ返済や早期返済に関する条件」は10.0%(20人)でした。手続きの負担と、契約後に調整できる余地に関する項目です。
-
さらに、「審査で確認される主な内容や必要条件」は6.0%(12人)、「資金の使い道に制限があるか」は5.5%(11人)でした。いずれも申し込み後に判明することが多く、比較の段階では優先されにくいようです。
-
続いて、「返済が遅れた場合の費用や対応」は5.0%(10人)、「その他」は0.0%(0人)でした。遅延時の扱いは契約前に確認しておきたい情報ですが、比較の観点としては選ばれにくい結果でした。
-
なお、「特に確認したい情報はない」は21.5%(43人)でした。順位に置き換えると2位に並ぶ規模であり、Q1で「現時点では判断できない」と答えた22.0%(44人)とほぼ同じ水準です。
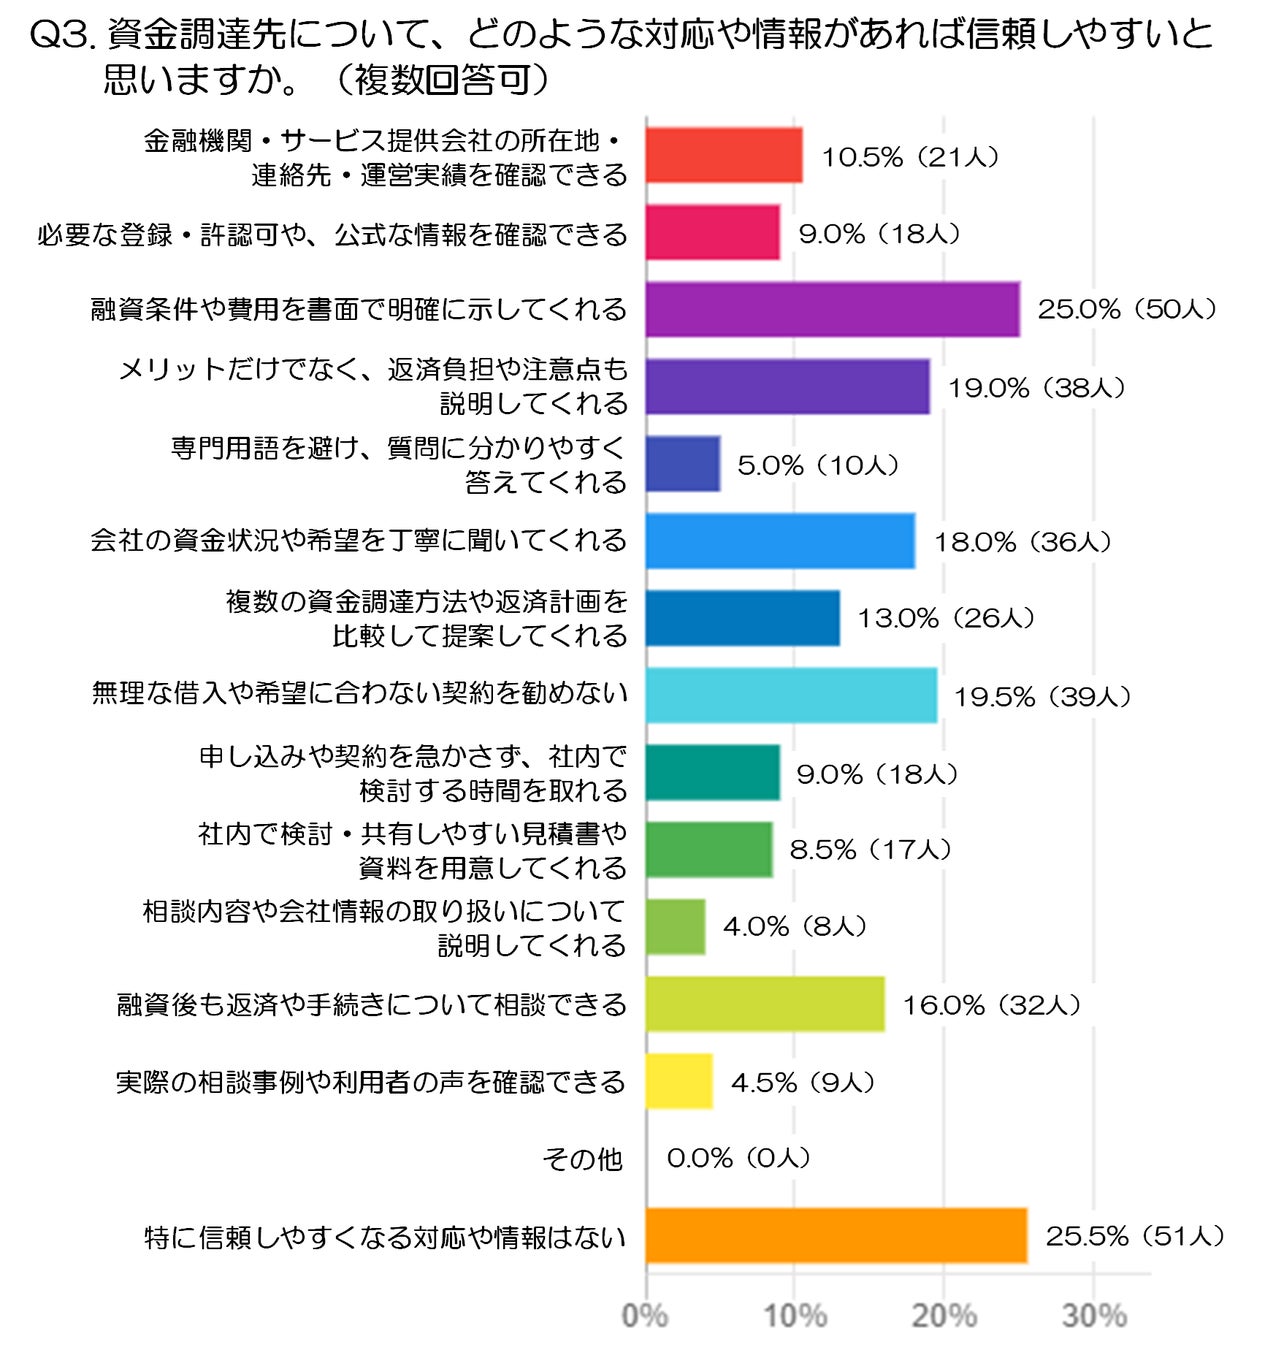
Q3.資金調達先について、どのような対応や情報があれば信頼しやすいと思いますか。(複数回答可:注2)

-
最も多かった回答は「融資条件や費用を書面で明確に示してくれる」で、25.0%(50人)でした。口頭の説明ではなく、後から読み返せる形で条件が残ることが信頼の起点になっています。
-
次いで多かったのは「無理な借入や希望に合わない契約を勧めない」の19.5%(39人)でした。契約を取りにいかない姿勢そのものが、評価の対象になっていることが分かります。
-
3番目に多かったのは、「メリットだけでなく、返済負担や注意点も説明してくれる」が19.0%(38人)でした。良い面だけを示されると、かえって判断材料が足りないと受け取られるようです。
-
続いて、「会社の資金状況や希望を丁寧に聞いてくれる」は18.0%(36人)、「融資後も返済や手続きについて相談できる」は16.0%(32人)でした。契約前のヒアリングと契約後の窓口という、期間の異なる2つの接点が近い水準で並んでいます。
-
また、「複数の資金調達方法や返済計画を比較して提案してくれる」は13.0%(26人)、「金融機関・ サービス提供会社の所在地・連絡先・運営実績を確認できる」は10.5%(21人)でした。選択肢を並べてもらうことと、相手が実在し実績を持つことの確認が求められています。
-
そのほか、「必要な登録・許認可や、公式な情報を確認できる」は9.0%(18人)、「申し込みや契約を急かさず、社内で検討する時間を取れる」は9.0%(18人)でした。公的な裏づけと、社内で持ち帰る時間が同じ重みで見られています。
-
さらに、「社内で検討・共有しやすい見積書や資料を用意してくれる」は8.5%(17人)、「専門用語を避け、質問に分かりやすく答えてくれる」は5.0%(10人)でした。判断が担当者ひとりで完結しない場面を想定した項目です。
-
続いて、「実際の相談事例や利用者の声を確認できる」は4.5%(9人)、「相談内容や会社情報の取り扱いについて説明してくれる」は4.0%(8人)でした。第三者の声や情報管理の説明は、条件の明示ほどには重視されていません。
-
「その他」は0.0%(0人)にとどまっています。
-
なお、「特に信頼しやすくなる対応や情報はない」は25.5%(51人)でした。選択肢の中で最も多い「書面での明示」25.0%(50人)を0.5ポイント(1人)上回っており、どの対応でも信頼にはつながらないと考える層が一定数いることを示しています。
まとめ:条件を「書面で」示されることが、比較の入口になる
今回の調査では、資金調達先を選ぶ際に最も重視されるのは「金利・手数料などを含む総コストを抑えられること」22.5%(45人)であり、比較の際に最も確認したい情報は「利息や手数料を含む返済総額」28.0%(56人)でした。金利という率ではなく、最終的にいくら支払うことになるのかという総額で比べたい、という一貫した意向が読み取れます。
一方で、Q1の「現時点では判断できない」22.0%(44人)、Q2の「特に確認したい情報はない」21.5%(43人)、Q3の「特に信頼しやすくなる対応や情報はない」25.5%(51人)と、いずれの設問でも2割超が判断を保留していました。関心が低いというよりも、比べるための情報がそろっておらず、比較の土俵に上がれていない状態と考えられます。資金調達の条件は調達先ごとに提示の仕方が異なり、横に並べること自体が難しいためです。
これから資金調達を検討される場合は、金利だけでなく、手数料を含めた返済総額と毎月の返済額を同じ様式にそろえて書き出したうえで比較するとよいでしょう。条件は口頭ではなく書面で示してもらい、社内で共有できる形にしておくと、判断の根拠が後から確認できます。また、返済負担や注意点まで説明があるか、検討の時間を確保してもらえるかも、あわせて見ておくと安心です。
アクト・ウィル株式会社の公式サイトでは、お取り扱いしている各種融資の内容、お問い合わせから融資実行までの流れ、返済例のシミュレーションを公開しています。資金調達の条件を比較・検討される際の参考として、ぜひご覧ください。
調査概要
調査日: 2026年9月15日
調査対象地域: 全国
調査機関: Freeasy
調査方法: オンラインアンケート調査
調査対象・人数: 30〜69歳の経営者・役員のうち、自社の資金繰り・資金調達の判断に関わっている方200名
※本調査は、スクリーニング設問で「自分が中心となって判断している」「ほかの経営者・役員・担当者と相談しながら判断に関わっている」「最終判断はしないが、報告を受けたり意見を伝えたりすることはある」と回答した方のみを対象としています。
<<調査結果の利用条件>>
-
情報の出典元として「法人専用ビジネスローンならアクト・ウィル株式会社」を明記してください。
-
ウェブサイトで使用する場合は、出典元として、下記リンクを設置してください。
アクト・ウィル について
アクト・ウィル株式会社は、東京都豊島区東池袋に本店を置く、法人向けビジネスローンの貸金業者です。2013年の設立以来、運転資金や仕入資金、つなぎ資金を必要とする事業主に向けて、担保や手形、売掛債権を活用した融資を提供しています。
Point(1)担保にできる資産に応じて選べる、幅広い融資メニュー
信用保証融資、不動産担保融資、商業手形割引、有価証券担保融資、商業手形担保融資、売掛債権担保融資を取り扱っており、このほかファクタリングと車担保融資にも対応しています。不動産担保融資は5,000万円まで、売掛債権担保融資は2億円以内を上限としており、資金の規模と手元の資産に応じて方法そのものを選べます。不動産や有価証券を売却せずに資金化できる点も特徴です。
Point(2)独自のスピード審査システムで、最短当日の融資実行に対応
お問い合わせ・ご相談から仮審査、本審査、ご融資実行までを4つのステップに整理し、独自の審査基準ですばやく仮査定を行っています。必要書類はFAXまたはメールでの送付にも対応し、遠方の場合は全国への出張も承ります。ご相談とお見積もりは無料で、フリーダイヤルの受付は平日10時から18時までです。
Point(3)大手金融出身のスタッフが、経営相談の視点で応対
「金融アドバイザーとしての立場で経営コンサルティングに従事する」を理念に掲げ、大手金融会社で10年以上の経験を積んだスタッフが在籍しています。使い道が発生した都度の機械的な対応ではなく、事業の先々の発展まで踏まえた融資のアドバイスを行う方針です。2013年の設立以来、貸金業登録と日本貸金業協会への加盟、主要取引銀行を公式サイトで公開しています。
アクト・ウィル 概要
社名 :アクト・ウィル株式会社
代表者 :代表取締役 谷口友祐
所在地 :東京都豊島区東池袋3-11-9
登録番号:東京都知事(5)第31521号
加盟団体:日本貸金業協会会員第005834号
営業種目:信用保証融資、不動産担保融資、商業手形割引、有価証券担保融資、商業手形担保融資、ファクタリング、車担保融資、売掛債権担保融資