

株式会社 No.1のプレスリリース
約10年分、37,751件の申し込みデータを独自解析。資金需要は設備投資から月次の支払いへ、ファクタリングは「事業を支える運転資金」の手段に

株式会社No.1(本社:東京都豊島区、代表取締役:濵野 邦彦)は、2016年から2026年までの約10年間で蓄積した自社ファクタリング事業の申し込みデータをもとに、中小企業の資金繰りや経営実態に関する分析を行いました。
株式会社No.1では中小企業を中心に、企業の経営課題、事業資金繰り課題解決に向けたファクタリング事業を展開しています。
この10年間で、中小企業を取り巻く環境は大きく変化しています。コロナ禍や物価・原材料価格の上昇、人手不足、ゼロゼロ融資の返済開始、金利環境の変化など、事業者の資金繰りに影響するさまざまな出来事がありました。一方、ファクタリングの利用者も、業種や地域、事業規模、資金使途などの面で変化しています。
本レポートでは、約10年分の自社データから、ファクタリングの利用件数や業種、地域、利用者の事業規模、資金使途などの推移を分析しました。単なる利用動向だけではなく、その変化と社会・経済環境を照らし合わせることで「どのような事業者が、なぜ、何のために資金を必要としているのか」を読み解き、中小企業の資金繰りの現在地を明らかにします。
<調査概要>
調査主体:株式会社No.1
調査方法:当社データ管理システムに記録された申し込みデータを参照
● 業種別申し込みシェア:2016〜2026年
● 地域別申し込みシェア:2017〜2026年
● ファクタリング利用使途:2022〜2026年
● 新規利用者の買取実績(買取金額が記録された案件):2022〜2026年
● ファクタリング利用事業者の事業規模別内訳 :2016、2019、2021、2023、2025、2026年
※分析対象:当社の管理システムに記録された申し込みデータに限る。買取実績は、このうち買取金額が記録されている案件を対象
調査期間:2026年8月中旬〜9月上旬
調査対象:2016年1月〜2026年7月に当社へ申し込みのあった事業者の申し込み数37,751件
【調査サマリー】
● 新規利用件数および買取金額は増加傾向にあり、1件当たりの取引規模も拡大している
● 利用地域は関東集中から全国へ分散・拡大している
● 利用目的は「外注費・下請け支払い」「材料・仕入・商品代」「給与・人件費」の3項目が全体の過半数を占めている
ファクタリングの新規利用件数・買取金額は共に増加傾向にある

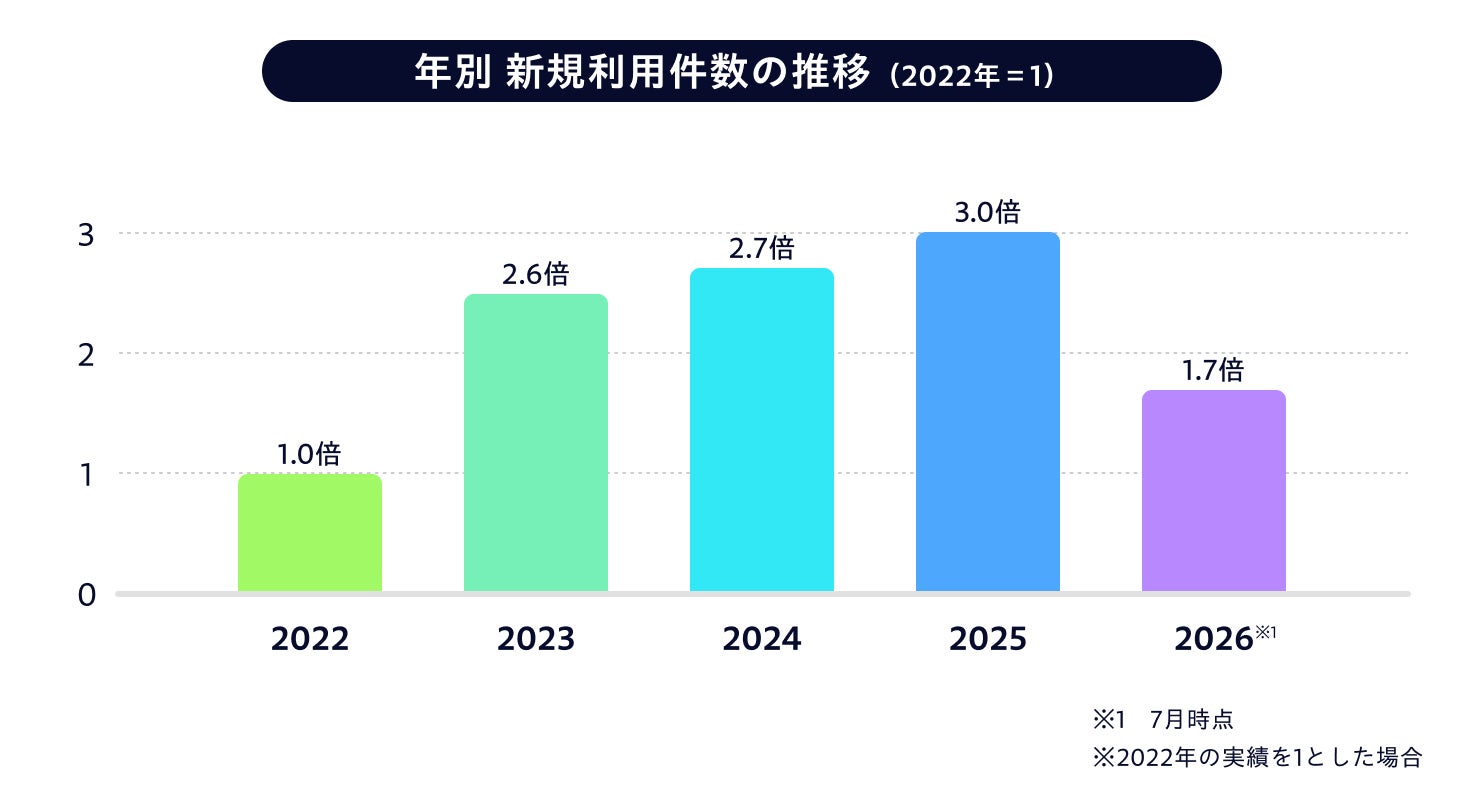
株式会社No.1におけるファクタリングの新規利用件数は、2022年から2025年にかけて約3倍に増加しました。特に2023年に大きく伸び、その後も高い水準で推移していることからも、ファクタリングの利用が広がっていることが分かります。2026年も、年の途中でありながら前年同様の新規利用件数が見込まれます。

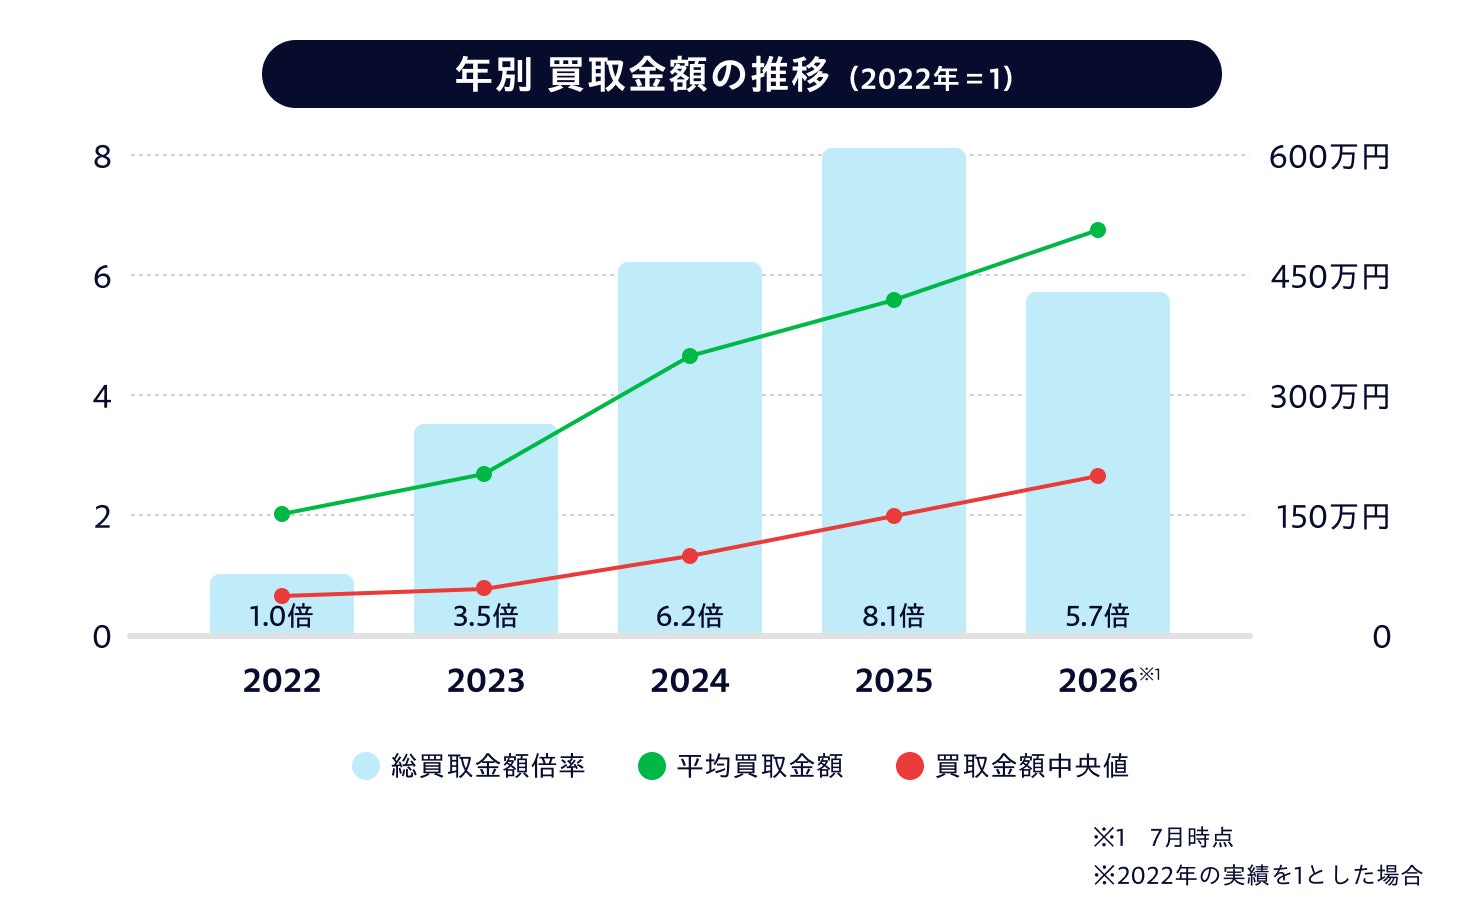
また同期間の買取金額合計は2025年時点で約8.1倍に拡大しました。新規利用件数の伸びを大きく上回っていることから、利用数の増加だけではなく、1件当たりの取引規模も拡大していることがうかがえます。
平均買取金額は、2022年の約152万円から2025年にかけて約418万円に上昇し、中央値も50万円から150万円へと大幅に増加しました。よりまとまった資金を必要とする事業者による利用が、増えていることが分かります。
さらに、2023年から2025年にかけて、1,000万円を超す大型案件の件数も3倍に増加しました。顧客からの買取金額が大きく伸びている背景には、こうした高額取引の増加もあると考えられます。
新規利用件数、平均値、中央値、大型案件のいずれも上昇していることから、近年は「利用者の増加」と「1件当たりの取引規模の拡大」が同時に進んでいるようです。
業種別の利用状況

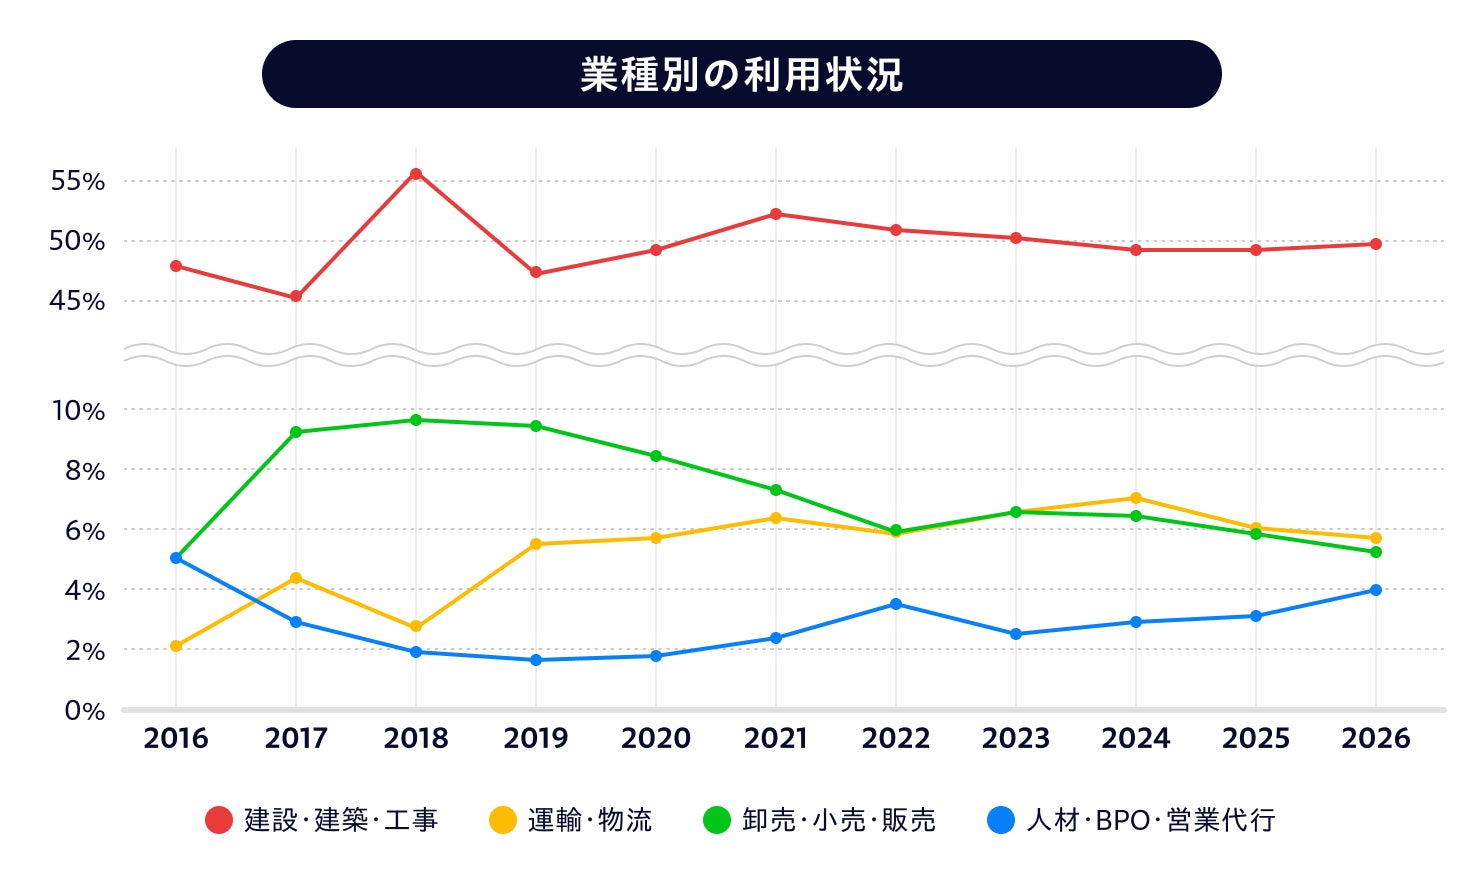
業種別の利用状況を見ると、建設・建築・工事業は2017年から2026年の10年間を通じて一度も首位を譲らず、全体の45〜56%を占め続けています。
また運輸・物流業は、2018年の2.7%から2024年には7.0%まで上昇しており、数年間で特に大きく構成比が変化した業種の一つです。しかしその後は2025年に6.0%、2026年には5.7%と、ゆるやかな下降に転じています。実際の利用者によると、この上昇の背景には、燃料費の高騰や2024年の物流問題といった社会課題が挙げられています。
一方、卸売・小売・販売業は、2018年の9.6%をピークに下降傾向が続き、2026年には5.2%となっています。対照的に、製造業は2021年の3.6%を底に上昇へ転じ、2026年には5.7%まで増えています。こちらの場合は、原料費高騰などの影響が大きいとの声が、実際の利用者より挙がっています。
なお、近年新たな動きが見られるのが、人材・BPO・営業代行業です。構成比は2024年の2.9%から2025年には3.1%、2026年には4.0%へと上昇しています。実際の利用者の一部では、退職や働き手不足による人手不足や人件費高騰が要因となっているようです。
その他、業種の自由記述を見ると、2023年には確認されなかった「AI開発」が、2026年には9件となっています。
ファクタリング利用が全国へ拡大 地域分布が増加し「定着」の段階へ
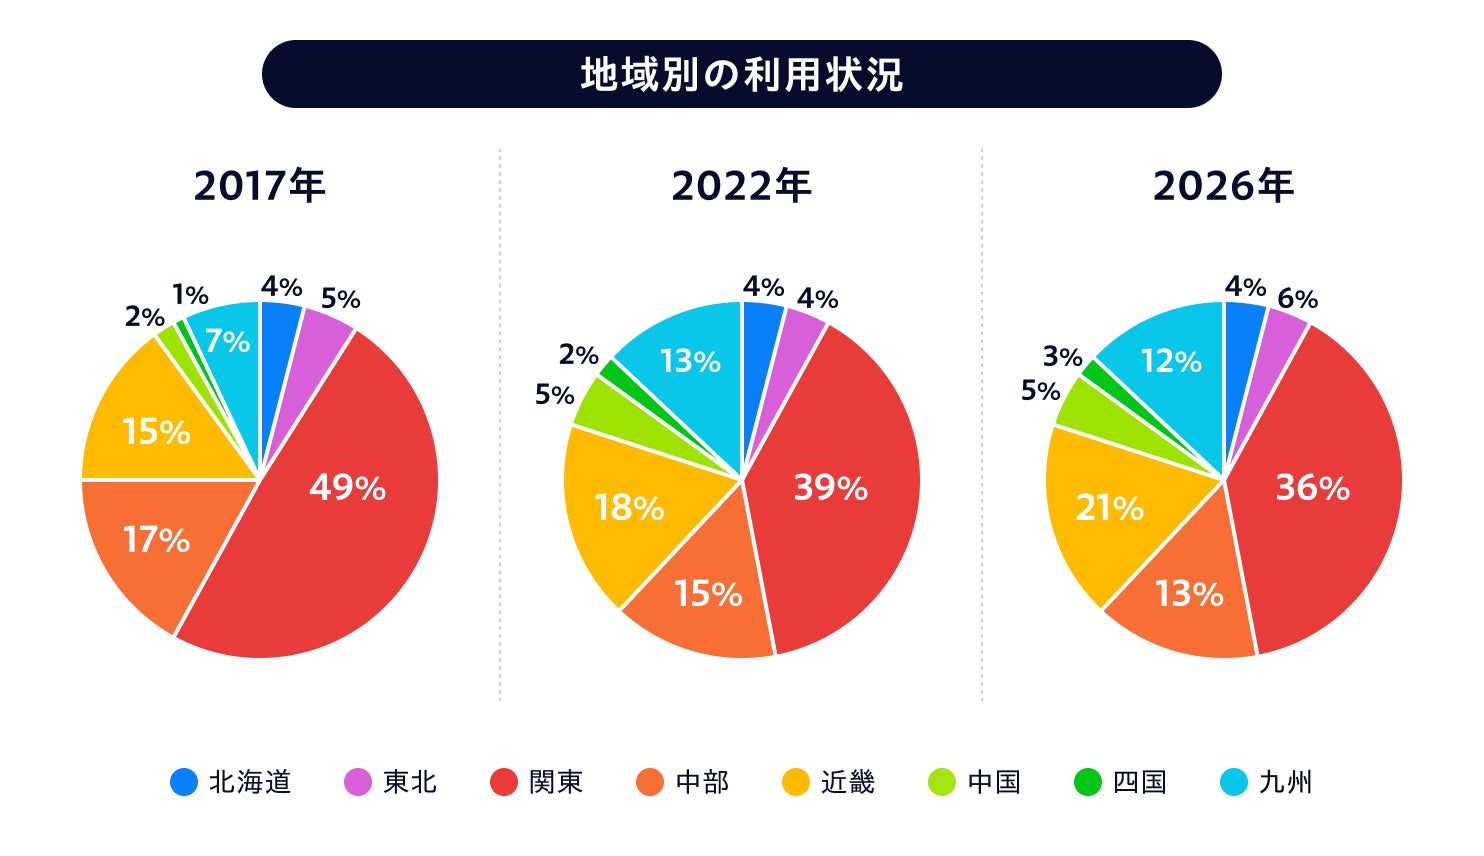
地域別の利用状況を見ると、2017年から2026年の10年間でファクタリングの利用地域が大きく広がっていることが分かりました。
2017年は関東が49%、中部が17%、近畿が15%を占める一方、四国は1%、中国は2%、北海道は4%でした。当時は関東を中心に、営業活動が届きやすい地域へ利用が偏っていたことがうかがえます。しかし、2024〜2026年には関東・中部の割合が減り、相対的にその他の地域のシェアが増えました。つまり、利用が全国へ広がったのです。
このように利用範囲が全国へ広がった背景には、新たな資金繰り手段としてのファクタリングの認知拡大や、地方ならではの厳しい経済事情があると考えられます。
中でも変化が大きかったのは、九州、中国、四国です。2017年から2026年にかけて、九州は7%から12%、中国は2%から5%、四国は1%から3%に上昇しました。これらの地域で利用比率が大きく伸び始めたのは、2019年以降です。
2022年以降については、地域別の構成比に大きな変化が見られなくなりました。各地域の変動はおおむね3ポイント以内に収まっています。
ファクタリング利用事業者の事業規模中央値は急低下後、徐々に回復傾向

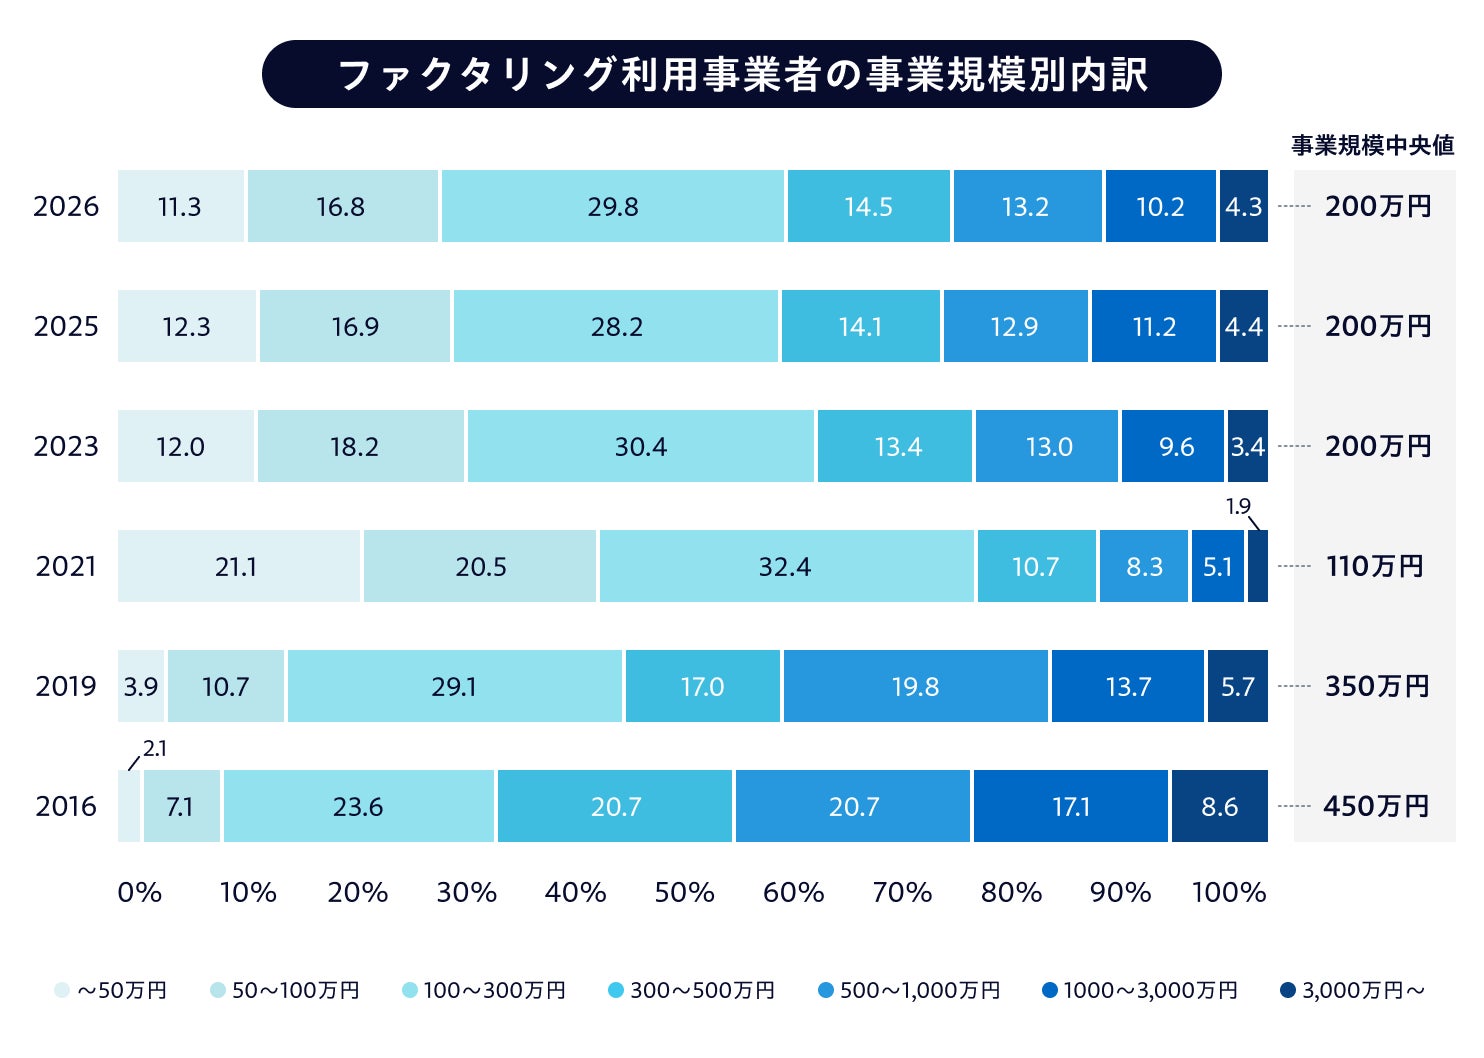
ファクタリング利用事業者の事業規模別内訳を見ると、2019年までは事業規模300万円以上の事業者が全体の過半数を占めており、比較的規模の大きい事業者による利用が中心でした。
しかし、2020〜2022年には新型コロナウイルス感染拡大の影響により、急速な小口化が進みます。利用者の事業規模中央値は2019年の350万円から2021年には110万円となり、事業規模50万円未満の割合も2019年の3.9%から2021年には約21%と大幅に増加しました。
その後、2023年以降は再び利用者の事業規模帯が拡大しています。時期が重なっていることから、ここにはゼロゼロ融資返済の開始や、銀行与信の厳格化の影響があると考えられます(※1)。利用者の事業規模500万円以上の構成比は2021年の15.3%から2025年には28.5%まで増え、事業規模中央値も200万円程度まで増えました。とはいえ2019年の中央値350万円には届いておらず、2026年でも事業規模100万円未満の事業者が20%台に上っています。
2020〜2022年で特に変化が大きかったのが運輸・物流です。利用者の事業規模中央値は2021年には60万円となり、他の業界と比べて大幅に低下しました。IT・WEB・コンサルでも同様に、利用者の事業規模中央値は70万円と大きく低下しました。
6割超が「外注費・仕入・給与」 ファクタリングは月次の支払いをつなぐ資金調達手段に

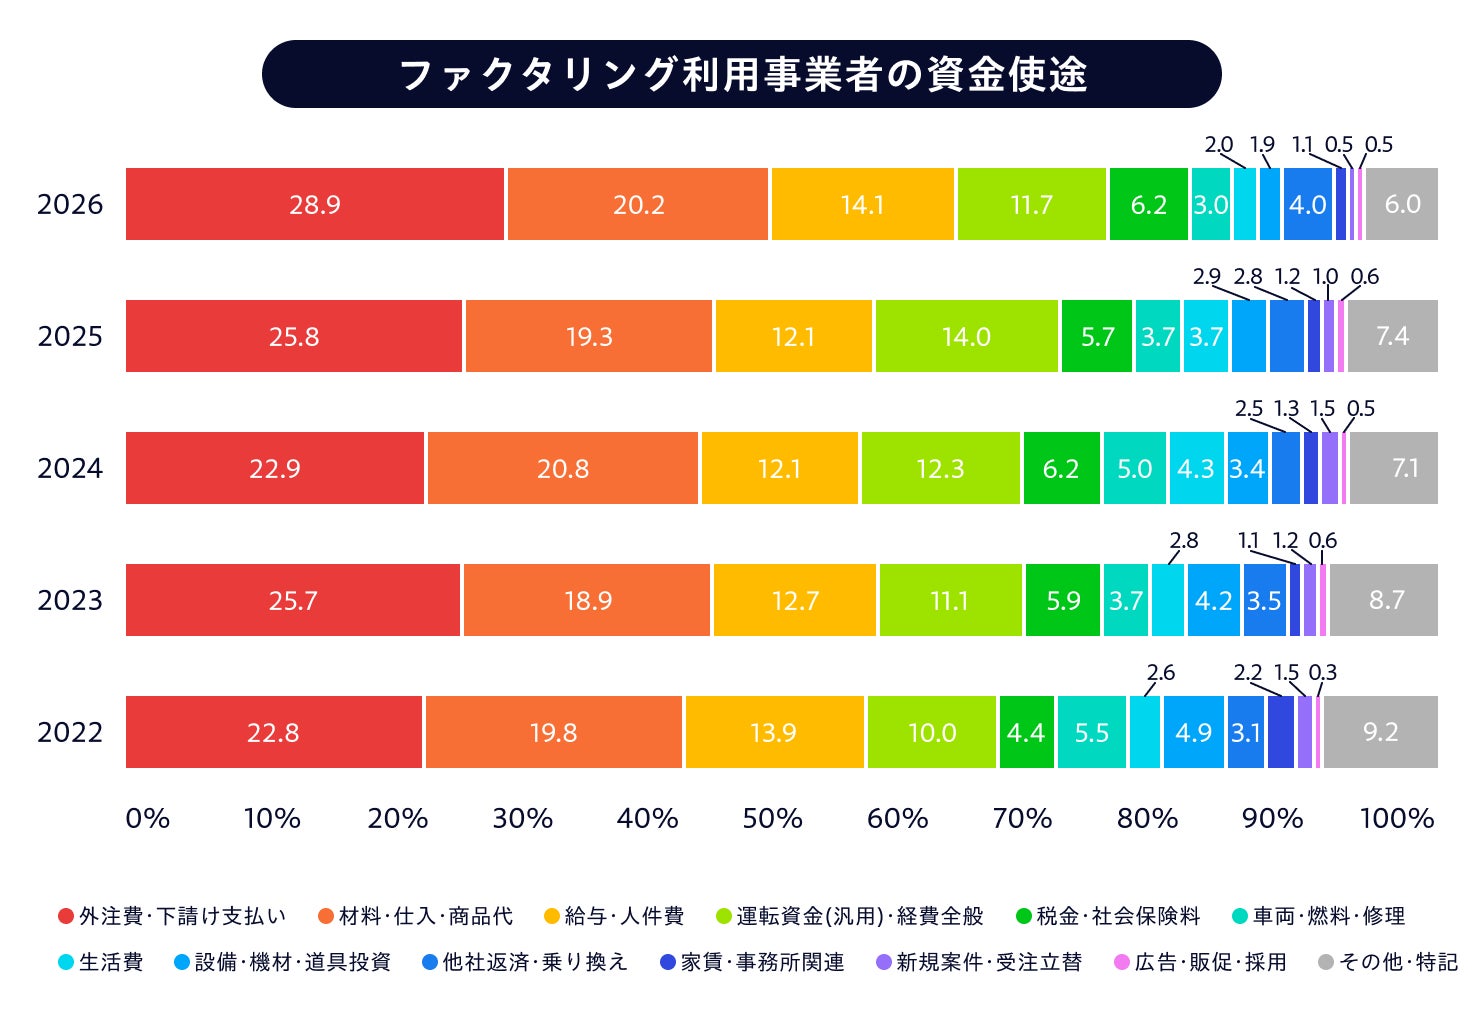
2022年〜2026年の資金使途を見ると「外注費・下請け支払い」「材料・仕入・商品代」「給与・人件費(従業員給与支払い)」の3項目が全体の過半数を占め、2026年には63.2%と調査期間中で最も高い水準となっています。
「税金・社会保険料」を目的とした利用も増加傾向にあり、構成比は2022年の4.4%から2023年に5.9%、2024年には6.2%まで上昇しました。
一方で「設備・機材・道具投資」を目的とした利用は減少し、2022年には4.9%を占めていましたが、2026年には1.9%となっています。同様に「車両・燃料・修理」を目的とした利用も、2022年の5.5%から2026年には3.0%へ低下しています。
なお資金使途は、業種ごとに異なる特徴が見られます。建設業では「外注費」が33.6%、製造業では「材料・仕入」が37.5%、運輸・物流業では「車両・燃料」が27.6%、人材・代行業では「給与」が23.2%です。IT・WEB・コンサル業は建設業と同様に「外注費」が高く、26.9%となっています。実際の利用者を見ても、事業拡大に向けた投資目的の利用ではなく、事業を続けていく上で発生する支払いのための利用が増加しているようです。
専門家による考察

税理士法人加藤税理士事務所 代表税理士 加藤大輔
今回のデータで最も注目すべきは、資金使途の変化だと考えます。設備・機材への投資を目的とした利用が4.9%から1.9%へ減る一方、外注費・仕入・給与という毎月必ず発生する支払いが6割を超えました。資金需要の重心が「攻め」から「守り」へ移っていることが、数字にはっきり表れています。
私が日常的に目にするのも、まさにこの構造です。試算表は黒字なのに手元の現金が足りない。売上の入金は2か月先なのに、外注先への支払いと給与は今月来る。とりわけ建設業の外注費、人材サービス業の給与のように、立替期間が長い業種ほどこの負担は重くなります。業種によって資金使途の傾向が明確に分かれているという今回の結果は、この立替構造の差をそのまま映したものと言えるでしょう。
もう一点、見過ごせないのが、「税金・社会保険料」を目的とした利用が4.4%から6.2%へ増えている点です。納税や社会保険料のために資金を調達せざるを得ない状況は、資金繰りが相当に切迫しているサインです。ただし、この局面で最初に検討すべきは資金調達ではありません。国税・地方税には「換価の猶予」「納税の猶予」、社会保険料にも同様の猶予制度があり、要件を満たせば分割納付や延滞税の軽減が認められます。まずは顧問税理士や所轄の窓口に相談し、制度で対応できる部分を整理したうえで、それでも埋まらない期間のつなぎとして売掛債権の資金化を検討する。この順序を守ることが重要です。
ファクタリングは、借入と異なり負債を増やさず、担保も保証人も不要で、入金までが早い。この特性は、支払いサイトのズレを埋める手段として合理的です。2026年1月に施行された中小受託取引適正化法により手形払いが制限され、これまで手形割引で対応していた資金需要の受け皿としても、今後役割が増していくと見ています。
一方で、手数料を借入金利と単純に比較することはできません。手数料率を実際の入金までの期間で年率に換算すると、想像以上の水準になることがあります。継続的に利用する場合は特に、コストを年間ベースで把握しておく必要があります。契約形態によっては実質的に貸付とみなされる例もありますので、条件は必ず書面で確認し、判断に迷う場合は顧問税理士にご相談ください。
その意味で、株式会社No.1が10年分の取引データをこうした形で開示したことには意義があります。このように実績を透明にして公表する事業者が増えることは、利用する側が比較・判断できる環境につながります。資金繰りの選択肢が増えること自体は、中小企業にとって前向きな変化です。大切なのは、その選択肢を「何のために、どの順番で使うか」を経営者自身が設計することだと考えます。
今後の見通し
ファクタリングの市場は、代替的な資金調達手段に対する需要の増加や、売掛金管理などの非中核業務を外部へ委託する動きによって、今後も成長が続いていくでしょう。Straits Researchによると、世界のファクタリング市場は2034年までに7兆6,200億米ドルに達し、2026年から2034年までの期間、年平均6.0%で成長する見込みです(※2)。
今回の調査では、ファクタリングの新規利用件数が増加しただけではなく、初回の買取金額や1件当たりの取引規模も拡大していることが分かりました。利用地域は関東中心から全国へ広がり、小規模事業者の利用が定着する一方で、中堅規模の事業者による利用も増えています。今後は小規模事業者による短期・小口の利用と、中堅事業者による比較的大きな運転資金の調達が併存する市場になっていくことが予想されます。
こうした市場の変化と並行して、中小企業の資金繰りを取り巻く取引環境の整備も段階的に進んでいます。2020年4月に施行された改正民法では、譲渡制限特約が付された債権についても、原則として債権譲渡の効力が妨げられない仕組みとなり、売掛債権を資金調達に活用しやすい環境が整いました(※3)。その後、2024年には公正取引委員会による指導基準の見直しを受け、下請代金の支払いに手形や電子記録債権などを用いる場合、業種を問わず60日以内の支払いサイトとする基準が適用されました(※4)。
2026年1月に施行された中小受託取引適正化法(取適法)では、対象取引における手形払いが禁止されるなど、支払い条件や支払い手段の適正化が進んでいます(※5)。金融庁も紙の約束手形の利用廃止に向け、現金払いや電子的な決済手段への移行を促している他、国土交通省も「下請債権保全支援事業」を2027年3月末まで延長しているなど、売掛債権を活用した資金調達を支援する取り組みが続いています(※6、※7)。この10年間で、債権を譲渡しやすくする制度整備と、企業間取引の支払い条件を適正化する取り組みの両面が進んできたといえるでしょう。
市場の拡大とともに、ファクタリング会社にはこれまで以上にサービスの質や専門性が求められると予想されます。近年は、オンライン完結型の手続きやAIを活用した審査など、ファクタリングサービスのデジタル化も進んでいます。申し込みから審査、契約、入金までにかかる時間が短縮されることで、急な支払いに対応するスピーディな資金調達手段として、ファクタリングの認知や利用はさらに広がっていくでしょう。
またサービスの選択肢が増える中で、利用者は、手数料だけではなく入金までのスピードや契約条件の分かりやすさ、対応可能な金額、サポート体制などを比較して利用するファクタリング会社を選ぶ傾向が強まると考えられます。近年では市場の拡大に伴って新規参入するファクタリング会社が増え、ファクタリングを装った違法な貸付けや不透明な契約をめぐるトラブルも指摘されていますが、ファクタリングを利用する事業者によるサービスの選別が進むことで契約の透明性や実績、サービス品質に優れたファクタリング会社へ利用が集まり、市場全体の健全化が進むことも予想されます。
なお今回の調査では、建設業では「外注費」、製造業では「材料・仕入」、人材・代行では「給与」と、業種によって資金需要の特徴が異なることも確認されました。今後はこうした業種ごとの資金繰り課題に対応した専門特化型のサービスも広がり、利用する事業者が自社の業種や資金使途に合ったサービスを選びやすい環境が整っていくと考えられます。ファクタリング会社には、クラウド会計ソフトとの連携や銀行口座データの自動取得、電子インボイスとの接続といった、企業が日常的に利用する業務システムとの接続性や利便性を高める取り組みも求められるでしょう。
【会社紹介】
会社名:株式会社No.1
代表者:代表取締役 濵野 邦彦
所在地:〒170-0013 東京都豊島区東池袋1丁目18−1 Hareza Tower 20F
設立:2016年1月
主な事業:企業向けファクタリング業務
経営に関する各種コンサルティング業務
企業経営上の各種リスクの調査・分析の委託
ならびに、リスクの評価及びリスク回避の相談の受託業務
コーポレートサイトURL:https://no1service.co.jp
本レポートの詳細ページ:https://no1service.co.jp/news/chushokigyou-no-shikinguri/
※1, 参考:金融庁.「コロナ資金繰り支援策の転換を踏まえた事業者支援の徹底等について」.
https://www.fsa.go.jp/news/r5/ginkou/20240607/yousei.html ,(2024-06-07).
※2 参考:Straits Research .「Factoring Market Size, Share and Industry Analysis, by Factoring Type (Domestic and International), Arrangement Type (Recourse and Non-Recourse), Provider (Banks and NBFCs), End-User (Manufacturing, Transportation and Logistics, Healthcare, Construction, Others), and Regional Forecast, 2026 to 2034」.https://straitsresearch.com/jp/report/factoring-market ,(参照2026-08-22).
※3 参考:e-GOV法令検索.「民法」.https://laws.e-gov.go.jp/law/129AC0000000089 ,(参照2026-08-22).
※4 参考:公正取引委員会.「(令和6年10月1日)手形等のサイトの短縮について」.https://www.jftc.go.jp/houdou/pressrelease/2024/oct/241001_tegata.html ,(参照2026-08-22).
※5 参考:中小企業庁.「中小受託取引適正化法」.https://www.chusho.meti.go.jp/keiei/torihiki/daikin.html ,(参照2026-08-22).
※6 参考:金融庁.「手形・小切手機能の全面的な電子化について」.https://www.fsa.go.jp/policy/tegatakogitte/tegatakogitte.html ,(参照2026-08-22).
※7 参考:国土交通省.「下請債権保全支援事業について〜下請建設企業・資材業者のみなさんへ〜」.https://www.mlit.go.jp/totikensangyo/const/sosei_const_tk2_000033.html ,(参照2026-08-22).