

合同会社LISのプレスリリース
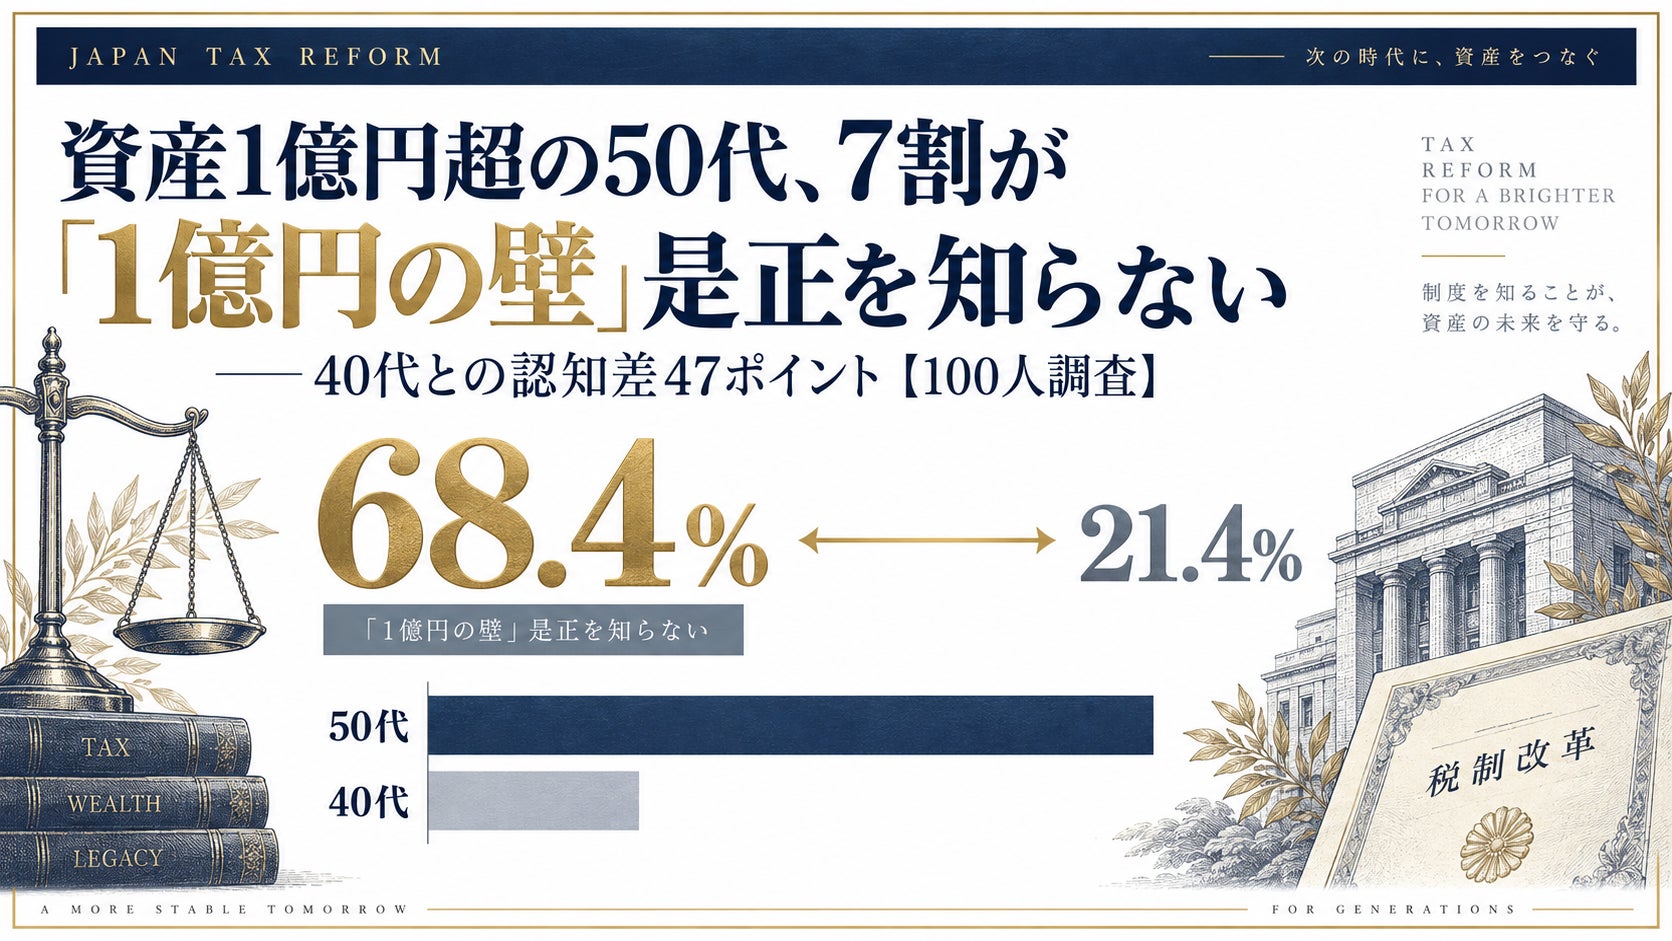
50代の68.4%が特別控除の半減を知らず、40代との認知差は47ポイント——50代の78.9%が増税に実質未対応

合同会社LIS(本社:東京都港区)は、当社が運営する超富裕層向け資産運用メディア「AFFLUENT THEORY(アフルエント・セオリー)」において、純金融資産1億円以上かつ過去1年間に1,000万円以上の含み益が発生した層を対象とした調査を実施しました。本調査では、100名を対象に令和8年度税制改正で決まった「1億円の壁」是正(ミニマムタックスの強化)の認知度と行動意向を分析し、同じ資産規模でありながら年代によって制度への向き合い方が大きく分かれる実態が明らかになりました。
調査の背景・目的
令和8年度税制改正により、「極めて高い水準の所得に対する負担の適正化措置」(通称ミニマムタックス、いわゆる「1億円の壁」是正)が強化されることが決まりました。特別控除額は3億3,000万円から1億6,500万円へ半減し、税率は22.5%から30%へ引き上げられます。適用は令和9年分の所得税からです。
特別控除額が半減することで、これまで対象外だった所得層が新たに課税対象に入る可能性があります。株式や暗号資産の売却益が大きく出た年は、給与や事業所得が例年通りでも基準所得金額が跳ね上がるため、単年度の所得変動が大きい層ほど影響を受けやすい構造です。
そこで本調査では、この改正の影響を受けうる層が制度をどの程度認識し、どう行動しようとしているかを把握することを目的としました。
調査概要
|
調査テーマ |
「1億円の壁」是正に関する富裕層の実態調査 |
|
実施主体 |
合同会社LIS |
|
調査方法 |
オンラインアンケート調査(スクリーニング調査および本調査) |
|
調査期間 |
2026年9月14日〜9月16日 |
|
調査対象 |
純金融資産1億円以上、かつ過去1年間に株式・投資信託・暗号資産等で1,000万円以上の含み益が発生した20歳以上の男女 |
|
サンプル数 |
100 |
調査結果
純金融資産1億円以上かつ含み益1,000万円超の100人を対象に実施した独自調査の結果、令和8年度税制改正で決まった特別控除額の半減について、50代の68.4%が「知らなかった」と回答しました。同じ質問に対し40代で知らなかったのは21.4%で、その差は47.0ポイントに達します。
さらに50代は「自分は対象にはならないと思う」が52.6%(40代は7.1%)、増税を見据えた行動でも「特に何もせず保有を続ける」52.6%と「まだ決めていない」26.3%を合わせて78.9%が実質的に未対応でした。
資産管理会社を「既に活用している」は40代の46.4%に対し50代は5.3%、売却せず資金化する手段を「知らなかった」50代は42.1%にとどまり、資産規模ではなく年代によって制度への向き合い方が分かれる実態が明確に表れています。
本リリースでは、制度の認知度・自身が対象になるかの判断・含み益資産の取り扱い方針・資産管理会社の活用状況・相談先の有無を含む調査結果を、年代別クロス集計とあわせて公開します。
制度の認知度|特別控除額の半減を知らない50代が68.4%
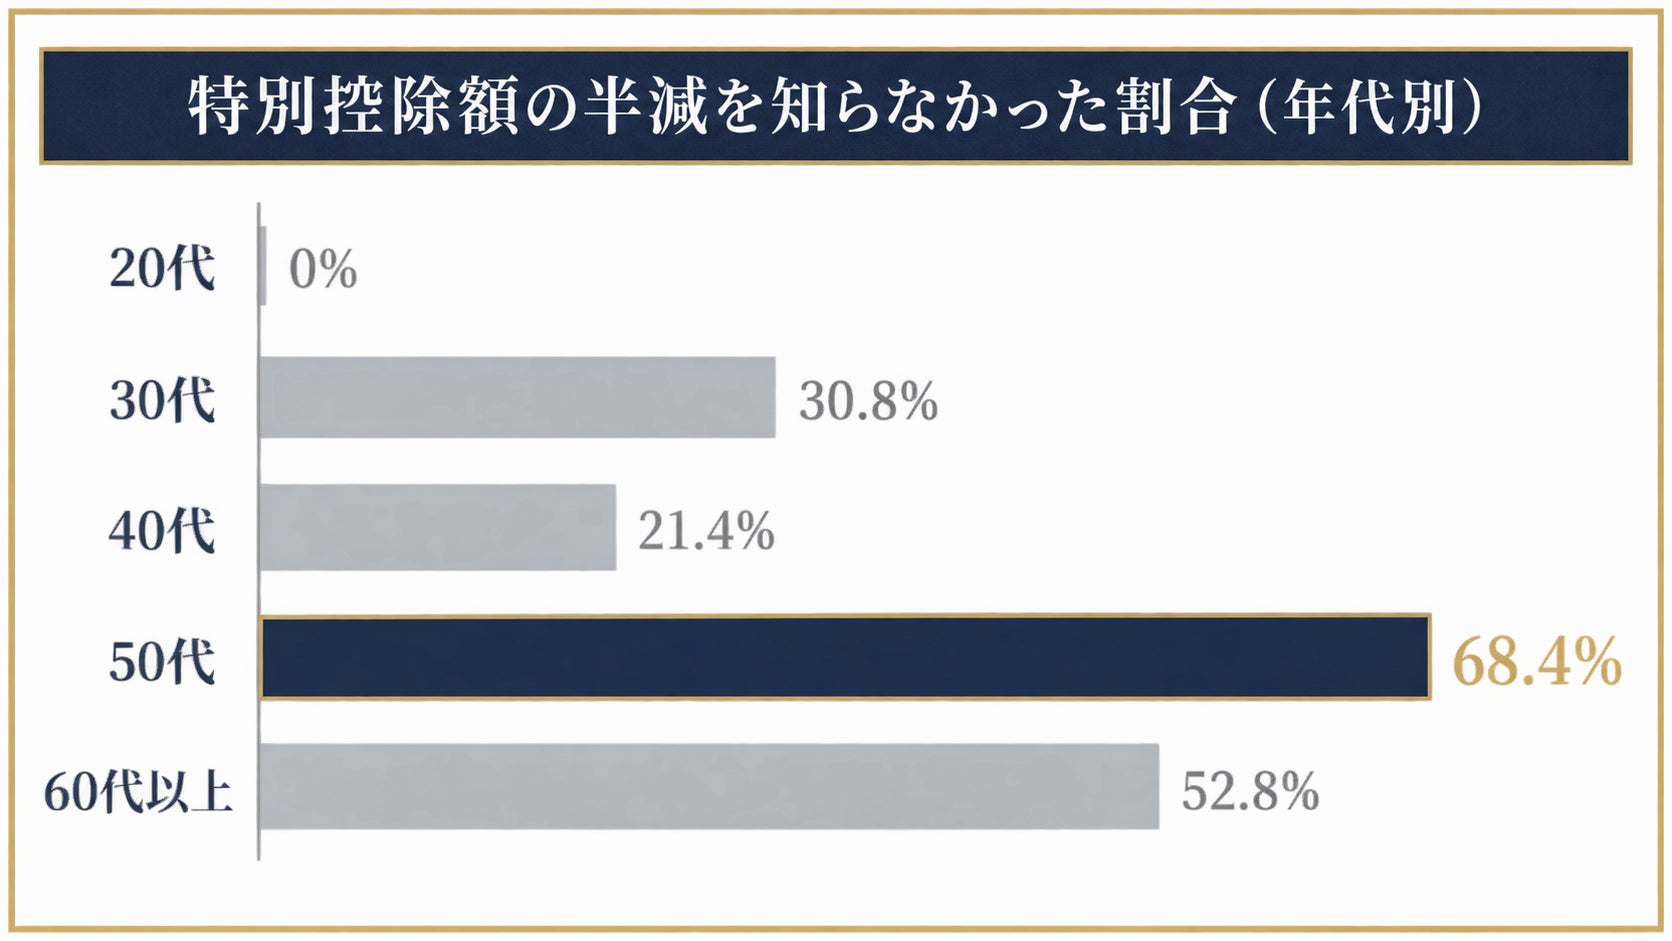
特別控除額が3億3,000万円から1億6,500万円へ半減することについて、50代で「知らなかった」と回答したのは68.4%でした。40代の21.4%と比べて47.0ポイント高く、年代間で最も大きな差が出た設問です。
認知率は年齢とともに単調に下がるのではなく、40代を境に急落しています。40代までは6割以上が把握している一方、50代で3割台まで落ち込みます。60代以上も52.8%が知らないと回答しており、50代以上を合わせた55名では過半数が未認知でした。
税率引き上げの認知|30%への引き上げを50代の57.9%が把握していない
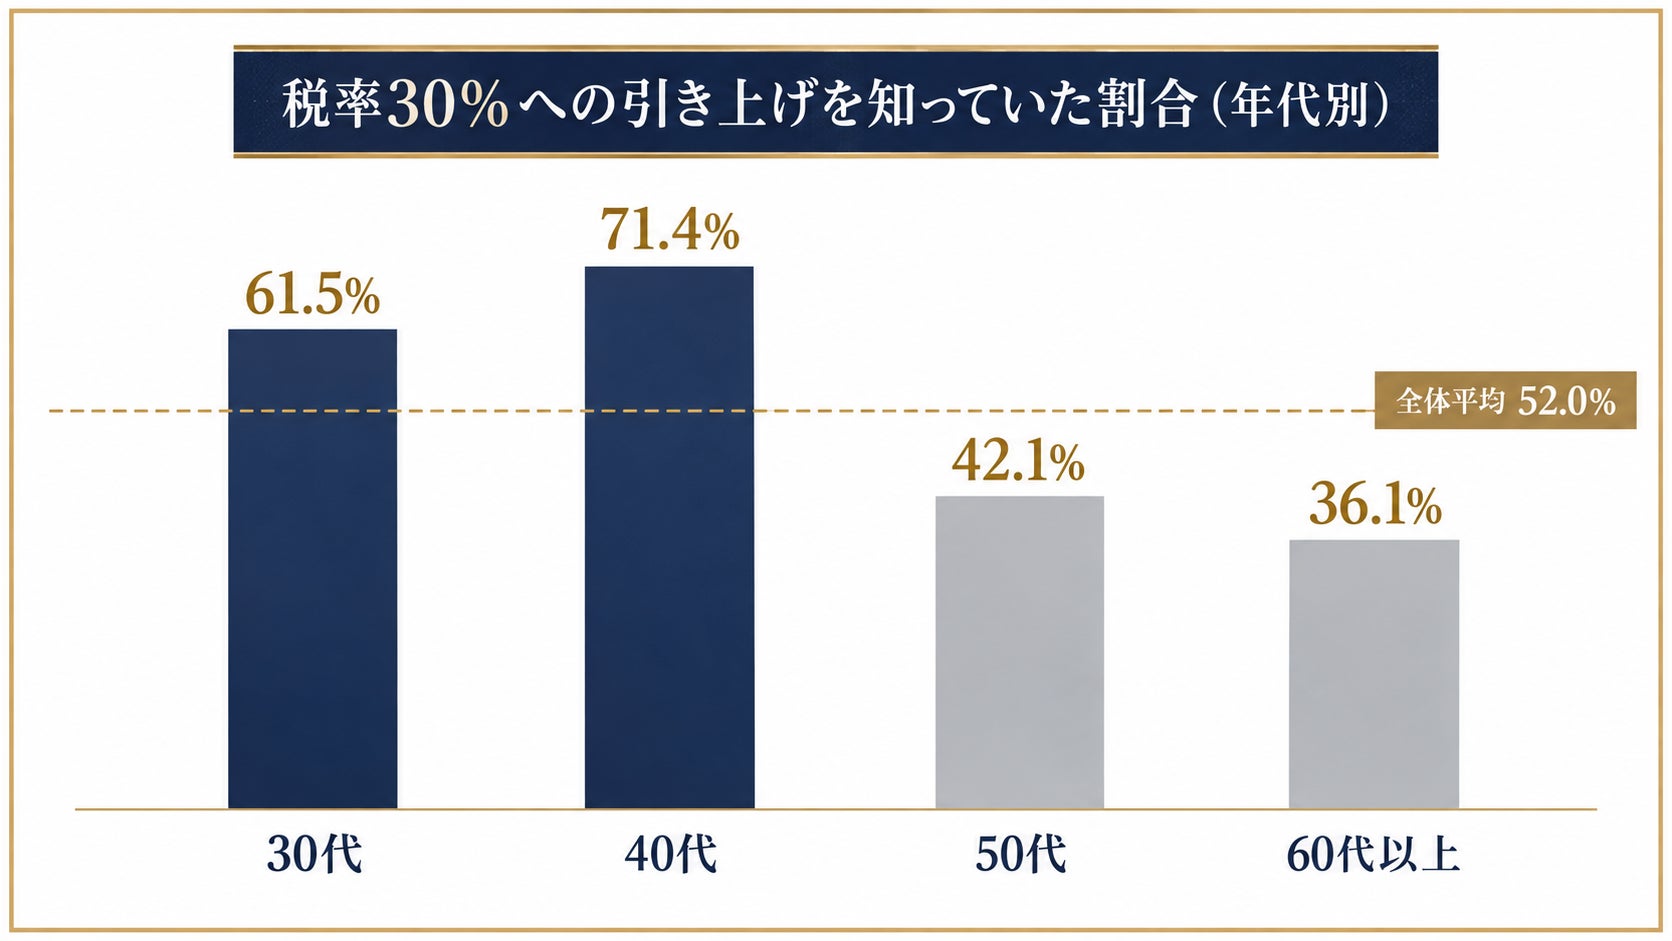
税率が22.5%から30%へ引き上げられることについて、50代で「知らなかった」と回答したのは57.9%でした。40代の14.3%と比べて43.6ポイントの差があります。
税率の引き上げ幅は7.5ポイントで、対象となる所得層にとっては納税額に直結する変更です。それにもかかわらず、50代以上では半数以上が変更そのものを認識していませんでした。
適用時期を誤認している50代が57.9%
この改正が令和9年分の所得税から適用されることについて、50代の57.9%が「知らなかった、または違う時期だと思っていた」と回答しました。40代では14.3%にとどまります。
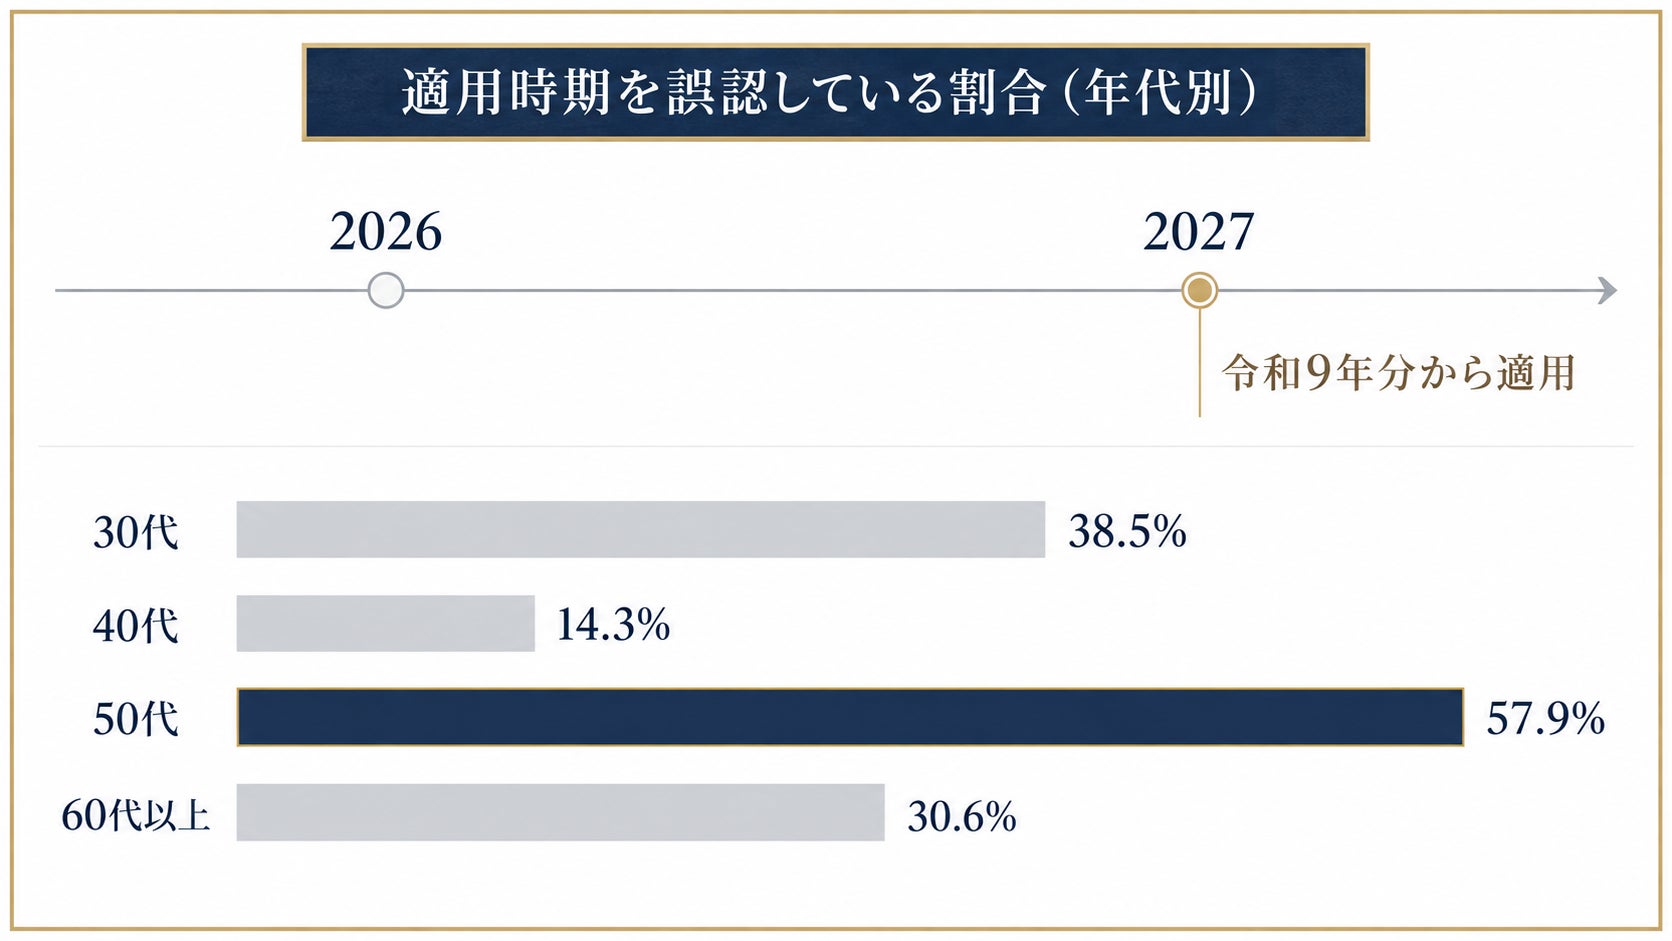
適用時期の誤認は、対策のタイミングを誤らせます。令和9年分から適用されるということは、2026年中に実行できる対策と、2027年以降では手遅れになる対策が分かれることを意味します。時期を把握していなければ、その判断そのものができません。
「自分は対象外」と考える50代が52.6%
今回の改正で自身が対象になりうると思うかという問いに対し、50代の52.6%が「対象にはならないと思う」と回答しました。40代の7.1%と比べて45.5ポイント高い数値です。
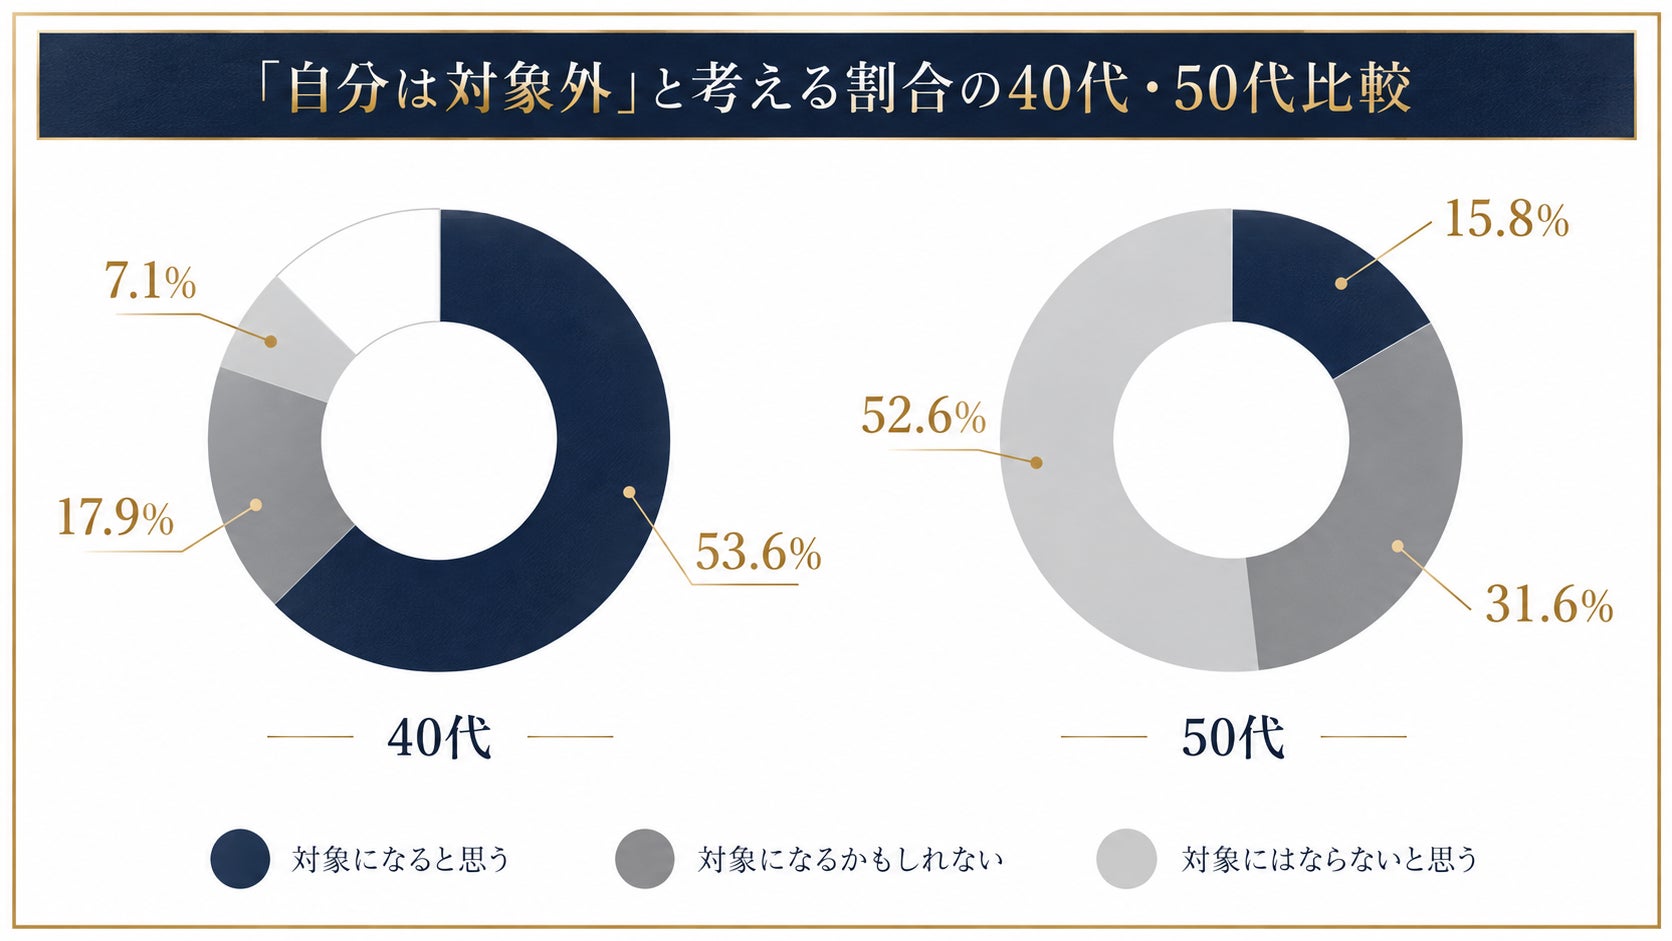
回答者は全員が純金融資産1億円以上かつ含み益1,000万円以上という条件を満たしています。特別控除額が1億6,500万円に半減した以上、含み益の実現額によっては対象に入る可能性がある層です。それでも半数以上が「自分には関係ない」と判断しているのは、制度内容そのものを把握していないこと(表4・表5)と表裏の関係にあります。
職業別に見ると、経営者・役員(n=33)でも42.4%が「対象にはならないと思う」と回答しました。一方、会社員(正社員、n=41)では51.2%が「対象になると思う」と答えており、給与所得と金融所得の関係を意識している層とそうでない層で差が出ています。
50代の78.9%が増税に対して実質的に未対応
増税を見据えて含み益資産をどうするかという問いに対し、50代は「特に何もせず、そのまま保有を続ける」が52.6%、「まだ決めていない」が26.3%でした。両者を合わせた78.9%が実質的に未対応の状態です。
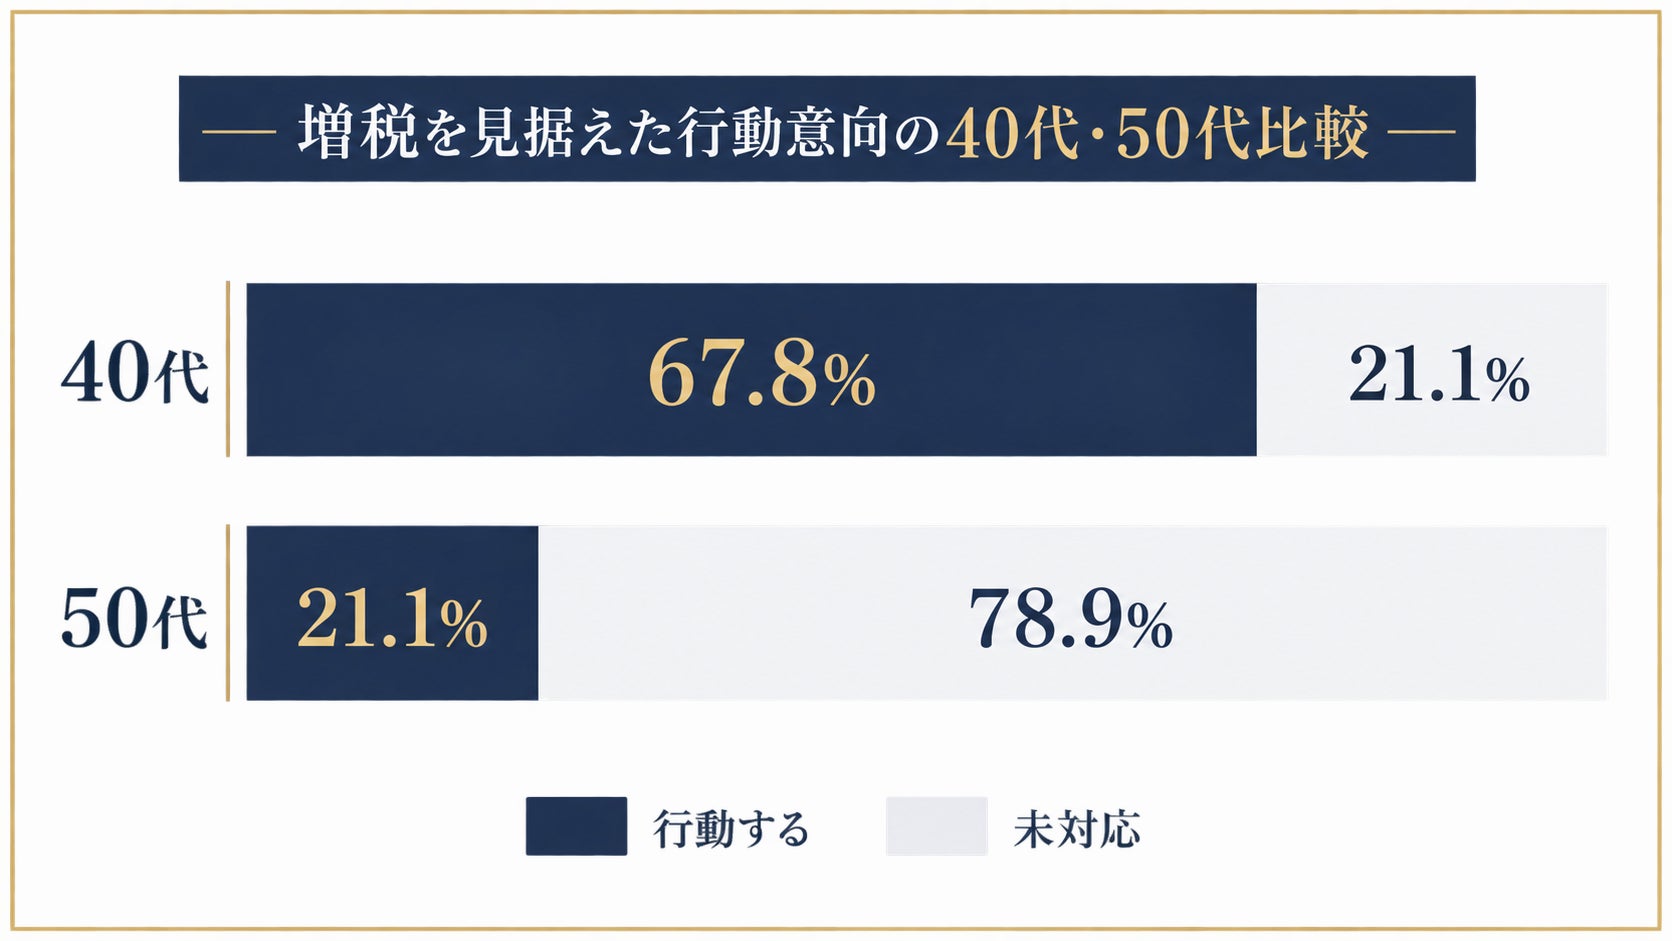
40代は「売却して利確」46.4%と「売却せず担保等で資金化」21.4%を合わせ、67.8%が何らかの行動を取る意向を示しています。50代で同じ計算をすると21.1%にとどまり、行動意向に46.8ポイントの開きがあります。
相談相手はいるのに動いていない50代
0代で「資産運用や税務について相談している専門家がいる」と回答したのは52.6%で、全体の52.0%とほぼ同水準でした。相談先を持っていないために動けていない、というわけではないところがポイントです。
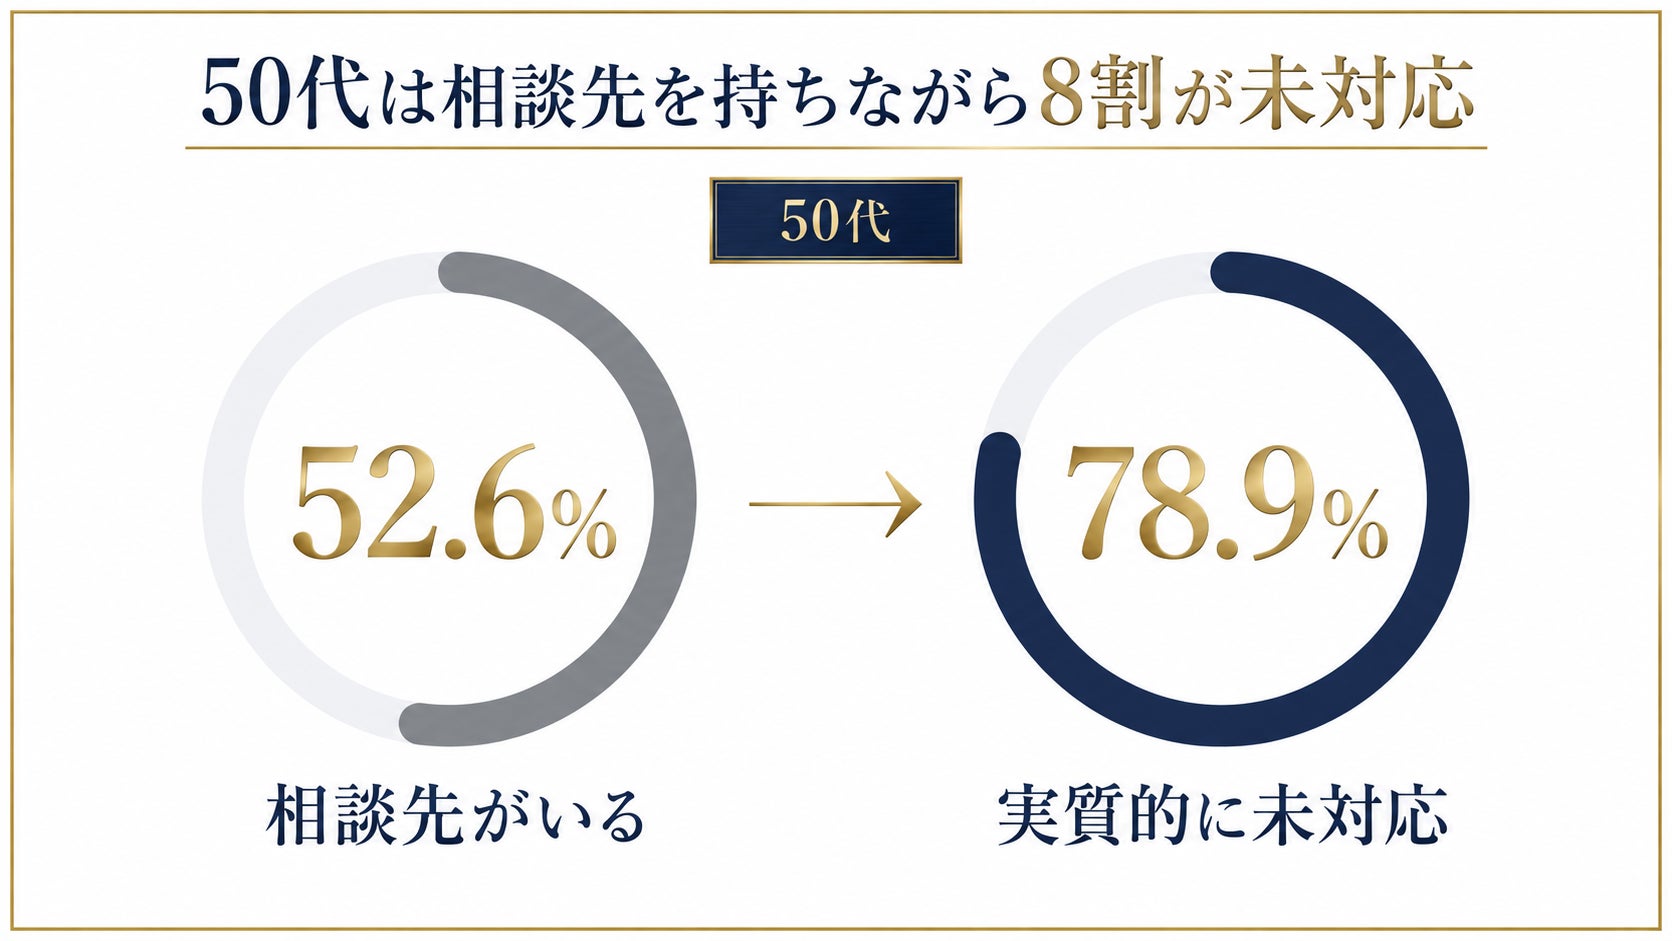
50代は相談先の保有率が全体並みでありながら、制度認知と行動では最も低い水準にあります。相談先があることと、税制改正の情報が届いていることは別の問題であるという構図が浮かびます。顧問税理士が法人税務を中心に見ている場合、個人の金融所得に関わる改正は話題に上がらないまま経過する可能性があります。
資産管理会社の活用、40代46.4%に対し50代5.3%
増税を機に資産管理会社の設立・活用を検討するかという問いでは、40代の46.4%が「既に活用している」と回答したのに対し、50代は5.3%にとどまりました。さらに「検討する予定はない」は40代が0%、50代は52.6%と、対照的な結果になっています。
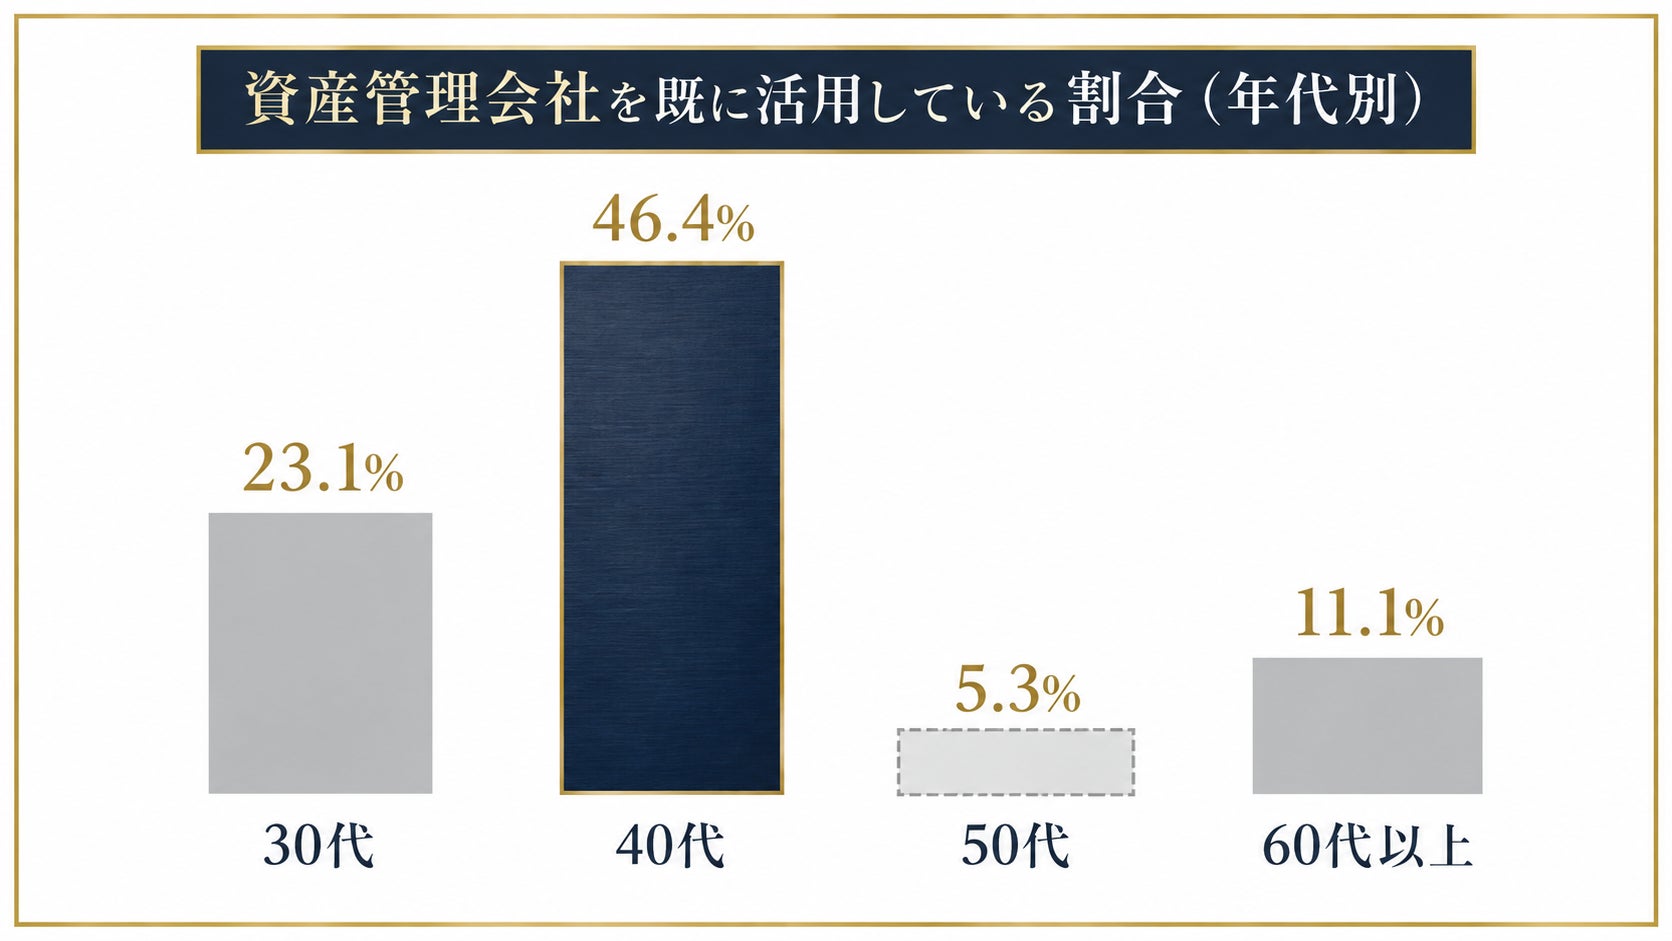
50代は「検討したい」が26.3%あり、関心が皆無というわけではありません。ただし「予定はない」52.6%と「選択肢を知らなかった」15.8%を合わせると68.4%となり、実際に動く見込みが薄い層が大半を占めます。
資産管理会社を使った所得の分散や課税の繰り延べは、設立から効果が出るまでに一定の準備期間を要します。適用が令和9年分からであることを踏まえると、検討できる時間は限られています。
資産管理会社に関してはこちらの記事で解説しています。
「売らずに資金化する方法」を知らない50代が42.1%
保有する株式や暗号資産を売却せずに資金化する方法(証券担保ローン・暗号資産担保ローン等)について、50代の42.1%が「知らなかった」と回答しました。40代の3.6%と比べて38.5ポイントの差があります。
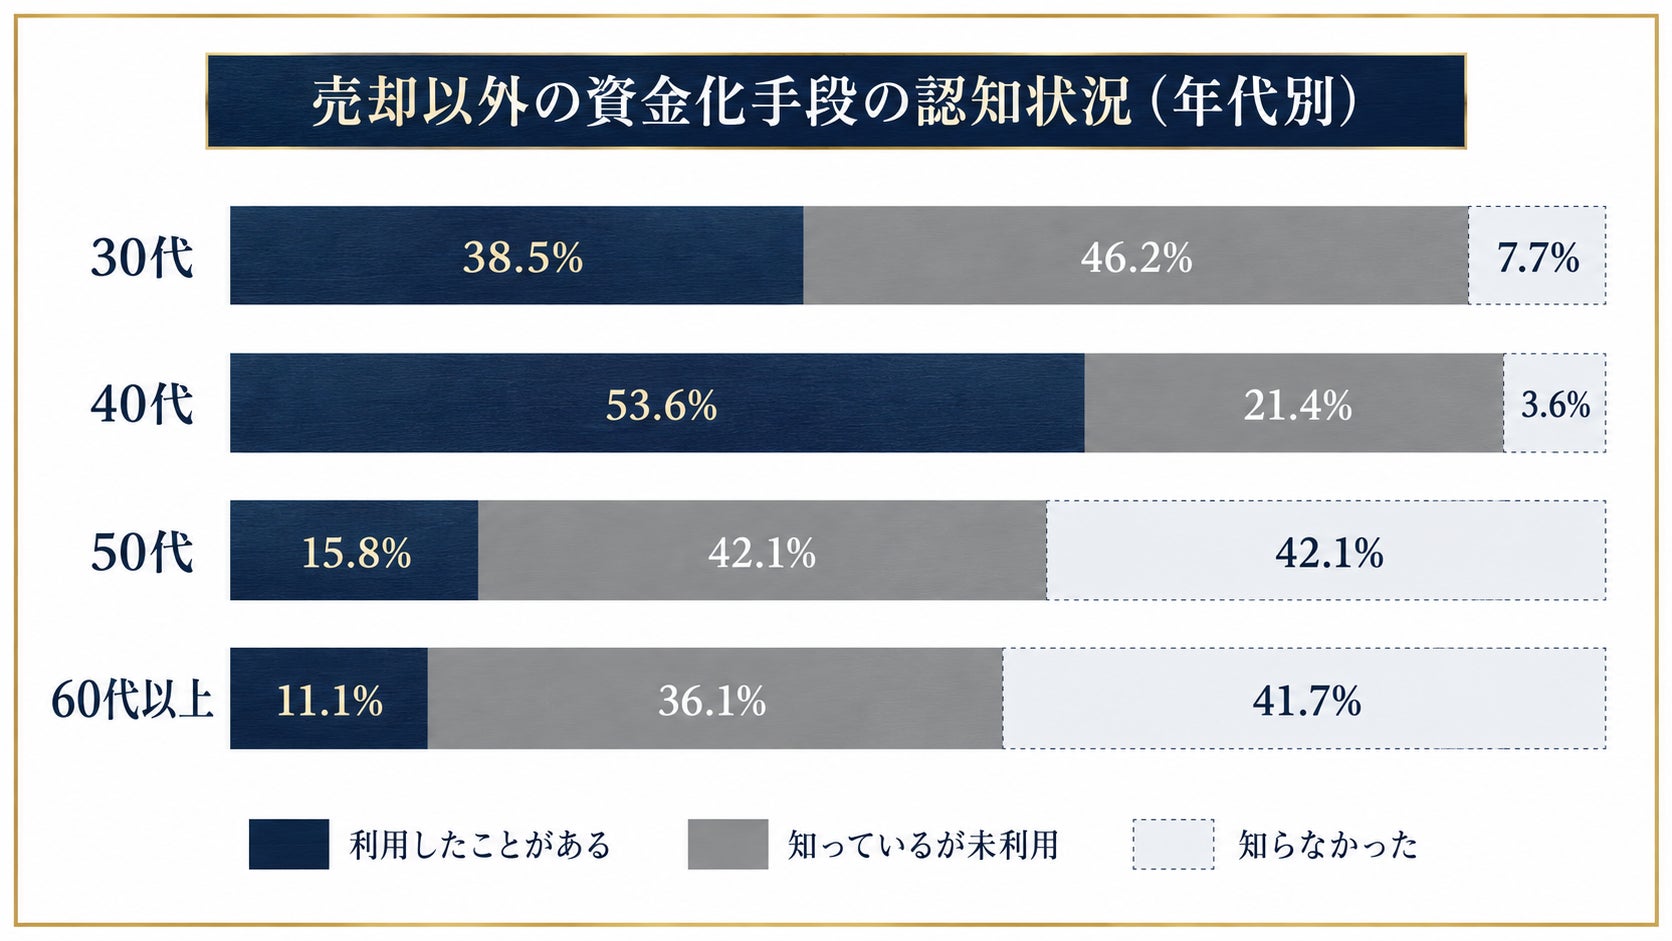
含み益を抱えたまま資金が必要になった場合、売却すれば譲渡益が実現し課税対象になります。保有資産を担保に資金を調達すれば、売却せずに手元資金を確保できるため、課税のタイミングを自分で選べる余地が生まれます。この選択肢の存在自体を知らない層が50代以上で4割を超えている状況です。
以下、証券担保ローンの記事、暗号資産担保ローンの記事を参考にしてください。
証券担保ローンとは?仕組み・金利・メリットデメリットから富裕層の活用術まで完全解説
【2026年最新】暗号資産担保ローンとは?仕組み・比較・活用事例を完全網羅
業種別に見た認知度の差
業種別では、医療・福祉(n=11)の72.7%が特別控除額の半減を知っていたのに対し、情報通信業(n=12)は58.3%が適用時期を誤認していました。回答者数が少ない区分のため参考値として扱う必要がありますが、業種によって情報の届き方に差がある傾向が見られます。
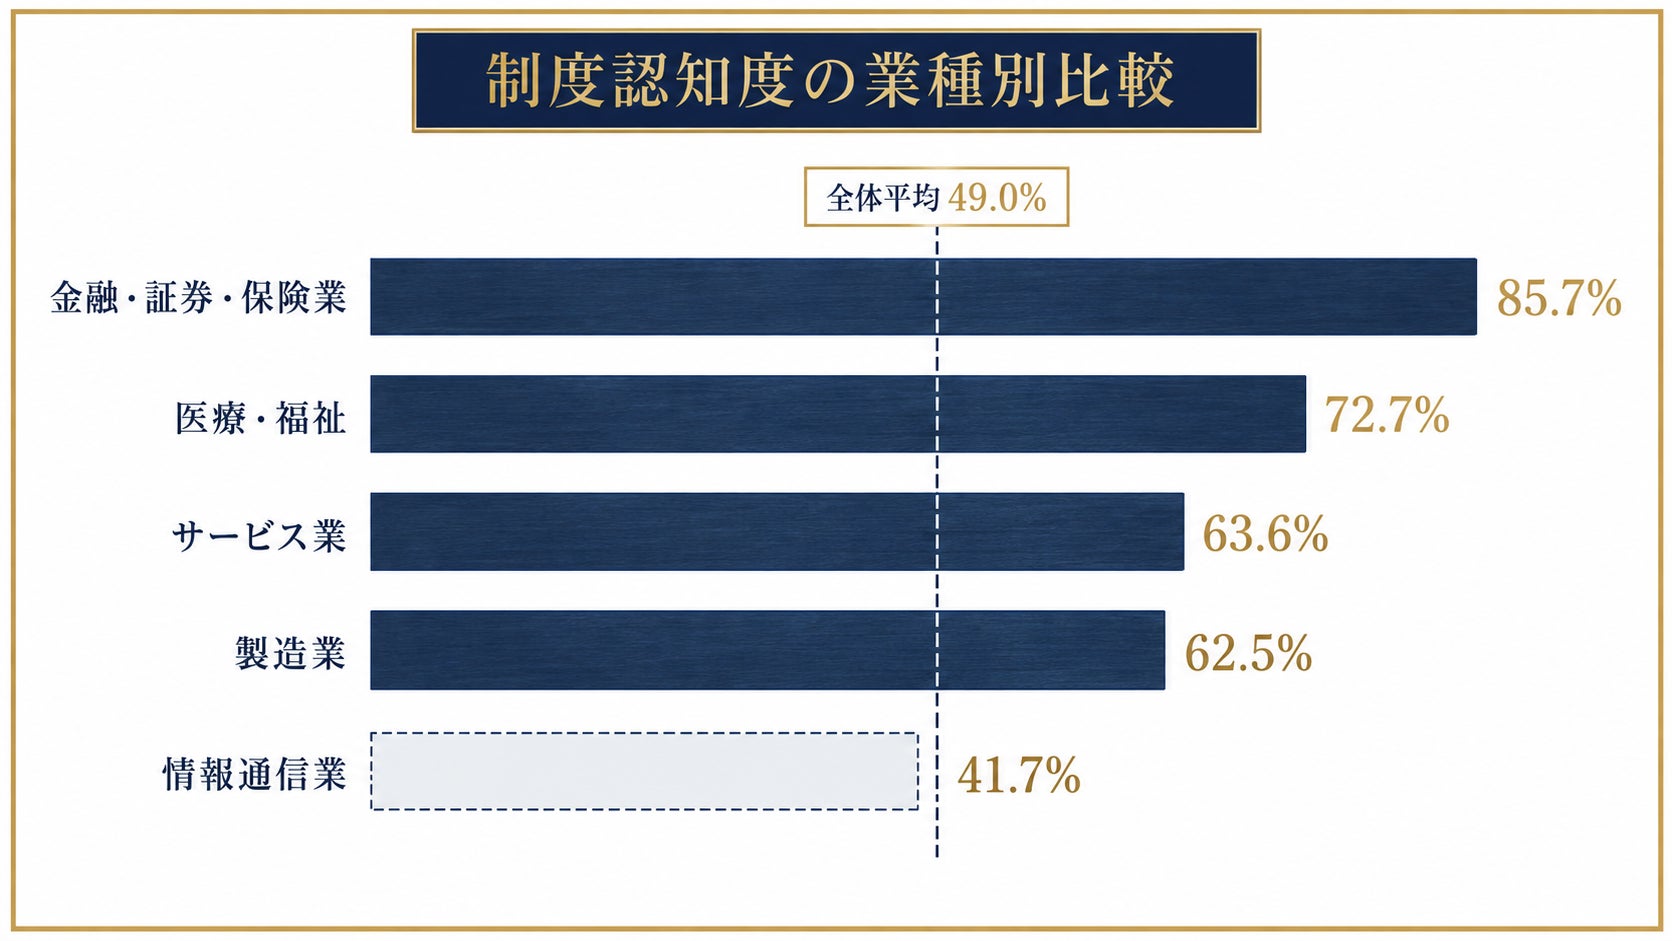
金融・証券・保険業が85.7%と最も高いのは職業柄として理解できます。一方、含み益が発生しやすいストックオプションや自社株を保有する層が多いと考えられる情報通信業で認知が平均を下回っている点は、対象になりやすい層ほど情報を持っているとは限らないことを示しています。
まとめ|制度を知らないことと「自分は対象外」と考えることが連動している
本調査で明らかになったのは、純金融資産1億円以上という同じ条件を満たしながら、年代によって制度への向き合い方が大きく分かれる実態です。
50代は制度認知・自己該当性の判断・行動のすべてにおいて40代を大きく下回り、78.9%が実質的に未対応のまま推移しています。相談先の保有率は全体並みであることから、相談先の有無では説明できません。
特別控除額が半減した事実を知らなければ、従来の感覚のまま「自分は対象外」と考えるのは自然な帰結です。
制度を知らないことと自己該当性の判断は連動しており、この構図が50代以上に共通して見られました。
適用が令和9年分からである以上、対策を検討できる期間は限られています。
調査結果の詳細(年代別の全設問データ・クロス集計)はこちらの記事で公開しています。
調査結果の意義・インパクト
税制改正の議論では「富裕層は税制に敏感で、改正があれば速やかに対策する」という前提が置かれがちです。
本調査はその前提が年代によって成り立たないことを示しました。
特に、相談先を持つ層でも制度情報が届いていないという結果は、専門家との接点があることが必ずしも情報伝達を保証しないことを示唆します。
金融機関・税理士・IFA等の専門家側にとっては、個人の金融所得に関わる改正情報をどう届けるかという課題を示すデータといえます。
また、適用が令和9年分からであるため、2026年中は現行制度で計算されます。対策を検討できる期間が限られているなかで、対象になりうる層の約半数が制度そのものを把握していない状況は、今後の周知のあり方を考えるうえでの基礎データになります。
こちらの記事を見られて、ご自身の状況や税制改正についてのご相談をしたいという方は、以下よりお問い合わせください。
■お問い合わせ先
資産運用、節税対策などのお問い合わせ、その他ご質問等に関しましては
こちらからお気軽にお問い合わせ下さい。

合同会社LIS
会 社 名 :合同会社LIS
住 所 :東京都港区浜松町2丁目2番15号 浜松町ダイヤビル2F
代 表 者 :國仲 大輔
事業内容 :
・資産運用コンサルティング
・財務戦略コンサルティング
・ラグジュアリーエクスペリエンスコンサルティング
・経営コンサルティング(マーケティング)
HP :https://lis-inc.biz/